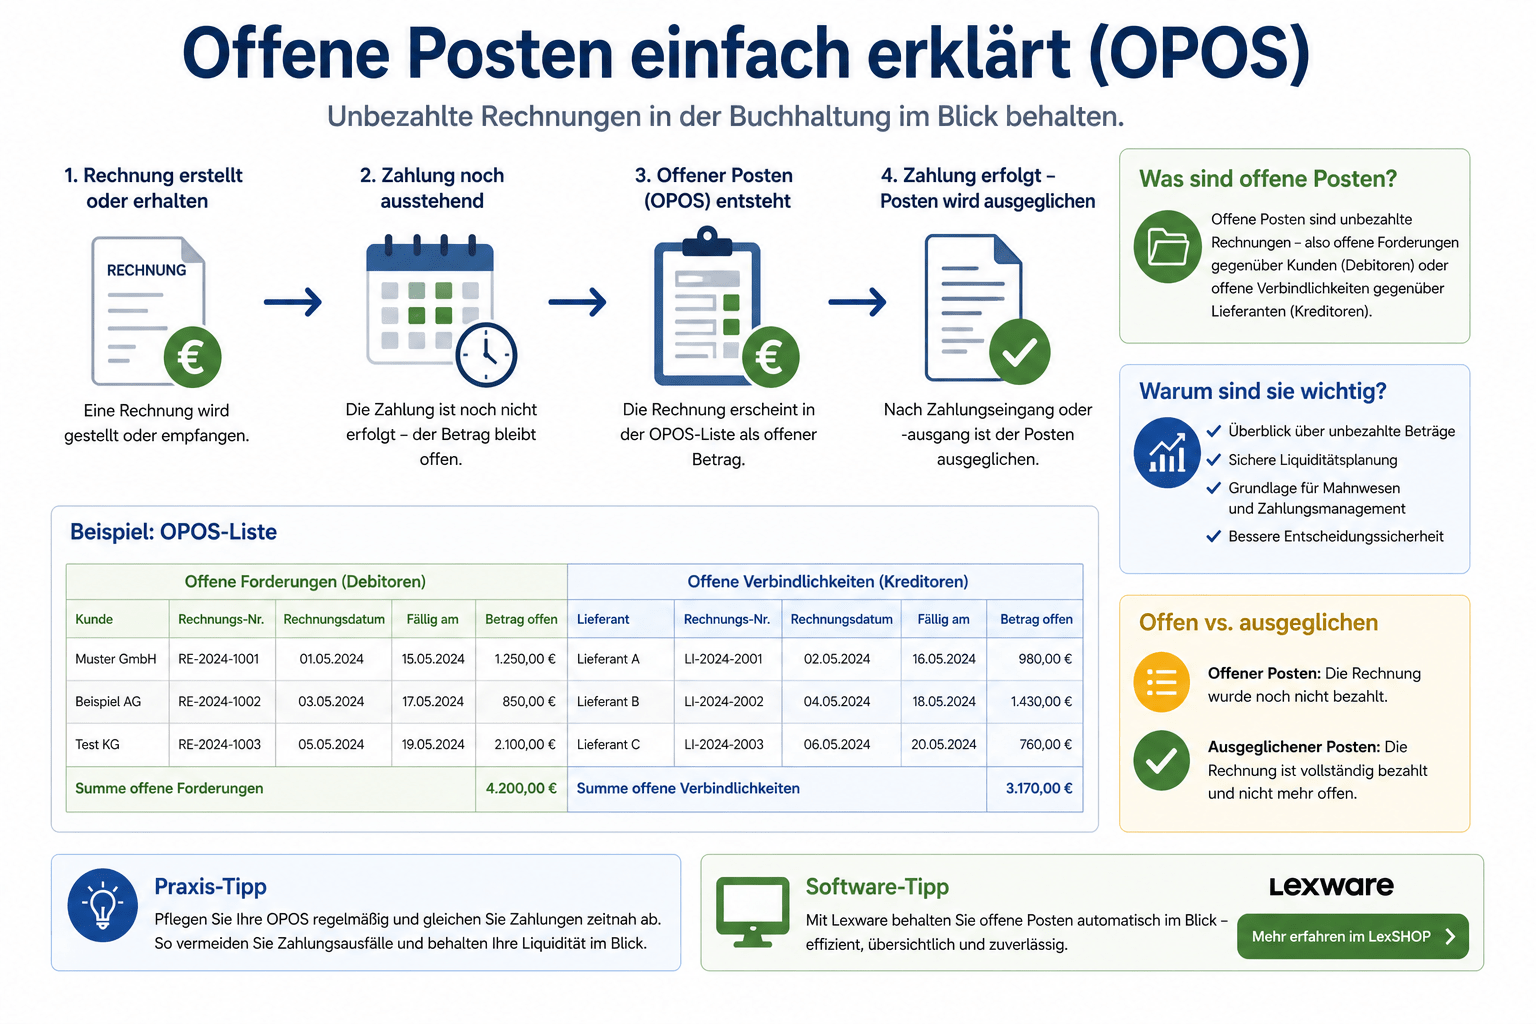
Man unterscheidet zwischen Ansprüchen gegenüber Debitoren und Zahlungsverpflichtungen gegenüber Kreditoren.
Die Buchhaltung ist ein zentraler Bestandteil jeder Unternehmenssoftware. Mit Lexware lassen sich Buchungen erfassen, Belege verwalten und steuerrelevante Daten strukturiert verarbeiten.
LexWIKI bietet verständliche Erklärungen zur Buchhaltung mit Lexware – von grundlegenden Begriffen bis hin zu praktischen Lösungen für typische Aufgaben.
Einen allgemeinen Einstieg finden Sie im Beitrag Lexware Überblick.
Noch eine Frage zu diesem Thema?Bei ausgewählten Lexware Produkten hilft Ihnen ISELA, die digitale LexSHOP-Assistentin mit Antworten auf Basis geprüfter Produkt- und Supportinformationen weiter.
In diesem Bereich finden Sie die wichtigsten Grundlagen der Buchhaltung, verständlich erklärt und praxisnah aufbereitet.
Lexware unterstützt verschiedene Möglichkeiten zum Import von Buchungsdaten. Hier finden Sie Informationen zum DATEV-Import und zur Verarbeitung externer Daten.
Die Verwaltung von Belegen ist ein wichtiger Bestandteil der Buchhaltung. Erfahren Sie, wie Belege in Lexware organisiert und verarbeitet werden.
Neben der technischen Umsetzung spielen steuerliche Grundlagen eine wichtige Rolle. Hier finden Sie praxisnahe Erklärungen zu häufigen Themen.

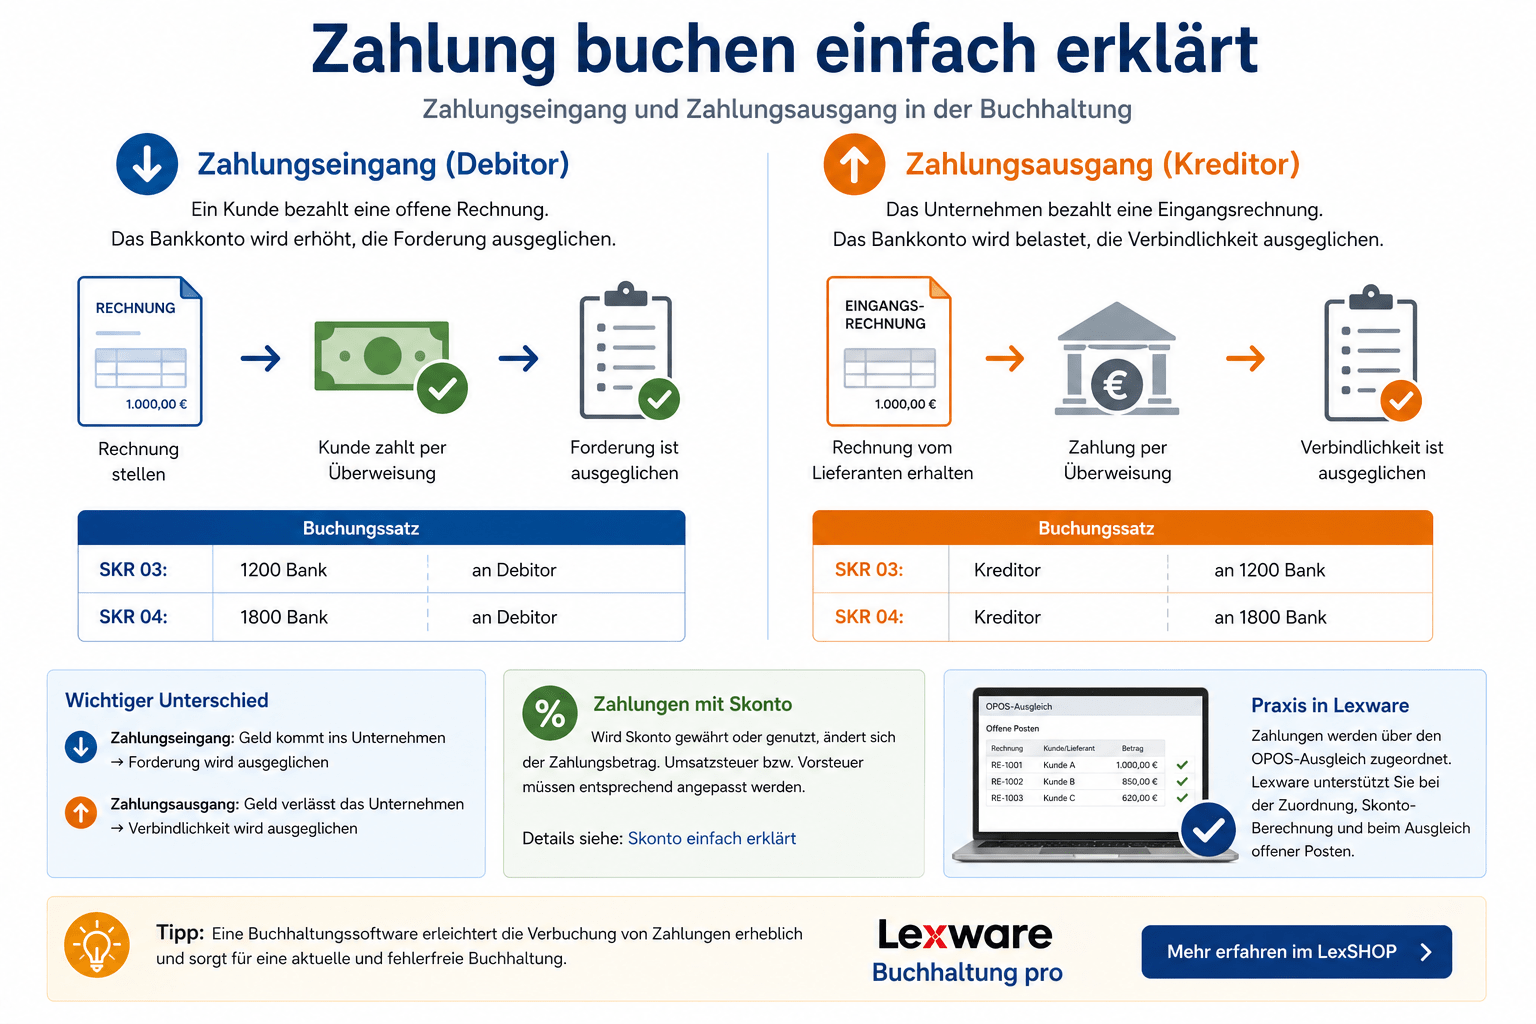
Man unterscheidet zwischen Ansprüchen gegenüber Debitoren und Zahlungsverpflichtungen gegenüber Kreditoren.

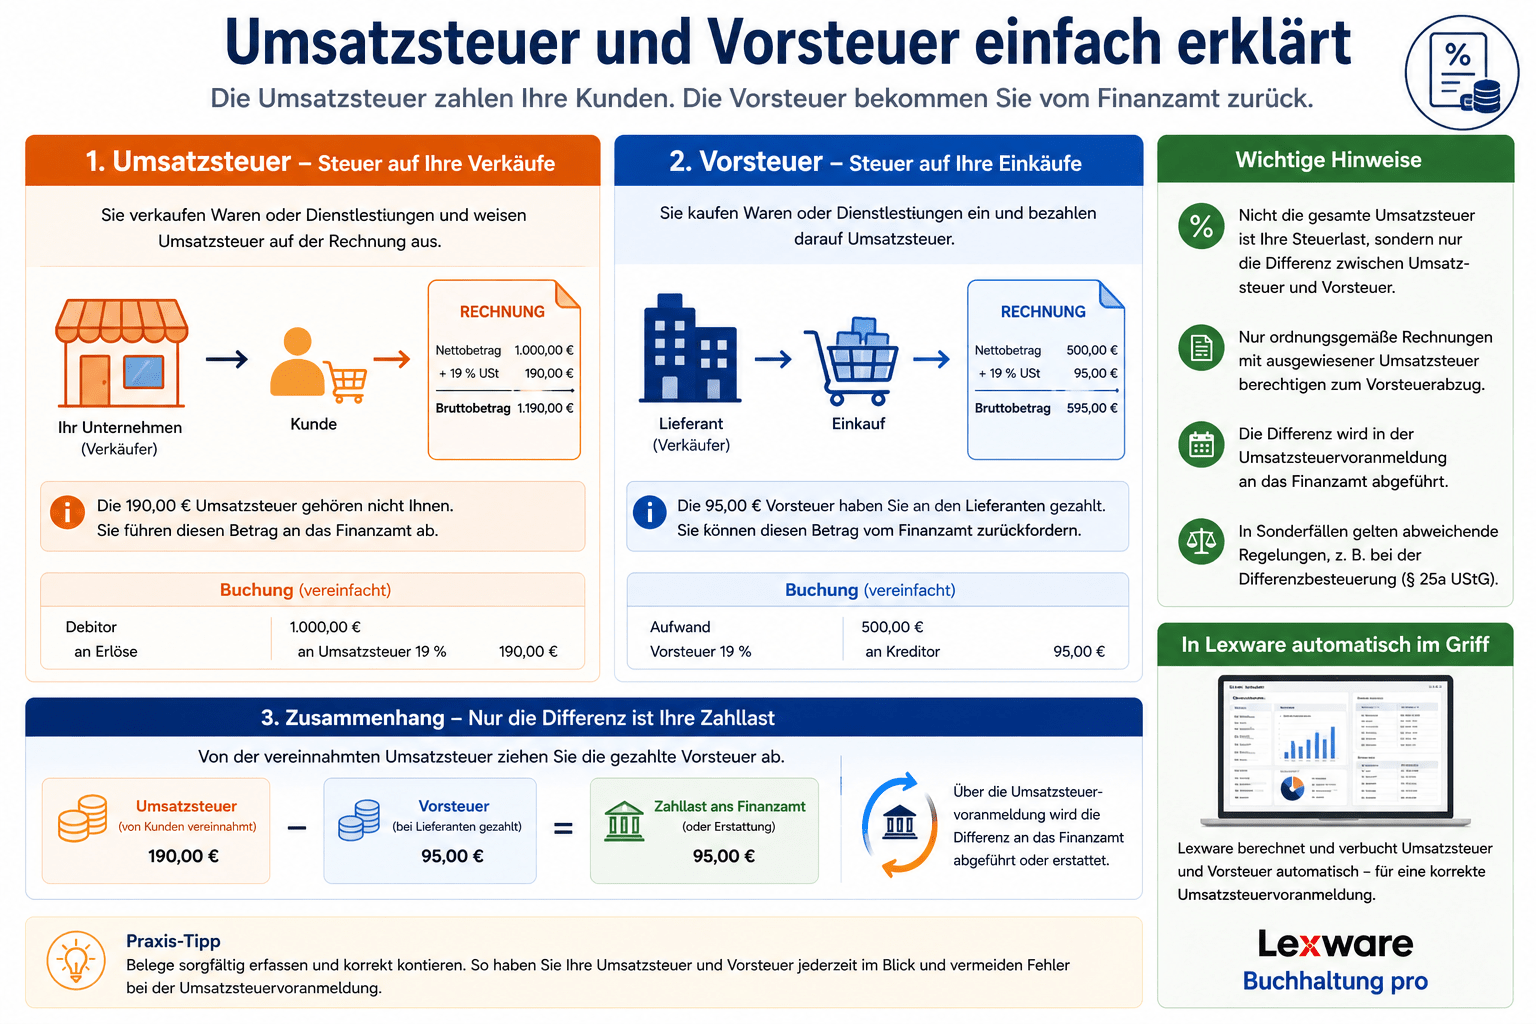
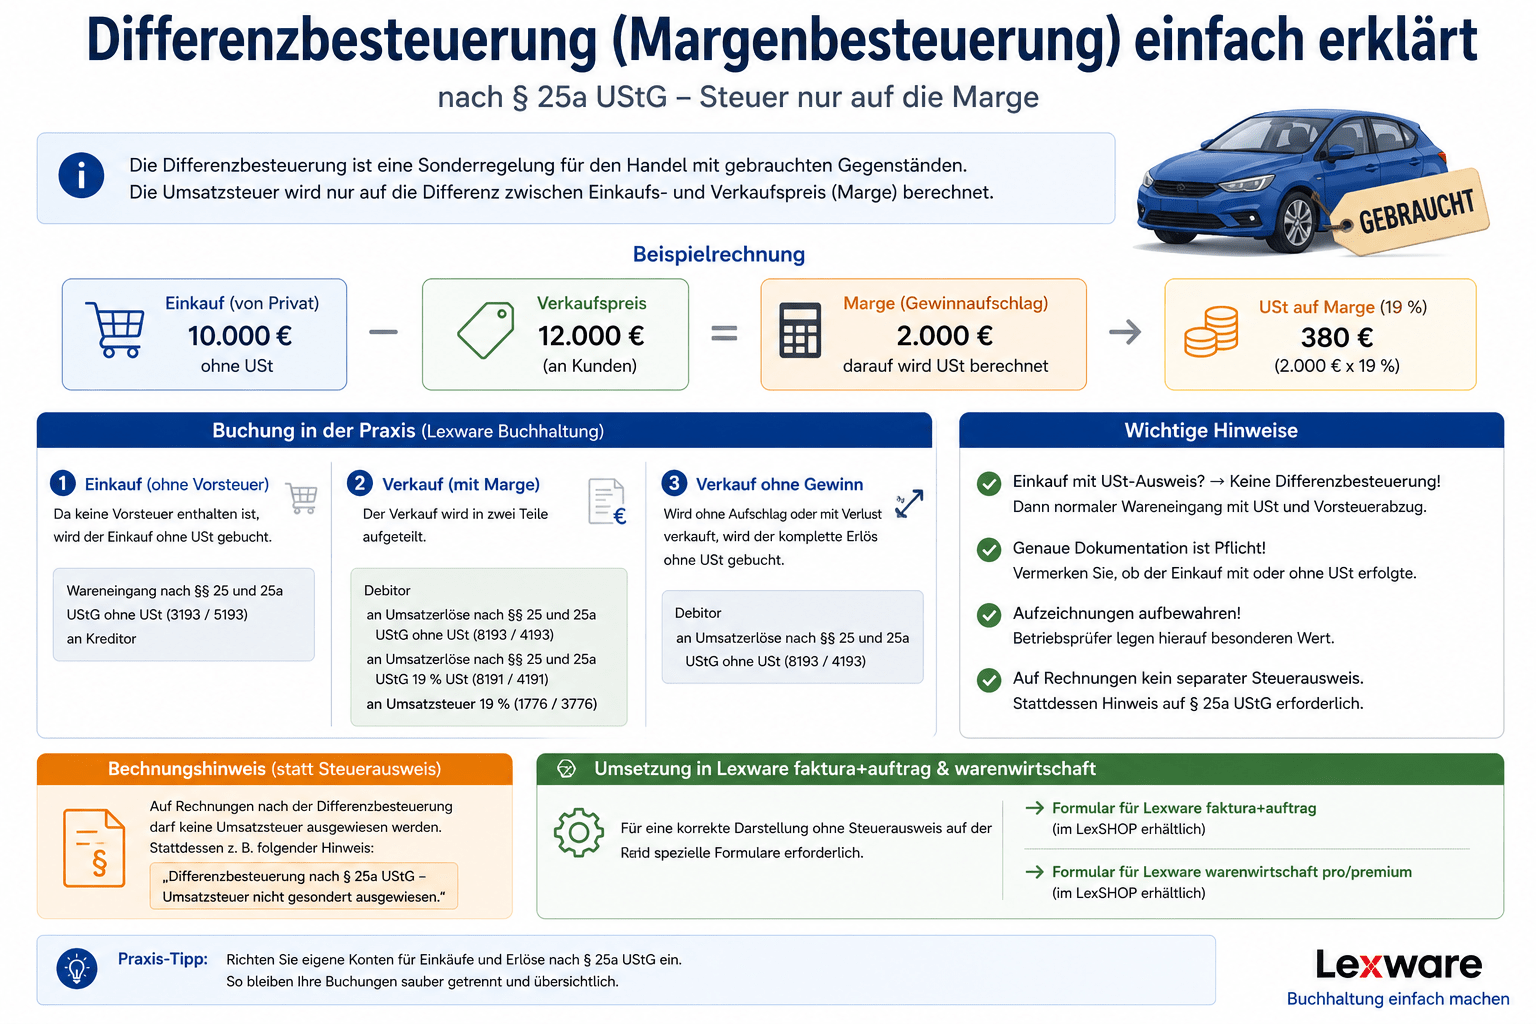
Die Umsatzsteuer wird dabei nicht auf den gesamten Verkaufspreis, sondern nur auf die Differenz zwischen Einkaufs- und Verkaufspreis berechnet. Weitere Grundlagen zur Umsatzsteuer finden Sie hier.

Es baut auf unbezahlten Rechnungen auf und ist ein wichtiger Bestandteil der Buchhaltung.

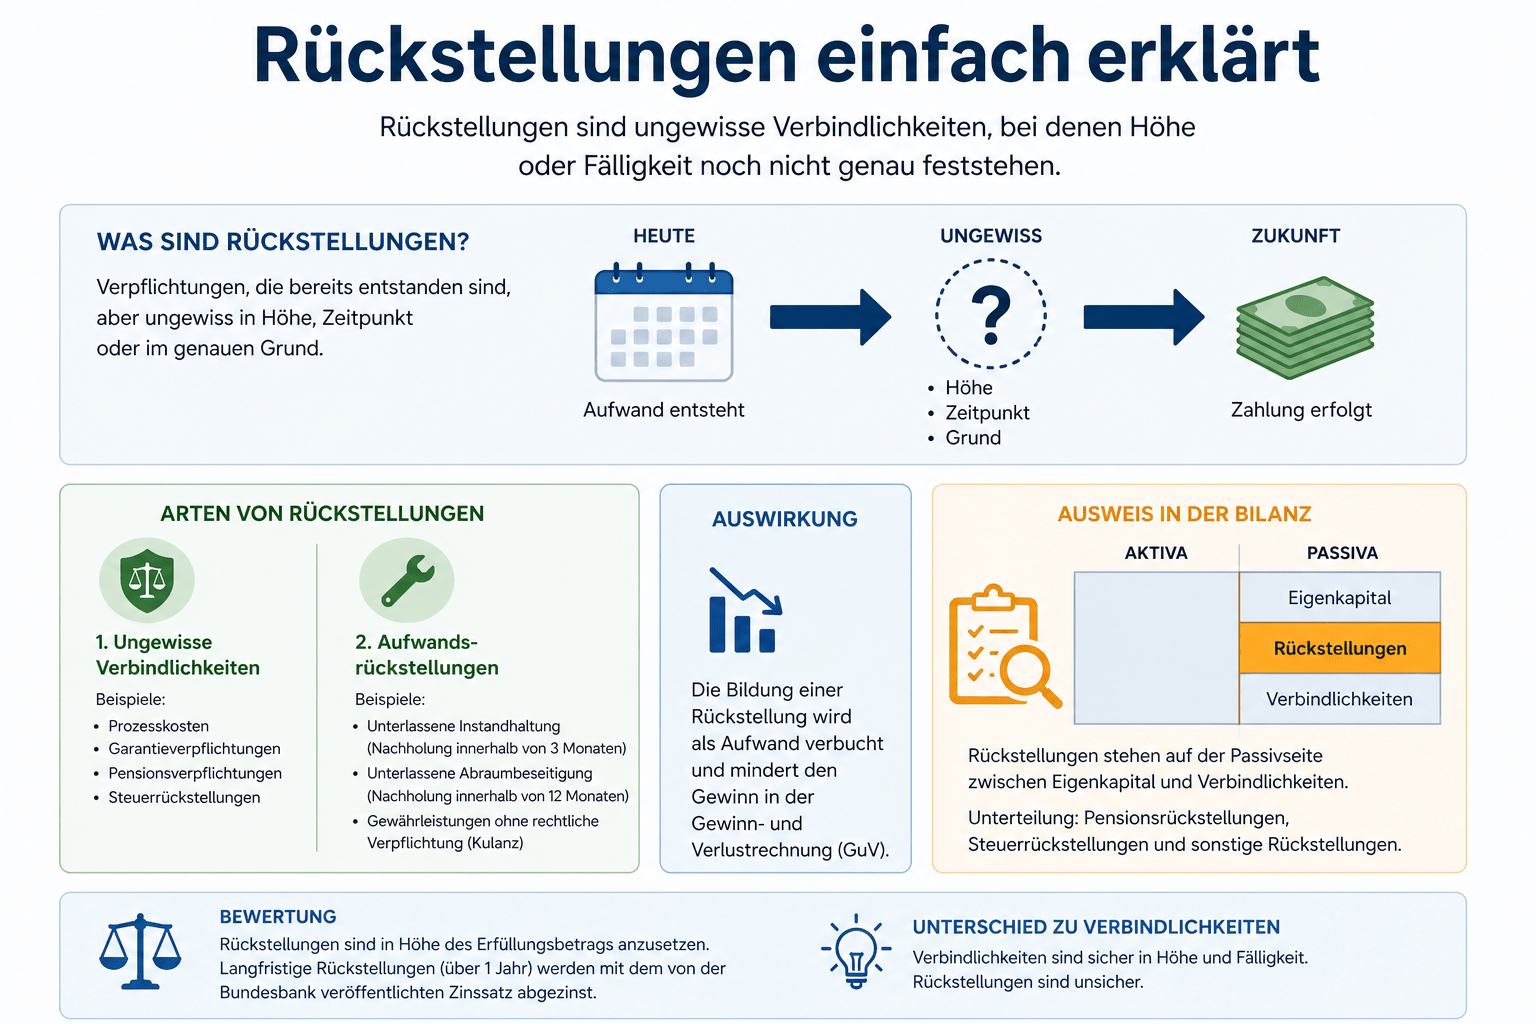
Typisch ist: Der Aufwand gehört wirtschaftlich bereits zum aktuellen Geschäftsjahr, die Zahlung erfolgt aber erst später oder ist noch nicht genau bestimmbar.

Während beim Zahlungseingang ein Kunde eine Rechnung bezahlt, begleicht das Unternehmen beim Zahlungsausgang eine eigene Verbindlichkeit.

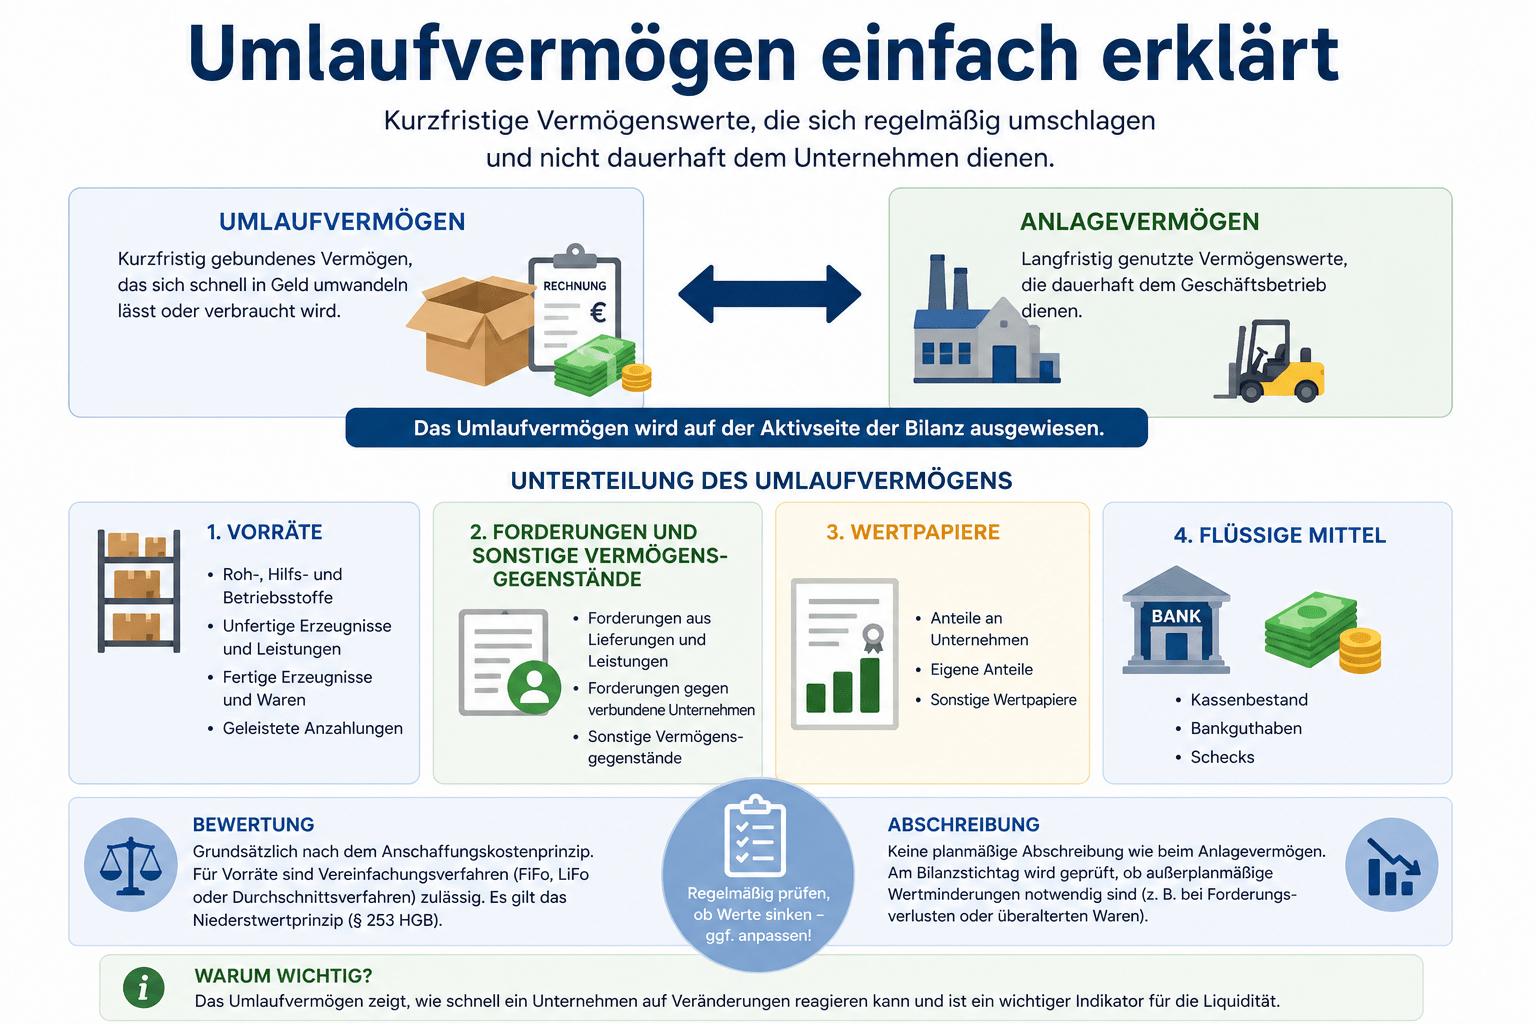
Im Gegensatz dazu steht das Anlagevermögen, das dem Unternehmen dauerhaft dient.

Beide Begriffe gehören untrennbar zusammen und sind ein zentraler Bestandteil der Buchhaltung.

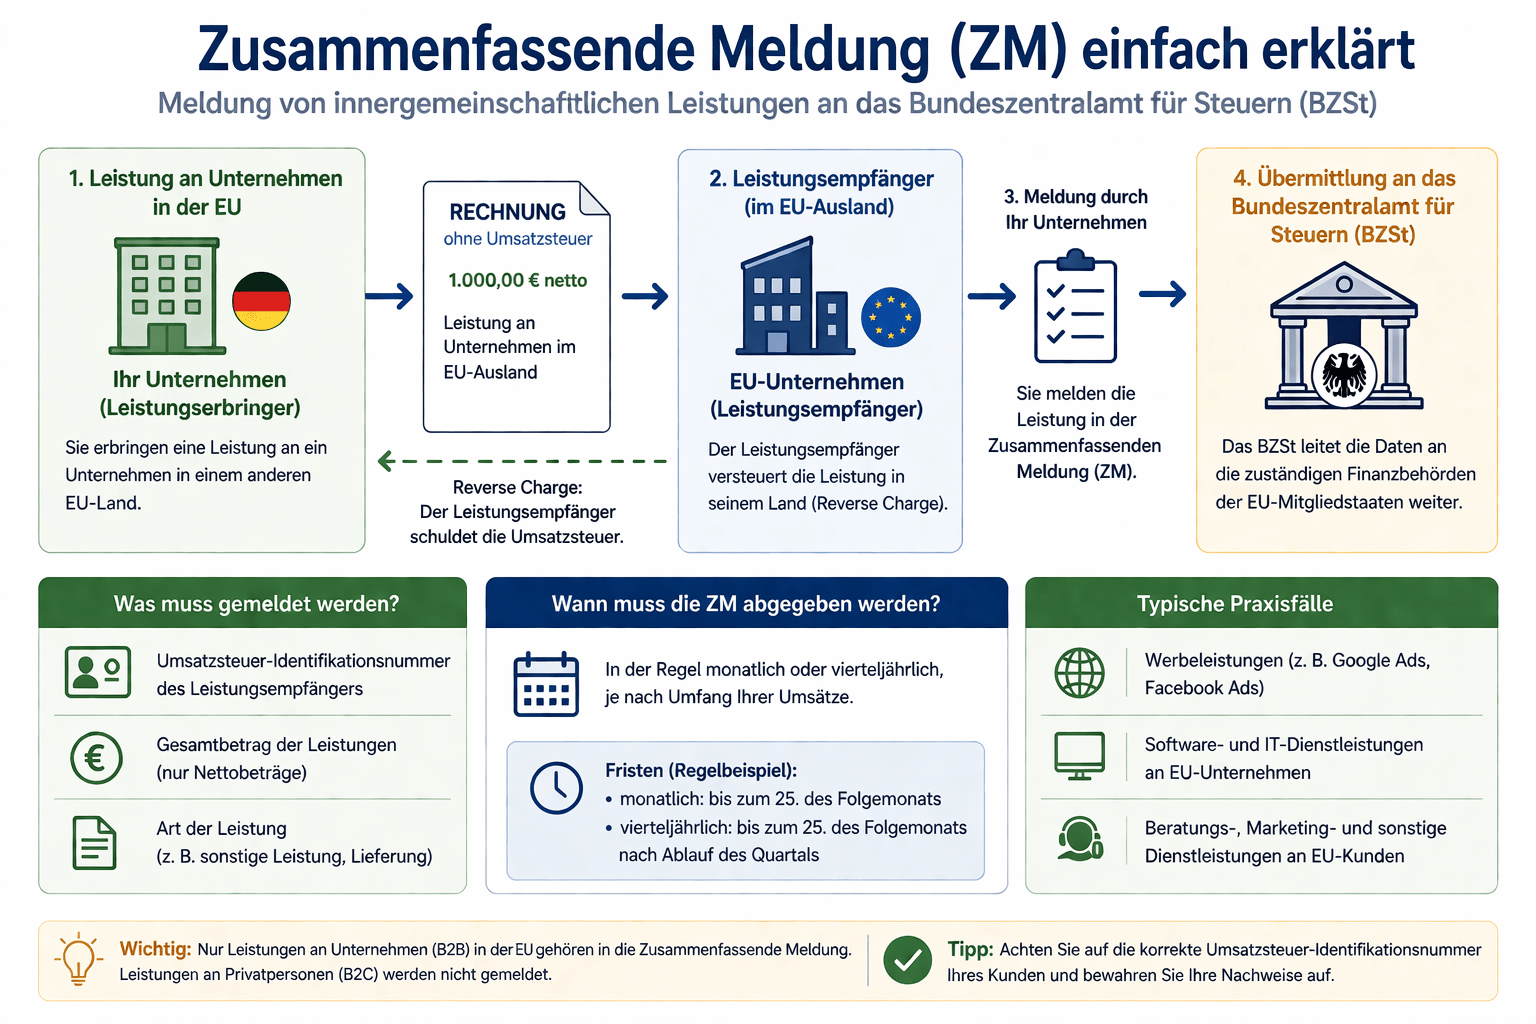
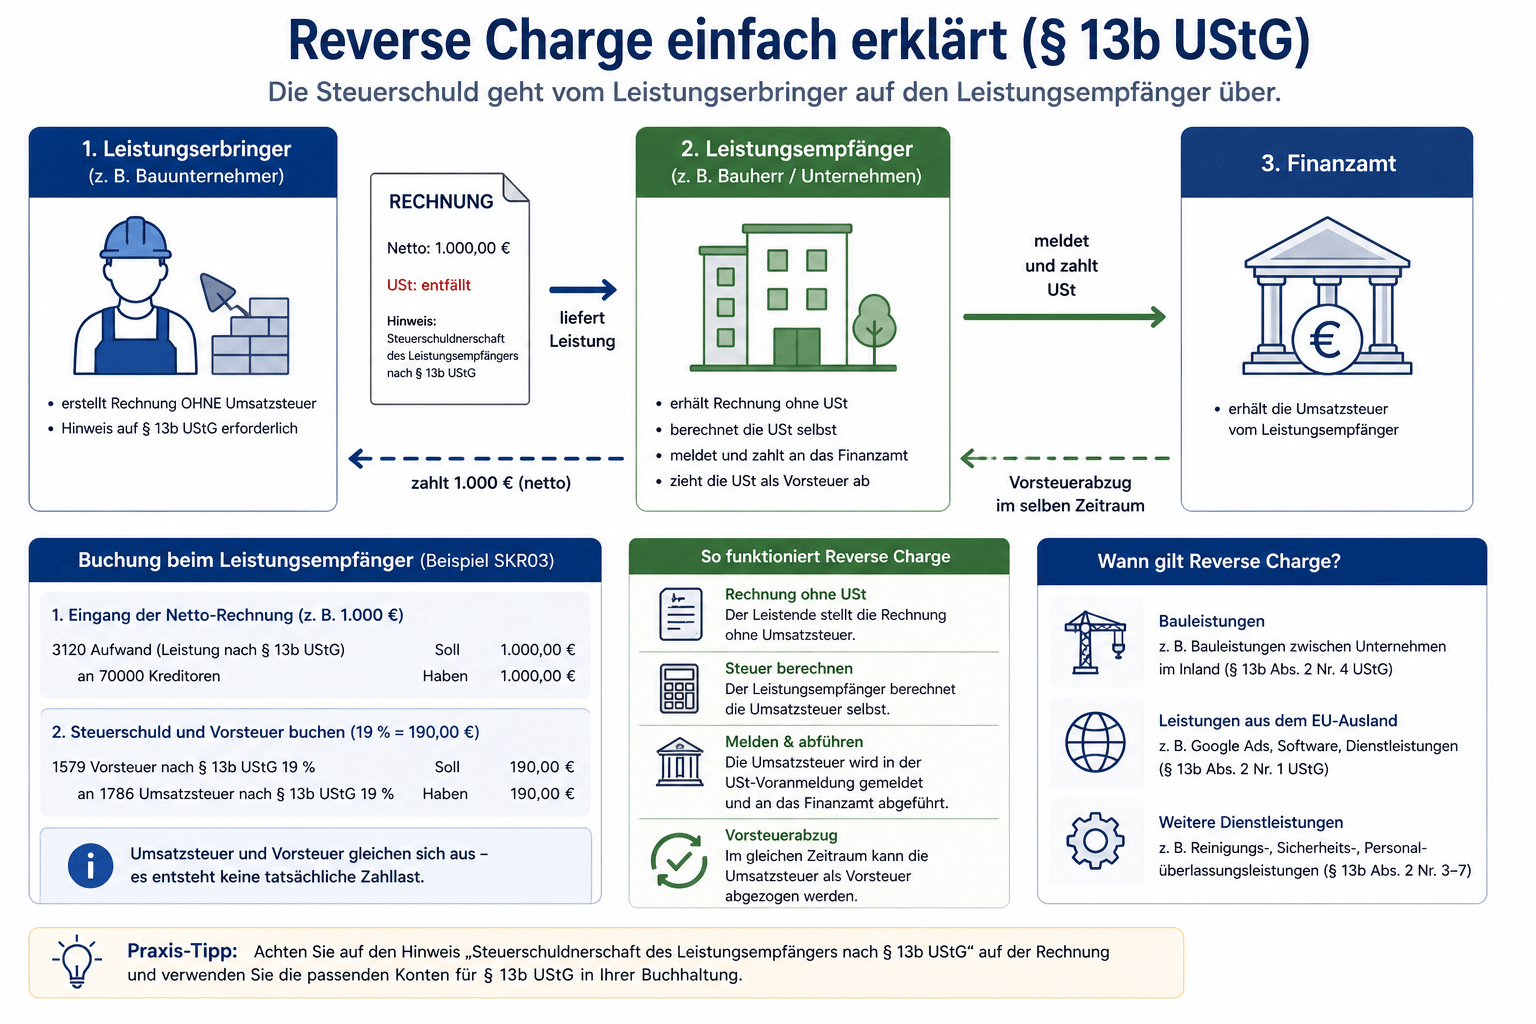
Sie dient der Kontrolle der Umsatzsteuer bei grenzüberschreitenden Geschäften und ist eng mit dem Reverse-Charge-Verfahren verbunden.

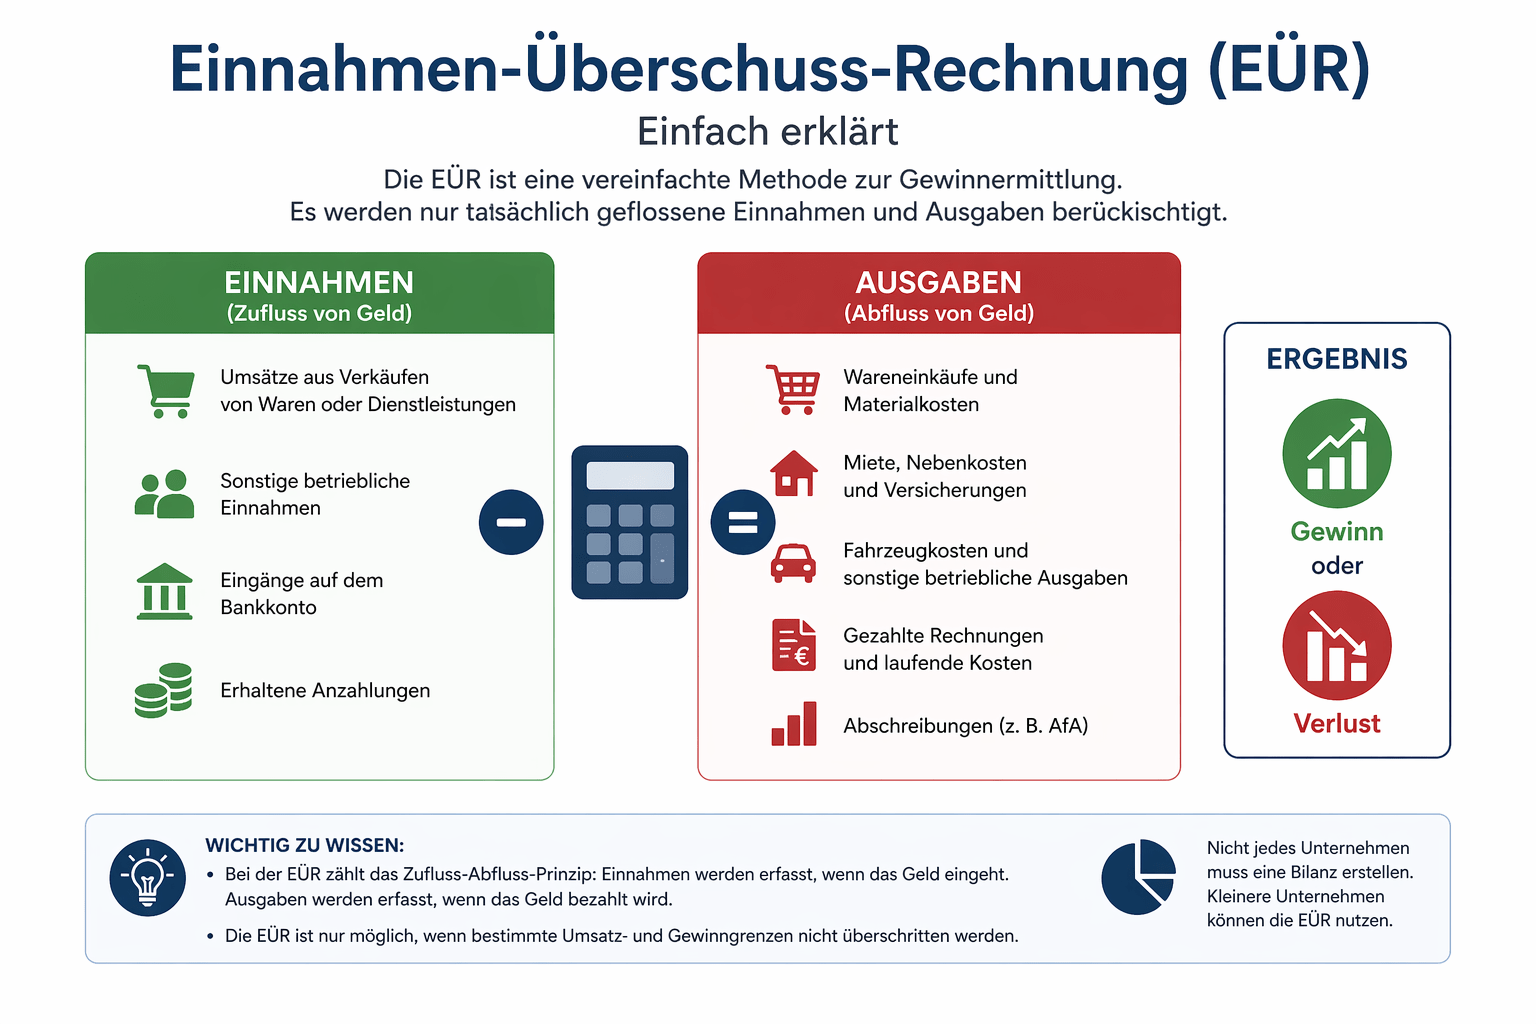
Die EÜR wird häufig als „4/3-Rechnung“ bezeichnet und ist eine vereinfachte Alternative zur Bilanz.
Diese Einnahmen Überschuss Rechnung einfach erklärt zeigt, wie Sie Ihren Gewinn einfach ermitteln können.