 Eine Abfindung ist eine einmalige Zahlung des Arbeitgebers, die häufig im Zusammenhang mit der Beendigung eines Arbeitsverhältnisses vereinbart oder gezahlt wird. Einen allgemeinen gesetzlichen Anspruch auf eine Abfindung gibt es jedoch nicht.
Für die Lohnabrechnung ist vor allem entscheidend, wofür die Zahlung geleistet wird. Eine echte Abfindung als Entschädigung für den Verlust des Arbeitsplatzes wird steuerlich anders behandelt als beispielsweise rückständiger Arbeitslohn, eine Urlaubsabgeltung oder ein noch ausstehender Bonus.
Wann hat ein Arbeitnehmer Anspruch auf eine Abfindung?
Eine Kündigung führt nicht automatisch zu einem Anspruch auf eine Abfindung. Das gilt auch dann, wenn für das Arbeitsverhältnis das Kündigungsschutzgesetz gilt.
Ein Abfindungsanspruch kann sich beispielsweise ergeben aus:
- einem Sozialplan,
- einem Tarifvertrag,
- einer arbeitsvertraglichen Vereinbarung,
- einem Aufhebungs- oder Abwicklungsvertrag,
- einem gerichtlichen Vergleich,
- einer gerichtlichen Auflösung des Arbeitsverhältnisses nach dem Kündigungsschutzgesetz oder
- einer betriebsbedingten Kündigung nach § 1a KSchG.
In der Praxis werden Abfindungen häufig im Rahmen eines Kündigungsschutzverfahrens vereinbart, um den Rechtsstreit über die Beendigung des Arbeitsverhältnisses einvernehmlich zu beenden.
Gibt es bei einer unwirksamen Kündigung automatisch eine Abfindung?
Nein. Ist eine Kündigung unwirksam, besteht das Arbeitsverhältnis grundsätzlich fort.
Das Kündigungsschutzgesetz sieht nicht vor, dass eine unwirksame Kündigung automatisch durch eine Abfindungszahlung ersetzt wird.
Unter den besonderen Voraussetzungen des § 9 KSchG kann das Arbeitsgericht das Arbeitsverhältnis allerdings auf Antrag auflösen und den Arbeitgeber zur Zahlung einer Abfindung verurteilen.
Unabhängig davon können Arbeitgeber und Arbeitnehmer im Rahmen eines Kündigungsschutzverfahrens einen Vergleich schließen und darin eine Abfindung vereinbaren.
Wann gilt das Kündigungsschutzgesetz?
Der allgemeine Kündigungsschutz nach dem Kündigungsschutzgesetz setzt grundsätzlich voraus, dass das Arbeitsverhältnis länger als sechs Monate bestanden hat.
Zusätzlich ist die Betriebsgröße zu beachten. Für Arbeitnehmer, deren Arbeitsverhältnis nach dem 31. Dezember 2003 begonnen hat, greift der allgemeine Kündigungsschutz grundsätzlich erst in Betrieben mit mehr als zehn Arbeitnehmern.
Teilzeitbeschäftigte werden bei der Ermittlung der Arbeitnehmerzahl nach den gesetzlichen Vorgaben anteilig berücksichtigt.
Für bereits am 31. Dezember 2003 beschäftigte Arbeitnehmer können aufgrund der Übergangsregelung in § 23 KSchG Besonderheiten gelten.
Wann entsteht ein Abfindungsanspruch nach § 1a KSchG?
Eine besondere gesetzliche Regelung enthält § 1a KSchG.
Der Arbeitgeber kann bei einer betriebsbedingten Kündigung in der Kündigungserklärung darauf hinweisen, dass:
- die Kündigung auf dringende betriebliche Erfordernisse gestützt wird und
- der Arbeitnehmer eine Abfindung beanspruchen kann, wenn er die dreiwöchige Frist für eine Kündigungsschutzklage verstreichen lässt.
Erhebt der Arbeitnehmer innerhalb der Klagefrist keine Kündigungsschutzklage, entsteht mit Ablauf der Kündigungsfrist der gesetzliche Abfindungsanspruch.
Wie hoch ist die Abfindung nach § 1a KSchG?
Die gesetzliche Abfindung nach § 1a KSchG beträgt:
0,5 Monatsverdienste für jedes Jahr des Bestehens des Arbeitsverhältnisses.
Ein Zeitraum von mehr als sechs Monaten wird bei der Berechnung auf ein volles Beschäftigungsjahr aufgerundet.
Beispiel zur Abfindung nach § 1a KSchG
Ein Arbeitnehmer verdient monatlich 4.000 Euro und war zehn Jahre im Unternehmen beschäftigt.
Die Abfindung beträgt:
4.000 Euro × 0,5 × 10 Jahre = 20.000 Euro
Diese Berechnung nach § 1a KSchG darf nicht mit einer allgemein verbindlichen Abfindungsformel verwechselt werden. Die Formel „0,5 Monatsgehälter pro Beschäftigungsjahr“ wird zwar auch häufig bei frei ausgehandelten Abfindungen als Orientierung verwendet. Arbeitgeber und Arbeitnehmer können bei einer freiwilligen Vereinbarung jedoch grundsätzlich einen anderen Betrag vereinbaren.
Ist eine Abfindung steuerpflichtig?
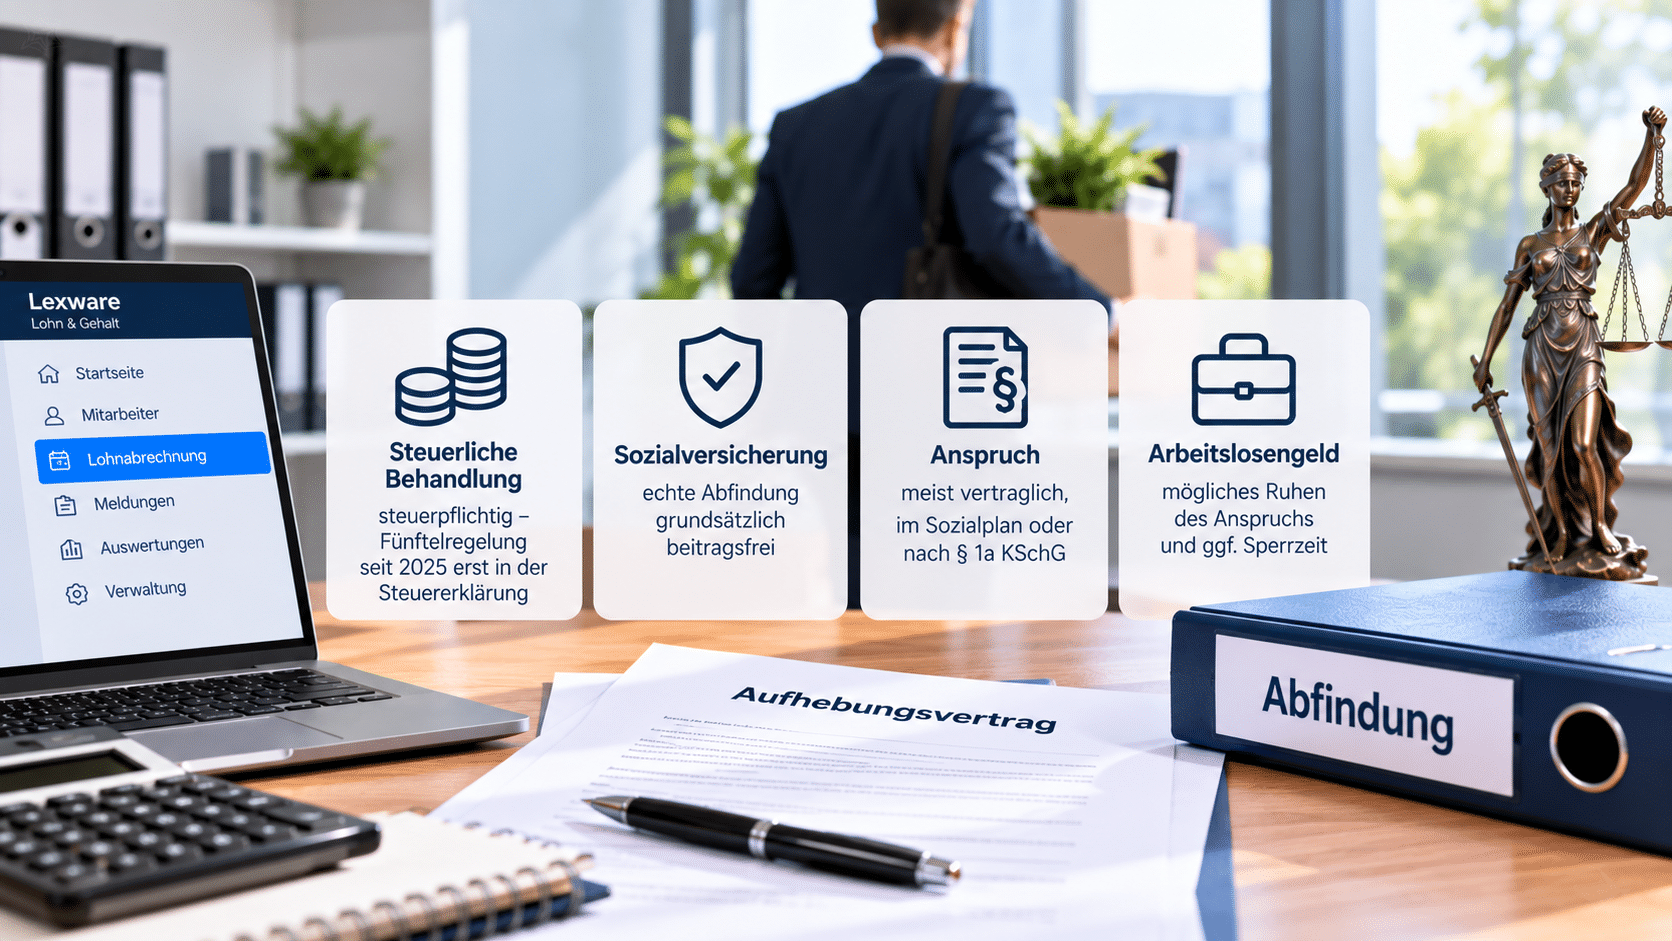
Ja. Eine Abfindung wegen der Beendigung des Arbeitsverhältnisses ist grundsätzlich steuerpflichtig.
Die früher bestehenden allgemeinen Steuerfreibeträge für Abfindungen gibt es nicht mehr.
Eine Abfindung wird lohnsteuerlich grundsätzlich als sonstiger Bezug behandelt.
Ist eine Abfindung sozialversicherungspflichtig?
Eine echte Abfindung wegen des Verlustes des Arbeitsplatzes ist grundsätzlich nicht sozialversicherungspflichtig.
Wird die Zahlung als Entschädigung für den Wegfall künftiger Verdienstmöglichkeiten durch den Verlust des Arbeitsplatzes geleistet, handelt es sich nach der sozialversicherungsrechtlichen Rechtsprechung nicht um Arbeitsentgelt.
Auf eine solche echte Abfindung fallen deshalb grundsätzlich keine Beiträge zur:
- Krankenversicherung,
- Pflegeversicherung,
- Rentenversicherung und
- Arbeitslosenversicherung
an.
Wann ist eine als Abfindung bezeichnete Zahlung doch sozialversicherungspflichtig?
Entscheidend ist nicht allein, wie Arbeitgeber und Arbeitnehmer die Zahlung bezeichnen.
Werden mit der Zahlung Ansprüche abgegolten, die bereits während des Beschäftigungsverhältnisses entstanden sind, kann es sich weiterhin um beitragspflichtiges Arbeitsentgelt handeln.
Dazu können beispielsweise gehören:
- rückständiges Arbeitsentgelt,
- noch ausstehende Sonderzahlungen,
- bestimmte Bonusansprüche oder
- andere bereits entstandene Vergütungsansprüche.
Auch Ausgleichszahlungen wegen einer Verringerung der Arbeitszeit, einer Versetzung auf einen schlechter bezahlten Arbeitsplatz oder einer Rückführung auf eine niedrigere tarifliche Einstufung bei fortbestehendem Arbeitsverhältnis sind sozialversicherungsrechtlich nicht mit einer echten Abfindung wegen Arbeitsplatzverlustes gleichzusetzen.
Bei einer Vereinbarung sollte deshalb klar erkennbar sein, welche Zahlung tatsächlich den Verlust des Arbeitsplatzes entschädigt und welche Beträge andere Ansprüche abgelten.
Was ist die Fünftelregelung bei einer Abfindung?
Eine hohe Abfindung kann das zu versteuernde Einkommen in einem Kalenderjahr erheblich erhöhen. Durch den progressiven Einkommensteuertarif kann dadurch eine entsprechend hohe Steuerbelastung entstehen.
Unter den Voraussetzungen des § 34 EStG kann für bestimmte außerordentliche Einkünfte eine Tarifermäßigung angewendet werden. Umgangssprachlich wird diese Berechnung als Fünftelregelung bezeichnet.
Dabei wird die Abfindung nicht tatsächlich auf fünf Jahre verteilt. Die Auszahlung erfolgt weiterhin vollständig. Das „Fünftel“ dient lediglich der Berechnung der tariflichen Einkommensteuer.
Wendet der Arbeitgeber die Fünftelregelung noch bei der Lohnabrechnung an?
Nein. Seit dem 1. Januar 2025 wird die Fünftelregelung im Lohnsteuerabzugsverfahren nicht mehr durch den Arbeitgeber angewendet.
Der Arbeitgeber berechnet die Lohnsteuer auf die Abfindung ohne die Tarifermäßigung nach § 34 EStG.
Das bedeutet nicht, dass die Fünftelregelung abgeschafft wurde. Die mögliche Steuerermäßigung wird seit 2025 erst im Rahmen der Einkommensteuerveranlagung des Arbeitnehmers berücksichtigt, wenn die gesetzlichen Voraussetzungen erfüllt sind.
Für die Lohnabrechnung ist diese Änderung besonders wichtig: Der Arbeitgeber muss nicht mehr prüfen, ob die Voraussetzungen für die Fünftelregelung vorliegen.
Wann kann die Fünftelregelung für eine Abfindung angewendet werden?
Eine Abfindung kann als Entschädigung zu den außerordentlichen Einkünften im Sinne des § 34 EStG gehören.
Für die Tarifermäßigung kommt es insbesondere darauf an, ob die steuerrechtlichen Voraussetzungen einer begünstigten Entschädigung erfüllt sind und eine entsprechende Zusammenballung von Einkünften vorliegt.
Die bloße Bezeichnung einer Zahlung als „Abfindung“ reicht auch steuerlich nicht aus.
Da die Prüfung seit 2025 nicht mehr Bestandteil des Lohnsteuerabzugs durch den Arbeitgeber ist, erfolgt die abschließende Beurteilung im Rahmen der Einkommensteuerveranlagung.
Muss die Abfindung in einem Kalenderjahr ausgezahlt werden?
Für die steuerliche Begünstigung nach § 34 EStG spielt die Zusammenballung der Einkünfte eine wichtige Rolle.
Eine Verteilung der Abfindung auf mehrere Kalenderjahre kann deshalb Auswirkungen darauf haben, ob die Voraussetzungen für die Tarifermäßigung erfüllt sind.
Bei der Vereinbarung unterschiedlicher Auszahlungstermine sollte die steuerliche Wirkung daher vorab geprüft werden.
Der Arbeitgeber sollte jedoch keine individuelle Steuerberatung für den Arbeitnehmer übernehmen. Bei größeren Abfindungen kann eine Beratung durch einen Steuerberater sinnvoll sein.
Kann eine Abfindung das Arbeitslosengeld beeinflussen?
Ja. Eine Abfindung kann Auswirkungen auf das Arbeitslosengeld haben. Dabei müssen insbesondere das Ruhen des Anspruchs und eine mögliche Sperrzeit unterschieden werden.
Wann ruht der Anspruch auf Arbeitslosengeld wegen einer Abfindung?
Nach § 158 SGB III kann der Anspruch auf Arbeitslosengeld ruhen, wenn:
- der Arbeitnehmer wegen der Beendigung des Arbeitsverhältnisses eine Abfindung, Entschädigung oder ähnliche Leistung erhält oder beanspruchen kann und
- das Arbeitsverhältnis beendet wurde, ohne die für den Arbeitgeber maßgebende ordentliche Kündigungsfrist einzuhalten.
Das Arbeitslosengeld wird dann für einen bestimmten Zeitraum nicht ausgezahlt.
Die Abfindung wird also nicht einfach Euro für Euro vom Arbeitslosengeld abgezogen. Entscheidend sind vielmehr die gesetzlichen Ruhensvorschriften.
Kann zusätzlich eine Sperrzeit eintreten?
Ja. Eine Sperrzeit ist von der Ruhensregelung zu unterscheiden.
Sie kann insbesondere relevant werden, wenn der Arbeitnehmer selbst zur Beendigung des Beschäftigungsverhältnisses beigetragen hat, beispielsweise durch:
- Eigenkündigung,
- Aufhebungsvertrag oder
- bestimmte Absprachen mit dem Arbeitgeber über die Beendigung des Arbeitsverhältnisses.
Ob tatsächlich eine Sperrzeit eintritt, hängt vom Einzelfall und insbesondere davon ab, ob ein wichtiger Grund für die Beendigung bestand.
Wer nach Beendigung des Arbeitsverhältnisses Arbeitslosengeld beanspruchen möchte, sollte die Auswirkungen eines Aufhebungs- oder Abwicklungsvertrags deshalb vor der Unterzeichnung prüfen.
Führt jede Abfindung zu einer Sperrzeit beim Arbeitslosengeld?
Nein. Die Zahlung einer Abfindung allein löst nicht automatisch eine Sperrzeit aus.
Entscheidend ist insbesondere, wie das Arbeitsverhältnis beendet wurde und ob der Arbeitnehmer an der Beendigung mitgewirkt hat.
Auch die Einhaltung der maßgeblichen Kündigungsfrist und die konkrete Gestaltung der Vereinbarung können für die sozialrechtliche Beurteilung wichtig sein.
Wie wird eine Abfindung in Lexware Lohn & Gehalt abgerechnet?
Vor der Erfassung einer Abfindung muss zunächst geklärt werden, um welche Art von Zahlung es sich handelt.
Bei einer echten Abfindung wegen des Verlustes des Arbeitsplatzes gilt grundsätzlich:
- lohnsteuerpflichtig,
- keine Anwendung der Fünftelregelung durch den Arbeitgeber seit 2025 und
- grundsätzlich beitragsfrei in der Sozialversicherung.
Davon müssen andere Zahlungen im Zusammenhang mit dem Ausscheiden getrennt betrachtet werden. Rückständiger Arbeitslohn oder andere bereits entstandene Vergütungsansprüche werden nicht allein dadurch zu einer beitragsfreien Abfindung, dass sie zusammen mit der Beendigung des Arbeitsverhältnisses ausgezahlt werden.
Bei der Abrechnung in Lexware Lohn & Gehalt ist deshalb eine für den jeweiligen Sachverhalt passende Lohnart beziehungsweise Abrechnungsart zu verwenden.
Die steuerliche Tarifermäßigung nach § 34 EStG muss bei ab 2025 ausgezahlten Abfindungen nicht mehr durch Lexware im Lohnsteuerabzugsverfahren berechnet werden. Eine mögliche Steuerermäßigung erhält der Arbeitnehmer im Rahmen seiner Einkommensteuerveranlagung.
Was sollte der Arbeitgeber bei einer Abfindung dokumentieren?
Für die spätere Abrechnung und Prüfung sollte eindeutig dokumentiert sein:
- aus welchem Grund die Zahlung erfolgt,
- welcher Betrag als Abfindung vereinbart wurde,
- wann die Abfindung fällig und ausgezahlt wird,
- ob daneben weitere Vergütungsansprüche abgegolten werden,
- zu welchem Zeitpunkt das Arbeitsverhältnis endet und
- auf welcher Grundlage die Beendigung und die Abfindung vereinbart wurden.
Eine klare Trennung zwischen echter Abfindung und anderen Entgeltbestandteilen ist insbesondere für die sozialversicherungsrechtliche Behandlung wichtig.
Welche gesetzlichen Regelungen sind bei einer Abfindung wichtig?
Je nach Sachverhalt können insbesondere folgende Vorschriften relevant sein:
- § 1a KSchG – Abfindungsanspruch bei betriebsbedingter Kündigung,
- § 9 KSchG – gerichtliche Auflösung des Arbeitsverhältnisses,
- § 10 KSchG – Höhe einer gerichtlich festgesetzten Abfindung,
- § 34 EStG – Tarifermäßigung für außerordentliche Einkünfte und
- § 158 SGB III – Ruhen des Arbeitslosengeldanspruchs bei Entlassungsentschädigungen.