 Ein Mitarbeiterdarlehen – auch Arbeitgeberdarlehen genannt – liegt vor, wenn ein Arbeitgeber einem Arbeitnehmer aufgrund des Arbeitsverhältnisses Geld auf Grundlage eines Darlehensvertrags überlässt. Das Darlehen kann marktüblich verzinst, zinsverbilligt oder zinslos gewährt werden.
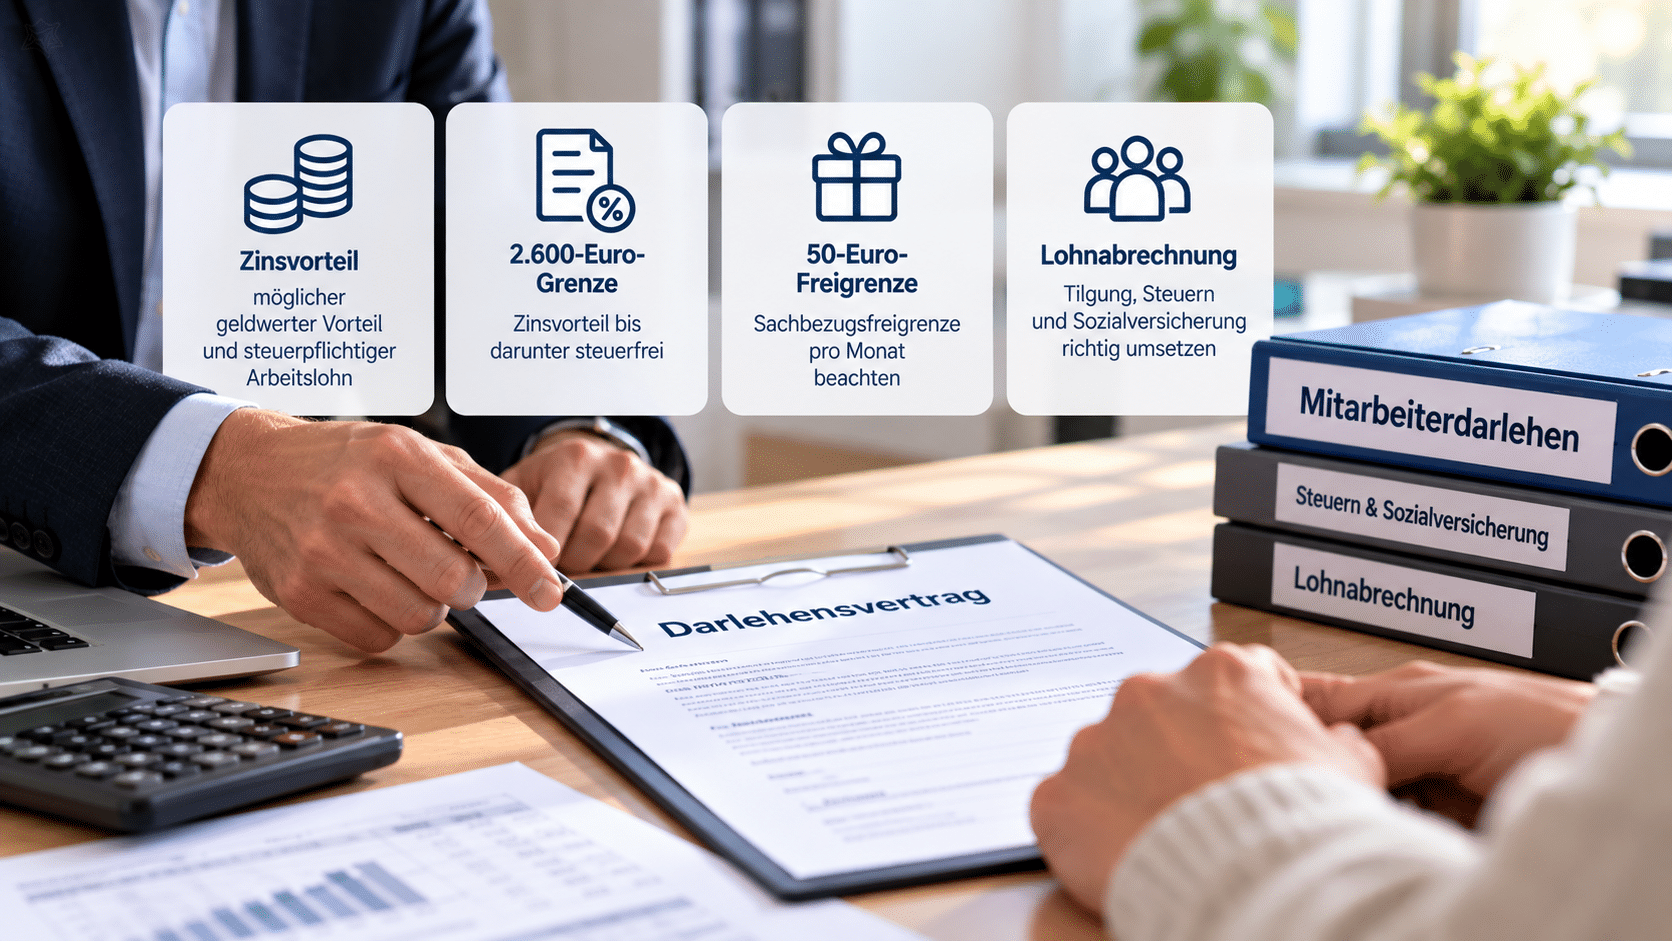
Steuerlich interessant wird das Mitarbeiterdarlehen vor allem dann, wenn der Arbeitnehmer weniger Zinsen zahlen muss, als er für ein vergleichbares Darlehen am Markt zahlen müsste. Dieser Zinsvorteil kann einen geldwerten Vorteil und damit steuerpflichtigen Arbeitslohn darstellen.
Was ist ein Mitarbeiterdarlehen?
Bei einem Mitarbeiterdarlehen stellt der Arbeitgeber dem Arbeitnehmer einen bestimmten Geldbetrag zur Verfügung. Der Arbeitnehmer verpflichtet sich, das Darlehen entsprechend der getroffenen Vereinbarung zurückzuzahlen.
Typische Regelungen eines Darlehensvertrags betreffen:
- Darlehensbetrag,
- Auszahlungszeitpunkt,
- Zinssatz,
- Tilgungshöhe und Tilgungszeitpunkte,
- Laufzeit,
- Möglichkeiten einer vorzeitigen Rückzahlung,
- Folgen eines Zahlungsverzugs und
- Regelungen für die Beendigung des Arbeitsverhältnisses.
Mitarbeiterdarlehen werden beispielsweise als zusätzliche Sozialleistung eingesetzt oder um Beschäftigte bei größeren privaten Ausgaben finanziell zu unterstützen.
Was ist der Unterschied zwischen Mitarbeiterdarlehen und Gehaltsvorschuss?
Nicht jede Vorauszahlung des Arbeitgebers ist ein Mitarbeiterdarlehen.
Bei einem echten Darlehen wird dem Arbeitnehmer aufgrund eines Darlehensvertrags Kapital zur vorübergehenden Nutzung überlassen. Der Arbeitnehmer muss dieses entsprechend den vereinbarten Bedingungen zurückzahlen.
Ein Lohn- oder Gehaltsvorschuss kann dagegen lediglich eine vorgezogene Auszahlung von ohnehin geschuldetem Arbeitsentgelt sein. In diesem Fall wird kein eigenständiges Darlehen gewährt.
Auch Reisekostenvorschüsse oder vorschüssig gezahlter Auslagenersatz sind grundsätzlich keine Arbeitgeberdarlehen.
Ist ein Mitarbeiterdarlehen steuerpflichtig?
Die Auszahlung und Rückzahlung des Darlehens selbst stellen grundsätzlich keinen steuerpflichtigen Arbeitslohn dar.
Steuerpflichtig kann jedoch der Vorteil sein, den der Arbeitnehmer aufgrund besonders günstiger Darlehenskonditionen erhält.
Gewährt der Arbeitgeber das Darlehen zu einem marktüblichen Zinssatz, entsteht grundsätzlich kein steuerpflichtiger Zinsvorteil.
Ist das Darlehen dagegen zinslos oder liegt der vereinbarte Zinssatz unter dem marktüblichen Zinssatz, muss geprüft werden, ob ein geldwerter Vorteil entsteht.
Wie wird der Zinsvorteil bei einem Mitarbeiterdarlehen berechnet?
Der geldwerte Vorteil ergibt sich grundsätzlich aus dem Unterschied zwischen:
- dem maßgeblichen marktüblichen Zinssatz und
- dem Zinssatz, den der Arbeitnehmer tatsächlich zahlen muss.
Für den Vergleich ist ein Darlehen mit möglichst vergleichbaren Bedingungen heranzuziehen. Dazu gehören insbesondere:
- Darlehensart,
- Darlehenshöhe,
- Laufzeit,
- Zinsbindung und
- Tilgungsbedingungen.
Für die Feststellung des marktüblichen Zinssatzes können unter den steuerlichen Voraussetzungen beispielsweise die von der Deutschen Bundesbank veröffentlichten Effektivzinssätze für vergleichbare Kredite herangezogen werden.
Beispiel für einen Zinsvorteil
Ein Arbeitnehmer erhält von seinem Arbeitgeber ein Darlehen von 10.000 Euro. Der Arbeitnehmer zahlt 1 % Zinsen. Für ein vergleichbares Darlehen wäre am Markt ein Zinssatz von 5 % maßgeblich.
Die Zinsverbilligung beträgt damit 4 Prozentpunkte.
Auf Grundlage der jeweiligen Restschuld ist der daraus entstehende Zinsvorteil zu ermitteln. Da sich die Restschuld durch die laufende Tilgung verringert, kann sich auch der geldwerte Vorteil im Laufe der Darlehenszeit verändern.
Was bedeutet die 2.600-Euro-Grenze beim Mitarbeiterdarlehen?
Für Arbeitgeberdarlehen gibt es eine wichtige Vereinfachungsregel.
Zinsvorteile sind nicht als Arbeitslohn zu versteuern, wenn die Summe der noch nicht getilgten Arbeitgeberdarlehen am Ende des jeweiligen Lohnzahlungszeitraums 2.600 Euro nicht übersteigt.
Entscheidend ist also nicht der ursprünglich ausgezahlte Darlehensbetrag, sondern die noch bestehende Darlehenssumme.
Sinkt die Restschuld beispielsweise durch Tilgung auf höchstens 2.600 Euro, ist der anschließend entstehende Zinsvorteil nach dieser Regel nicht mehr als Arbeitslohn zu versteuern.
Ist die 2.600-Euro-Grenze ein Freibetrag?
Nein. Die Grenze von 2.600 Euro ist kein Freibetrag, der vom Darlehensbetrag abgezogen wird.
Übersteigt die Summe der noch nicht getilgten Arbeitgeberdarlehen diese Grenze, muss der Zinsvorteil grundsätzlich ermittelt werden.
Das bedeutet allerdings noch nicht automatisch, dass tatsächlich Lohnsteuer anfällt. Anschließend ist zu prüfen, ob für den ermittelten Zinsvorteil die allgemeine Sachbezugsfreigrenze angewendet werden kann.
Gilt die 50-Euro-Sachbezugsfreigrenze für den Zinsvorteil?
Grundsätzlich ja. Zinsvorteile aus einem zinslosen oder zinsverbilligten Arbeitgeberdarlehen sind Sachbezüge.
Bei einer Bewertung nach § 8 Abs. 2 EStG kann deshalb die monatliche Sachbezugsfreigrenze von 50 Euro berücksichtigt werden.
Dabei sind allerdings auch andere Sachbezüge zu berücksichtigen, die unter dieselbe Freigrenze fallen.
Wichtig: Die 50 Euro sind eine Freigrenze und kein Freibetrag. Wird die Grenze durch die Summe der relevanten Sachbezüge überschritten, ist nicht lediglich der übersteigende Betrag steuerpflichtig.
Beispiel
Die Restschuld eines zinsverbilligten Mitarbeiterdarlehens beträgt mehr als 2.600 Euro. Der monatliche steuerlich ermittelte Zinsvorteil beträgt 35 Euro.
Erhält der Arbeitnehmer keine weiteren Sachbezüge, die auf die 50-Euro-Freigrenze anzurechnen sind, bleibt der Zinsvorteil grundsätzlich steuerfrei.
Erhält der Arbeitnehmer dagegen weitere unter diese Freigrenze fallende Sachbezüge von beispielsweise 25 Euro, beträgt die Summe 60 Euro. Die monatliche Freigrenze ist damit überschritten.
Gibt es Besonderheiten bei Arbeitnehmern von Banken?
Ja. Gehört die Darlehensgewährung zur Produktpalette des Arbeitgebers und bietet der Arbeitgeber vergleichbare Darlehen überwiegend fremden Dritten an, kann für die Bewertung des Vorteils § 8 Abs. 3 EStG maßgeblich sein.
Das betrifft insbesondere Mitarbeiter von Kreditinstituten, die von ihrem Arbeitgeber ein vergünstigtes Darlehen erhalten.
In diesen Fällen gelten besondere Bewertungsregeln und gegebenenfalls der Rabattfreibetrag. Sie sollten deshalb getrennt von einem gewöhnlichen Mitarbeiterdarlehen eines Unternehmens betrachtet werden, dessen Geschäftstätigkeit nicht in der Kreditvergabe besteht.
Ist der Zinsvorteil sozialversicherungspflichtig?
Ein steuerpflichtiger Zinsvorteil aus einem Arbeitgeberdarlehen kann grundsätzlich auch beitragspflichtiges Arbeitsentgelt in der Sozialversicherung darstellen.
Die sozialversicherungsrechtliche Behandlung hängt dabei von der steuerlichen Behandlung und den jeweils anzuwendenden Vorschriften der Sozialversicherungsentgeltverordnung ab.
Bei der Entgeltabrechnung muss deshalb geprüft werden, ob und in welcher Höhe ein beitragspflichtiger geldwerter Vorteil vorliegt.
Kann die Tilgung direkt über die Lohnabrechnung erfolgen?
Ja, wenn dies entsprechend vereinbart wurde. Häufig werden die monatlichen Tilgungsraten unmittelbar mit dem auszuzahlenden Nettoentgelt verrechnet.
Die Tilgung selbst vermindert dabei nicht das steuer- und sozialversicherungspflichtige Bruttoarbeitsentgelt. Es handelt sich um die Rückzahlung einer bestehenden Darlehensverbindlichkeit des Arbeitnehmers.
In der Abrechnung sollte deshalb zwischen:
- dem normalen Arbeitsentgelt,
- einem gegebenenfalls steuer- und beitragspflichtigen Zinsvorteil und
- der Tilgung des Darlehens aus dem Nettoentgelt
unterschieden werden.
Was passiert mit dem Mitarbeiterdarlehen bei einer Kündigung?
Die Beendigung des Arbeitsverhältnisses führt nicht automatisch dazu, dass das gesamte Mitarbeiterdarlehen sofort zurückgezahlt werden muss.
Entscheidend sind insbesondere die Regelungen des Darlehensvertrags und die Umstände der Beendigung des Arbeitsverhältnisses.
Arbeitgeber können grundsätzlich Regelungen für den Fall vereinbaren, dass das Arbeitsverhältnis vor vollständiger Tilgung des Darlehens endet. Eine Klausel, nach der unabhängig von den Umständen jeder Beendigung sofort die gesamte Restschuld fällig wird, kann jedoch zu weit gehen.
Das Bundesarbeitsgericht hat beispielsweise entschieden, dass eine entsprechende Vertragsklausel unwirksam sein kann, wenn sie auch Fälle erfasst, in denen kein berechtigtes Interesse des Arbeitgebers an einer sofortigen Rückzahlung besteht.
Deshalb sollte der Darlehensvertrag klar und angemessen regeln, was bei:
- Eigenkündigung des Arbeitnehmers,
- Kündigung durch den Arbeitgeber,
- Aufhebungsvertrag oder
- sonstiger Beendigung des Arbeitsverhältnisses
mit der noch offenen Darlehenssumme geschieht.
Kann ein Mitarbeiterdarlehen nach dem Ausscheiden weiterlaufen?
Ja. Ist keine wirksame vorzeitige Fälligkeit vereinbart oder wird das Darlehen nicht wirksam gekündigt, kann der Darlehensvertrag grundsätzlich auch nach Beendigung des Arbeitsverhältnisses fortbestehen.
Der ehemalige Arbeitnehmer zahlt die vereinbarten Raten dann außerhalb der Lohnabrechnung weiter.
Eine entsprechende Regelung sollte bereits beim Abschluss des Darlehensvertrags berücksichtigt werden.
Was sollte in einem Mitarbeiterdarlehensvertrag stehen?
Ein Mitarbeiterdarlehen sollte schriftlich und eindeutig vereinbart werden. Der Vertrag sollte insbesondere regeln:
- Höhe des Darlehens,
- Auszahlung,
- Zinssatz,
- Tilgungsplan,
- Laufzeit,
- Verrechnung der Tilgungsraten mit dem Nettoentgelt,
- Sondertilgungsmöglichkeiten,
- Folgen eines Zahlungsverzugs,
- Behandlung bei längeren Fehlzeiten ohne Entgeltzahlung und
- Folgen einer Beendigung des Arbeitsverhältnisses.
Bei größeren Darlehensbeträgen sollten außerdem mögliche Sicherheiten und Kündigungsrechte geprüft werden.
Wie wird ein Mitarbeiterdarlehen in der Buchhaltung erfasst?
Die Auszahlung des Darlehens stellt für das Unternehmen grundsätzlich eine Forderung gegenüber dem Arbeitnehmer dar.
In der Finanzbuchhaltung wird das Mitarbeiterdarlehen deshalb auf einem entsprechenden Forderungskonto erfasst.
Für eine übersichtliche Abstimmung kann es sinnvoll sein, für einzelne Mitarbeiter beziehungsweise einzelne Darlehen eigene Unterkonten zu verwenden. Dadurch lassen sich Auszahlung, Tilgungen und verbleibende Restschuld nachvollziehen.
Wie wird ein Mitarbeiterdarlehen in Lexware Lohn & Gehalt abgerechnet?
Bei der Lohnabrechnung müssen zwei Vorgänge voneinander getrennt werden:
- die gegebenenfalls erforderliche Abrechnung eines steuer- und sozialversicherungspflichtigen Zinsvorteils und
- die Rückzahlung beziehungsweise Tilgung des Darlehens.
Die monatliche Tilgungsrate wird regelmäßig aus dem Nettoentgelt des Arbeitnehmers einbehalten, sofern eine entsprechende Vereinbarung besteht.
Ein steuerpflichtiger geldwerter Vorteil aus einer Zinsverbilligung muss dagegen als entsprechender Sachbezug in der Entgeltabrechnung berücksichtigt werden.
Die konkrete Einrichtung der verwendeten Lohnarten sollte sich nach der eingesetzten Version von Lexware Lohn & Gehalt und dem konkreten Abrechnungsfall richten.
Die frühere Praxis, hierfür pauschal eine Kopie einer bestimmten Pfändungslohnart anzulegen, sollte nicht ohne Prüfung auf aktuelle Programmversionen übertragen werden.
Wie lässt sich das Mitarbeiterdarlehen zwischen Lohn und Buchhaltung abstimmen?
Wird die Tilgungsrate über die Lohnabrechnung einbehalten, sollte die Buchung auf das Forderungskonto des Mitarbeiters erfolgen.
Dadurch vermindert jede Tilgungsrate die offene Forderung des Unternehmens.
Der Saldo des Forderungskontos sollte regelmäßig mit dem Darlehens- beziehungsweise Tilgungsplan abgeglichen werden. So lässt sich feststellen, ob:
- alle vereinbarten Raten berücksichtigt wurden,
- die Restschuld korrekt ist und
- gegebenenfalls noch Zinsen oder andere vereinbarte Beträge offen sind.
Welche steuerlichen Vorschriften gelten für Mitarbeiterdarlehen?
Die lohnsteuerliche Behandlung richtet sich insbesondere nach § 8 EStG.
Ausführliche Verwaltungsregelungen zur Bewertung von Zinsvorteilen enthält außerdem das BMF-Schreiben zur steuerlichen Behandlung von Arbeitgeberdarlehen vom 19. Mai 2015, das weiterhin in den amtlichen Lohnsteuer-Hinweisen berücksichtigt wird.