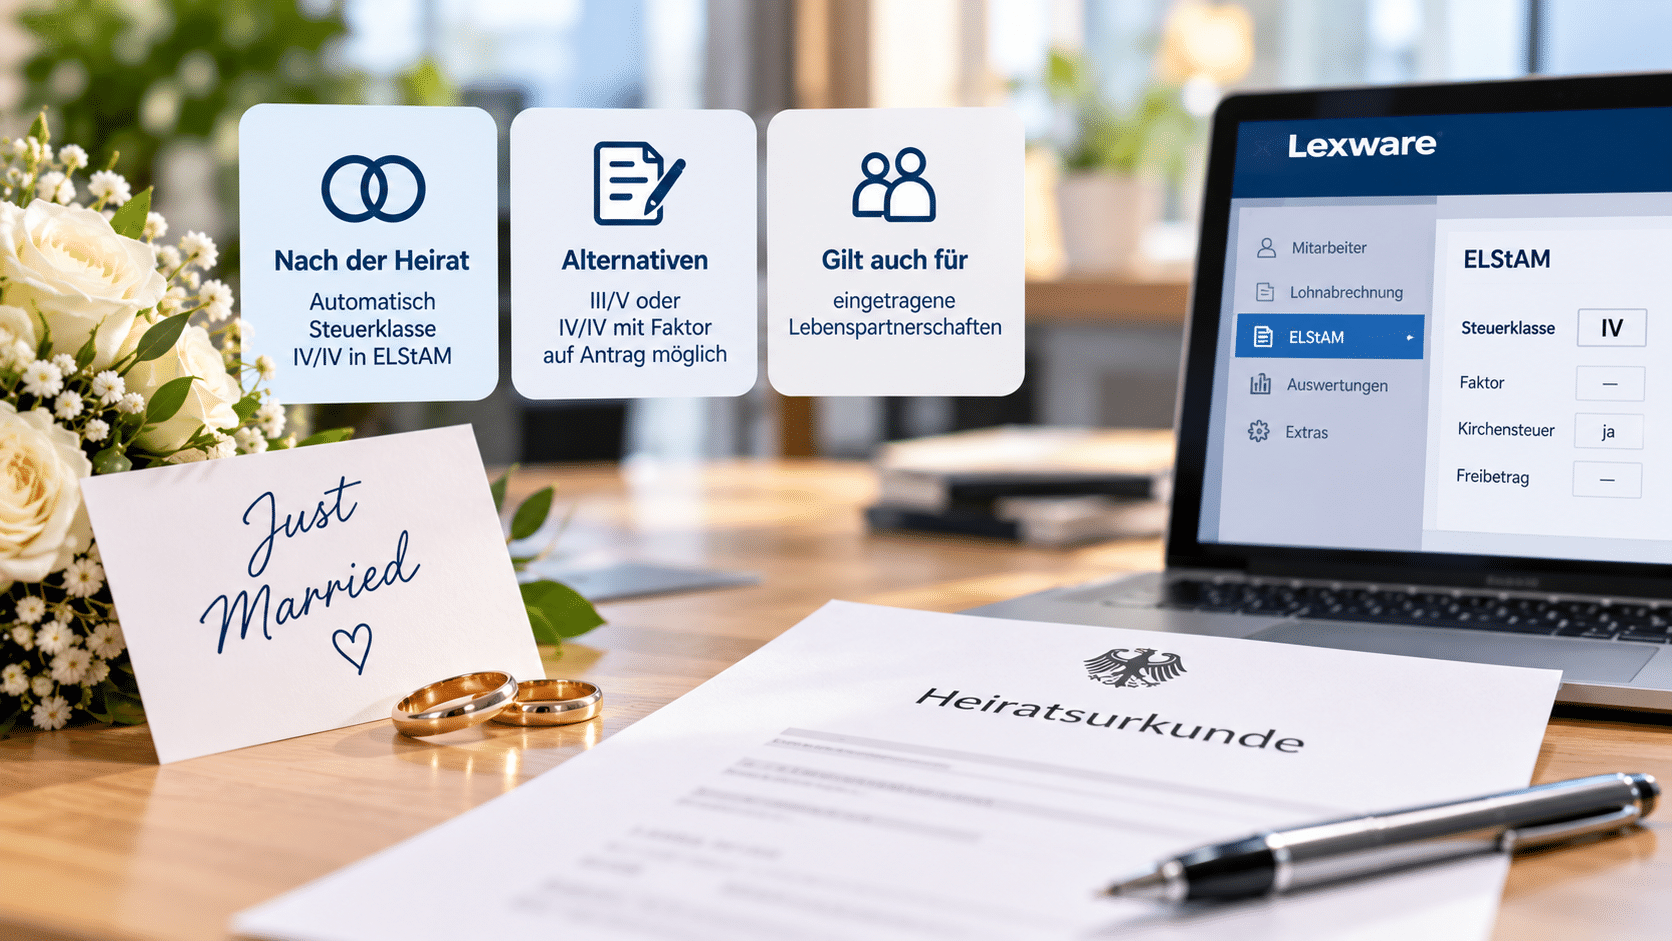
 Nach einer Eheschließung werden Ehegatten im ELStAM-Verfahren grundsätzlich automatisch in die Steuerklassenkombination IV/IV eingereiht. Das gilt auch dann, wenn nur einer der Ehegatten Arbeitslohn bezieht.
Eine gesonderte Mitteilung an den Arbeitgeber ist für diese automatische Änderung normalerweise nicht erforderlich. Die Meldebehörden übermitteln die Eheschließung an die Finanzverwaltung. Die geänderten elektronischen Lohnsteuerabzugsmerkmale (ELStAM) werden anschließend für den Arbeitgeber zum Abruf bereitgestellt.
Welche Steuerklasse gilt nach der Heirat automatisch?
Bei einer Eheschließung wird nach § 39e Abs. 3 EStG für jeden Ehegatten automatisiert die Steuerklasse IV gebildet, wenn beide Ehegatten unbeschränkt einkommensteuerpflichtig sind und nicht dauernd getrennt leben.
Damit gilt nach der Heirat zunächst die Steuerklassenkombination IV/IV.
Das gilt ausdrücklich auch dann, wenn nur einer der Ehegatten Arbeitslohn bezieht. Die automatische Zuordnung richtet sich also nicht danach, ob beide Ehegatten Arbeitnehmer sind.
Ab wann gilt Steuerklasse IV nach der Heirat?
Die Steuerklasse IV wird grundsätzlich mit Wirkung ab Beginn des Monats der Eheschließung gebildet.
Heiratet ein Paar beispielsweise am 20. September, gilt die automatisierte Steuerklassenkombination IV/IV grundsätzlich bereits ab dem 1. September.
Die Eheschließung wird von der Meldebehörde an die Finanzverwaltung übermittelt. Auf dieser Grundlage werden die ELStAM geändert und dem Arbeitgeber elektronisch zur Verfügung gestellt.
Muss der Arbeitnehmer seinem Arbeitgeber die Heirat mitteilen?
Für die steuerliche Änderung der ELStAM ist grundsätzlich keine manuelle Änderung der Steuerklasse durch den Arbeitgeber erforderlich.
Der Arbeitgeber verwendet beim Lohnsteuerabzug die elektronischen Lohnsteuerabzugsmerkmale, die ihm von der Finanzverwaltung bereitgestellt werden. Ändert sich dort die Steuerklasse, ist die neue Steuerklasse bei der Lohnabrechnung entsprechend anzuwenden.
Eine Information des Arbeitgebers über die Heirat kann aus anderen betrieblichen Gründen trotzdem erforderlich oder sinnvoll sein, beispielsweise wenn sich personenbezogene Daten oder Ansprüche auf bestimmte Arbeitgeberleistungen ändern.
Können Ehegatten statt IV/IV die Steuerklassen III/V wählen?
Ja. Die Steuerklassenkombination III/V kann auch 2026 weiterhin beantragt werden.
Nach § 38b EStG können Ehegatten unter den gesetzlichen Voraussetzungen gemeinsam beantragen, dass ein Ehegatte in Steuerklasse III und der andere in Steuerklasse V eingereiht wird.
Die automatisch nach der Eheschließung gebildete Kombination IV/IV ist deshalb lediglich der gesetzliche Ausgangspunkt. Sie bedeutet nicht, dass ein späterer Steuerklassenwechsel ausgeschlossen ist.
Bei einer Eheschließung kann die Kombination III/V beim zuständigen Finanzamt auf gemeinsamen Antrag auch mit Wirkung ab Beginn des Monats der Eheschließung beantragt werden.
Kann ein Ehegatte allein von III/V zurück zu IV/IV wechseln?
Ja. Für den Wechsel von III/V zurück zu IV/IV genügt nach § 38b Abs. 3 EStG der Antrag eines Ehegatten.
Wird dieser Antrag gestellt, werden beide Ehegatten in Steuerklasse IV eingereiht.
Damit kann die Kombination III/V nur bestehen bleiben, solange nicht einer der Ehegatten die Rückkehr zu IV/IV beantragt.
Was ist IV/IV mit Faktor?
Als Alternative zu IV/IV und III/V können Ehegatten, die beide Arbeitslohn beziehen, das Faktorverfahren wählen.
Dabei erhalten beide Ehegatten die Steuerklasse IV. Zusätzlich berechnet das Finanzamt einen Faktor, mit dem die steuermindernde Wirkung des Splittingverfahrens bereits beim laufenden Lohnsteuerabzug berücksichtigt wird.
Das Verfahren soll den Lohnsteuerabzug besser an die voraussichtliche gemeinsame Einkommensteuer der Ehegatten annähern.
Rechtsgrundlage ist § 39f EStG.
Wie lange gilt der Faktor?
Ein vom Finanzamt gebildeter Faktor kann für bis zu zwei Kalenderjahre gelten.
Die im alten ELStAM-Verfahren zunächst nur geplante zweijährige Gültigkeit ist inzwischen umgesetzt und geltendes Recht.
Welche Steuerklassenkombination ist günstiger?
Die Steuerklassen bestimmen in erster Linie, wie viel Lohnsteuer während des Jahres vom Arbeitslohn einbehalten wird. Sie ändern grundsätzlich nicht die endgültige gemeinsame Einkommensteuer, die sich bei zusammen veranlagten Ehegatten nach Ablauf des Jahres ergibt.
Unterschiede bestehen deshalb vor allem beim laufenden monatlichen Nettolohn sowie bei der Frage, wie gut der laufende Lohnsteuerabzug bereits zur voraussichtlichen Jahressteuer passt.
- IV/IV ist die automatische gesetzliche Kombination nach der Heirat.
- III/V kann auf gemeinsamen Antrag gewählt werden und führt zu einer stärkeren Verlagerung des laufenden Lohnsteuerabzugs zwischen den Ehegatten.
- IV/IV mit Faktor berücksichtigt die Einkommensverhältnisse beider Ehegatten genauer und soll den laufenden Lohnsteuerabzug stärker an die voraussichtliche gemeinsame Einkommensteuer annähern.
Welche Variante im Einzelfall zweckmäßig ist, hängt unter anderem von der Höhe und Verteilung der Arbeitslöhne sowie den persönlichen Verhältnissen ab.
Wie kann die Steuerklasse geändert werden?
Ein Steuerklassenwechsel kann beim zuständigen Finanzamt beantragt werden. Der Antrag kann auch elektronisch über Mein ELSTER gestellt werden.
Ehegatten können ihre Steuerklassen grundsätzlich auch während des Kalenderjahres ändern lassen. Soll die Änderung noch im laufenden Kalenderjahr berücksichtigt werden, muss der Antrag grundsätzlich spätestens am 30. November gestellt werden.
Eine regulär während des Jahres beantragte Änderung wird grundsätzlich ab Beginn des Monats wirksam, der auf die Antragstellung folgt.
Gelten die Regelungen auch für eingetragene Lebenspartnerschaften?
Die steuerlichen Regelungen des Einkommensteuergesetzes zu Ehegatten und Ehen sind nach § 2 Abs. 8 EStG grundsätzlich entsprechend auf Lebenspartner und Lebenspartnerschaften anzuwenden.
Im ELStAM-Verfahren werden Ehe und eingetragene Lebenspartnerschaft hinsichtlich der Steuerklassenbildung entsprechend behandelt.
Was muss der Arbeitgeber bei ELStAM beachten?
Der Arbeitgeber entscheidet nicht selbst über die Steuerklasse eines Arbeitnehmers. Für den Lohnsteuerabzug sind grundsätzlich die von der Finanzverwaltung elektronisch bereitgestellten ELStAM maßgeblich.
Wird nach einer Heirat eine neue Steuerklasse bereitgestellt, muss diese deshalb nicht manuell anhand einer Heiratsurkunde festgelegt werden.
Das gilt auch bei einem späteren Steuerklassenwechsel: Sobald die Finanzverwaltung die geänderten ELStAM bereitstellt, werden die neuen Merkmale beim Lohnsteuerabzug berücksichtigt.
Wie wird eine geänderte Steuerklasse in Lexware berücksichtigt?
Bei Nutzung des ELStAM-Verfahrens werden die von der Finanzverwaltung bereitgestellten Änderungen über das ELStAM-Verfahren abgerufen und in der Lohnabrechnung berücksichtigt.
Die Steuerklasse sollte nicht allein aufgrund einer Mitteilung des Arbeitnehmers manuell geändert werden. Maßgeblich sind grundsätzlich die von der Finanzverwaltung bereitgestellten elektronischen Lohnsteuerabzugsmerkmale.
Stimmen die in Lexware bereitgestellten ELStAM nach einer Heirat oder einem beantragten Steuerklassenwechsel nicht mit den erwarteten Merkmalen überein, sollte zunächst geprüft werden, welche Daten die Finanzverwaltung tatsächlich bereitgestellt hat. Eine fehlerhafte Steuerklasse muss gegebenenfalls vom Arbeitnehmer mit dem zuständigen Finanzamt geklärt werden.