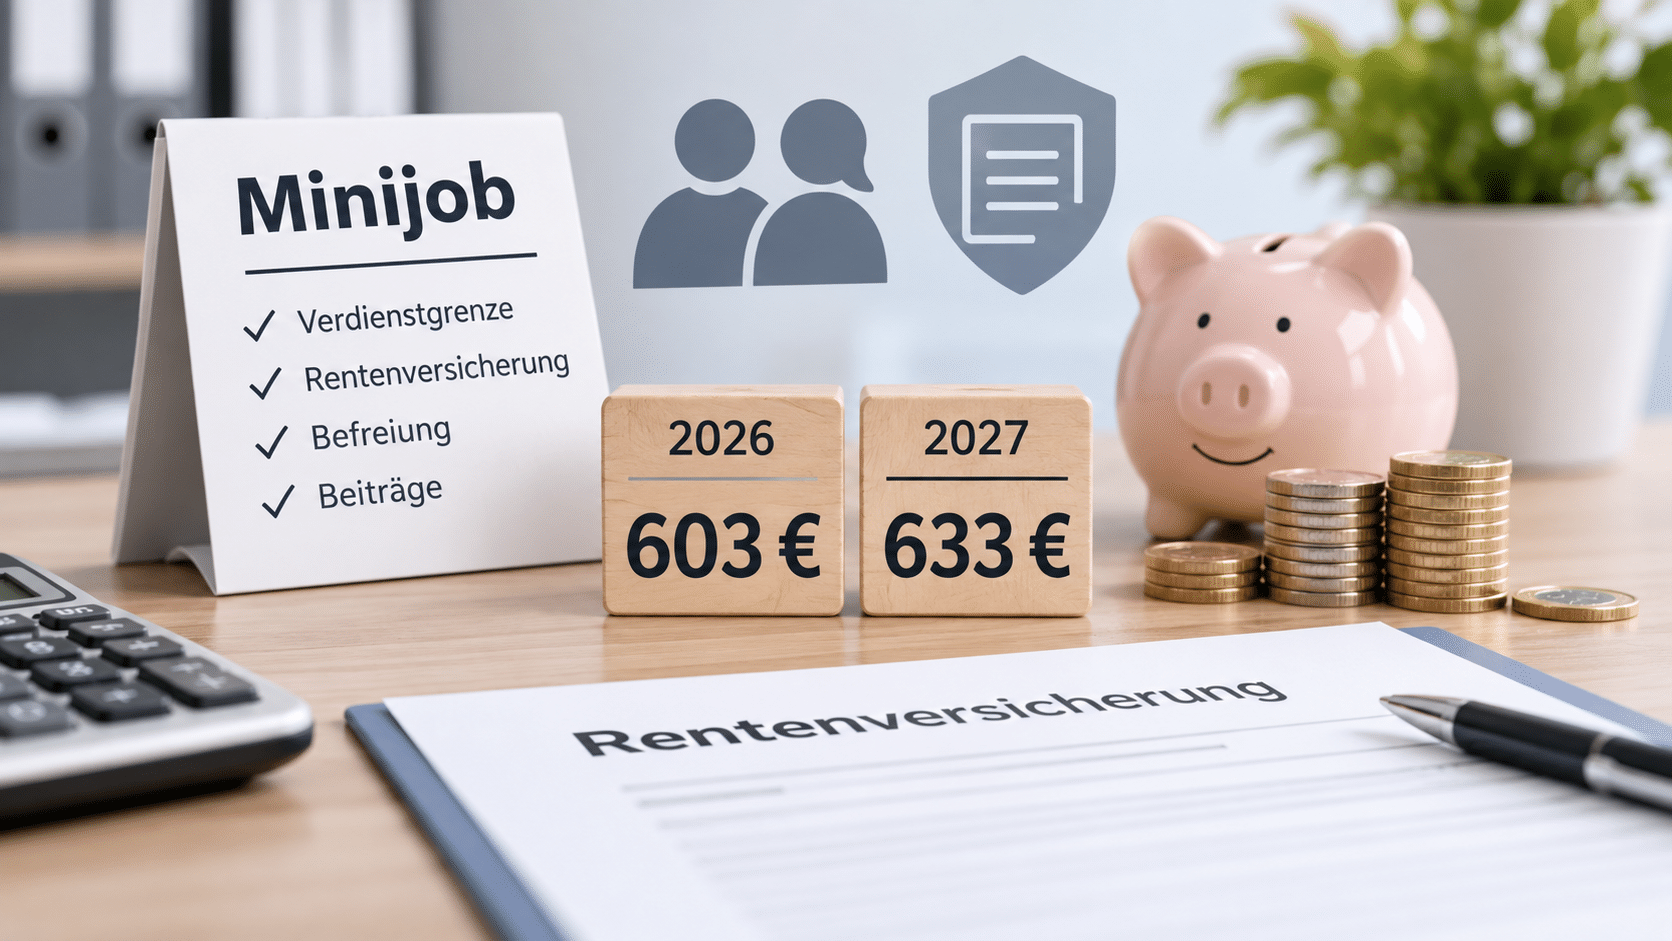
 Minijobber sind grundsätzlich rentenversicherungspflichtig. Bei einem gewerblichen Minijob zahlt der Arbeitgeber einen pauschalen Rentenversicherungsbeitrag von 15 Prozent. Der Arbeitnehmer trägt grundsätzlich die Differenz zum allgemeinen Beitragssatz der Rentenversicherung. Er kann sich jedoch auf Antrag von der Rentenversicherungspflicht befreien lassen.
Sozialversicherungsrecht
Was bedeutet Sozialversicherungsrecht für Arbeitgeber?
Das Sozialversicherungsrecht bestimmt, ob und in welchem Umfang Arbeitnehmer in der gesetzlichen Sozialversicherung versichert sind. Für Arbeitgeber ist es ein wesentlicher Bestandteil der Lohn- und Gehaltsabrechnung.
Bereits bei Beginn einer Beschäftigung muss geklärt werden, wie das Beschäftigungsverhältnis sozialversicherungsrechtlich einzuordnen ist. Davon hängen unter anderem die Berechnung der Beiträge und die Meldungen an die Sozialversicherung ab.
Im LexWIKI erklären wir wichtige Regelungen verständlich und mit Blick auf die betriebliche Praxis. Wo es sinnvoll ist, zeigen wir auch den Zusammenhang mit der Lohnabrechnung in Lexware.
Welche Zweige der Sozialversicherung gibt es?
Bei einem sozialversicherungspflichtigen Beschäftigungsverhältnis sind insbesondere vier Versicherungszweige relevant:
- Krankenversicherung – Absicherung insbesondere bei Krankheit,
- Pflegeversicherung – Absicherung des Pflegerisikos,
- Rentenversicherung – insbesondere Altersvorsorge und Leistungen bei verminderter Erwerbsfähigkeit,
- Arbeitslosenversicherung – Absicherung bei Arbeitslosigkeit und Leistungen der Arbeitsförderung.
Daneben gehört die gesetzliche Unfallversicherung zum System der Sozialversicherung. Die Beiträge werden grundsätzlich vom Arbeitgeber getragen und über den zuständigen Unfallversicherungsträger beziehungsweise die Berufsgenossenschaft abgewickelt.
Wann ist ein Arbeitnehmer sozialversicherungspflichtig?
Ob Sozialversicherungspflicht besteht, hängt nicht allein davon ab, ob jemand für ein Unternehmen arbeitet. Entscheidend sind die tatsächlichen Verhältnisse des Beschäftigungsverhältnisses.
Zu prüfen sind beispielsweise:
- Art und Umfang der Beschäftigung,
- Höhe des regelmäßigen Arbeitsentgelts,
- Arbeitszeit und Dauer der Beschäftigung,
- weitere gleichzeitig ausgeübte Beschäftigungen sowie
- besondere persönliche oder berufliche Voraussetzungen.
Eine falsche sozialversicherungsrechtliche Beurteilung kann dazu führen, dass Beiträge oder Meldungen korrigiert werden müssen. Die richtige Einordnung sollte deshalb bereits vor der ersten Abrechnung erfolgen.
Was gilt bei Minijobs in der Sozialversicherung?
Für geringfügige Beschäftigungen gelten besondere Regelungen. Dabei muss zunächst unterschieden werden, um welche Form der geringfügigen Beschäftigung es sich handelt.
Bei einem Minijob mit Verdienstgrenze sind unter anderem folgende Punkte zu prüfen:
- regelmäßiges Arbeitsentgelt,
- aktuell geltende Verdienstgrenze,
- weitere Beschäftigungsverhältnisse,
- Rentenversicherungspflicht des Arbeitnehmers,
- mögliche Befreiung von der Rentenversicherungspflicht sowie
- Pauschalabgaben des Arbeitgebers.
Die sozialversicherungsrechtliche Beurteilung sollte erfolgen, bevor der Arbeitnehmer als Minijobber in der Lohnabrechnung angelegt wird.
Was ist bei einem Midijob im Übergangsbereich zu beachten?
Liegt das regelmäßige Arbeitsentgelt oberhalb der Minijob-Grenze und innerhalb des gesetzlich festgelegten Übergangsbereichs, kann ein Midijob vorliegen.
Arbeitnehmer sind dabei grundsätzlich sozialversicherungspflichtig. Für die Berechnung der Beiträge gelten jedoch besondere Regeln, durch die Arbeitnehmer im unteren Bereich finanziell entlastet werden.
Die früher verwendete Bezeichnung „Gleitzone“ wurde durch den Begriff Übergangsbereich ersetzt. Da dessen Grenzen gesetzlich geändert werden können, ist bei der Lohnabrechnung immer der für den jeweiligen Abrechnungszeitraum geltende Wert maßgeblich.
Wie werden die Sozialversicherungsbeiträge berechnet?
Ausgangspunkt für die Beitragsberechnung ist grundsätzlich das beitragspflichtige Arbeitsentgelt. Die konkrete Berechnung hängt vom jeweiligen Versicherungszweig und den dort geltenden Beitragssätzen und Rechengrößen ab.
Für eine korrekte Abrechnung können unter anderem relevant sein:
- Beitragssätze,
- Zusatzbeitrag der Krankenkasse,
- Beitragsbemessungsgrenzen,
- besondere Regelungen der Pflegeversicherung,
- Übergangsbereich bei Midijobs sowie
- Beitragsgruppen des Arbeitnehmers.
Die Beiträge werden bei regulär sozialversicherungspflichtigen Beschäftigten grundsätzlich von Arbeitgeber und Arbeitnehmer getragen. Die genaue Verteilung kann je nach Versicherungszweig und Beschäftigungssituation abweichen.
Was müssen Arbeitgeber bei der Pflegeversicherung beachten?
Die Pflegeversicherung weist einige Besonderheiten auf. Für die Beitragsberechnung können beispielsweise das Alter des Arbeitnehmers, die Elterneigenschaft und die Anzahl berücksichtigungsfähiger Kinder eine Rolle spielen.
Diese Angaben müssen in der Lohnabrechnung korrekt hinterlegt sein. Ändern sich die persönlichen Voraussetzungen, kann sich auch der Arbeitnehmeranteil zur Pflegeversicherung ändern.
Die Einzelheiten behandeln wir gesondert im Beitrag zur Pflegeversicherung.
Was sind U1, U2 und die Insolvenzgeldumlage?
Arbeitgeber müssen neben den eigentlichen Sozialversicherungsbeiträgen weitere Umlagen berücksichtigen.
- U1 betrifft das Ausgleichsverfahren bei Aufwendungen des Arbeitgebers im Krankheitsfall.
- U2 betrifft insbesondere Arbeitgeberaufwendungen im Zusammenhang mit Mutterschaft.
- Die Insolvenzgeldumlage dient der Finanzierung des Insolvenzgeldes.
Welche Umlagepflicht besteht und welche Umlagesätze gelten, muss für den jeweiligen Arbeitgeber und Abrechnungszeitraum geprüft werden.
Welche Meldungen müssen Arbeitgeber zur Sozialversicherung abgeben?
Arbeitgeber müssen Beschäftigungsverhältnisse nicht nur abrechnen, sondern bestimmte Sachverhalte auch elektronisch an die Sozialversicherung melden.
Typische Meldungen sind beispielsweise:
- Anmeldungen bei Beginn einer Beschäftigung,
- Abmeldungen bei Ende einer Beschäftigung,
- Jahresmeldungen,
- Unterbrechungsmeldungen sowie
- weitere Meldungen aufgrund bestimmter Änderungen im Beschäftigungsverhältnis.
Für die einzelnen Meldungen gelten festgelegte Meldegründe und Fristen. Fehlerhafte Beschäftigungsdaten können deshalb nicht nur eine falsche Beitragsberechnung verursachen, sondern auch zu unzutreffenden Sozialversicherungsmeldungen führen.
Was passiert bei Krankheit oder Mutterschaft eines Arbeitnehmers?
Bei Arbeitsunfähigkeit, Mutterschaft und anderen Fehlzeiten können sich Auswirkungen auf die Entgeltabrechnung und die Sozialversicherung ergeben.
Je nach Sachverhalt müssen beispielsweise:
- Entgeltfortzahlungszeiträume berücksichtigt,
- Fehlzeiten erfasst,
- Erstattungsansprüche geprüft und
- erforderliche Meldungen übermittelt werden.
Im Rahmen der Umlageverfahren können Arbeitgeber unter bestimmten Voraussetzungen Erstattungen ihrer Aufwendungen erhalten.
Wie funktioniert die Sozialversicherung in Lexware Lohn & Gehalt?
Lexware Lohn & Gehalt übernimmt einen großen Teil der Beitragsberechnung und des elektronischen Meldeverfahrens. Grundlage dafür sind jedoch die vom Anwender hinterlegten Arbeitnehmer- und Beschäftigungsdaten.
In der Praxis empfiehlt sich deshalb folgender Ablauf:
- Beschäftigungsverhältnis sozialversicherungsrechtlich beurteilen.
- Versicherungsstatus und Beschäftigungsart festlegen.
- Krankenkasse und erforderliche Sozialversicherungsdaten erfassen.
- Arbeitsentgelt und weitere Abrechnungsdaten hinterlegen.
- Lohnabrechnung durchführen.
- Beitragsberechnung kontrollieren.
- Erforderliche Meldungen und Beitragsnachweise prüfen und übermitteln.
Die Software kann Beiträge anhand der hinterlegten Daten berechnen. Sie kann dem Arbeitgeber jedoch nicht in jedem Fall die fachliche Entscheidung abnehmen, wie ein tatsächliches Beschäftigungsverhältnis sozialversicherungsrechtlich zu beurteilen ist.
Welche Sozialversicherungsthemen finden Sie im LexWIKI?
In dieser Kategorie behandeln wir nach und nach wichtige Fragen aus dem Sozialversicherungsrecht, beispielsweise:
- Rentenversicherungspflicht bei Minijobs,
- Befreiung von der Rentenversicherungspflicht bei Minijobs,
- Midijobs und Übergangsbereich,
- Pflegeversicherung,
- Umlageverfahren und Erstattungen,
- Meldefristen und Meldegründe in der Sozialversicherung sowie
- sozialversicherungsrechtliche Beurteilung von Beschäftigungsverhältnissen.
Allgemeine Themen zu Arbeitsentgelt, Dienstwagen, Mindestlohn, Abfindungen und weiteren Bestandteilen der Entgeltabrechnung finden Sie unter Grundlagen Lohn & Gehalt.
Meldegründe und Meldefristen in der Sozialversicherung
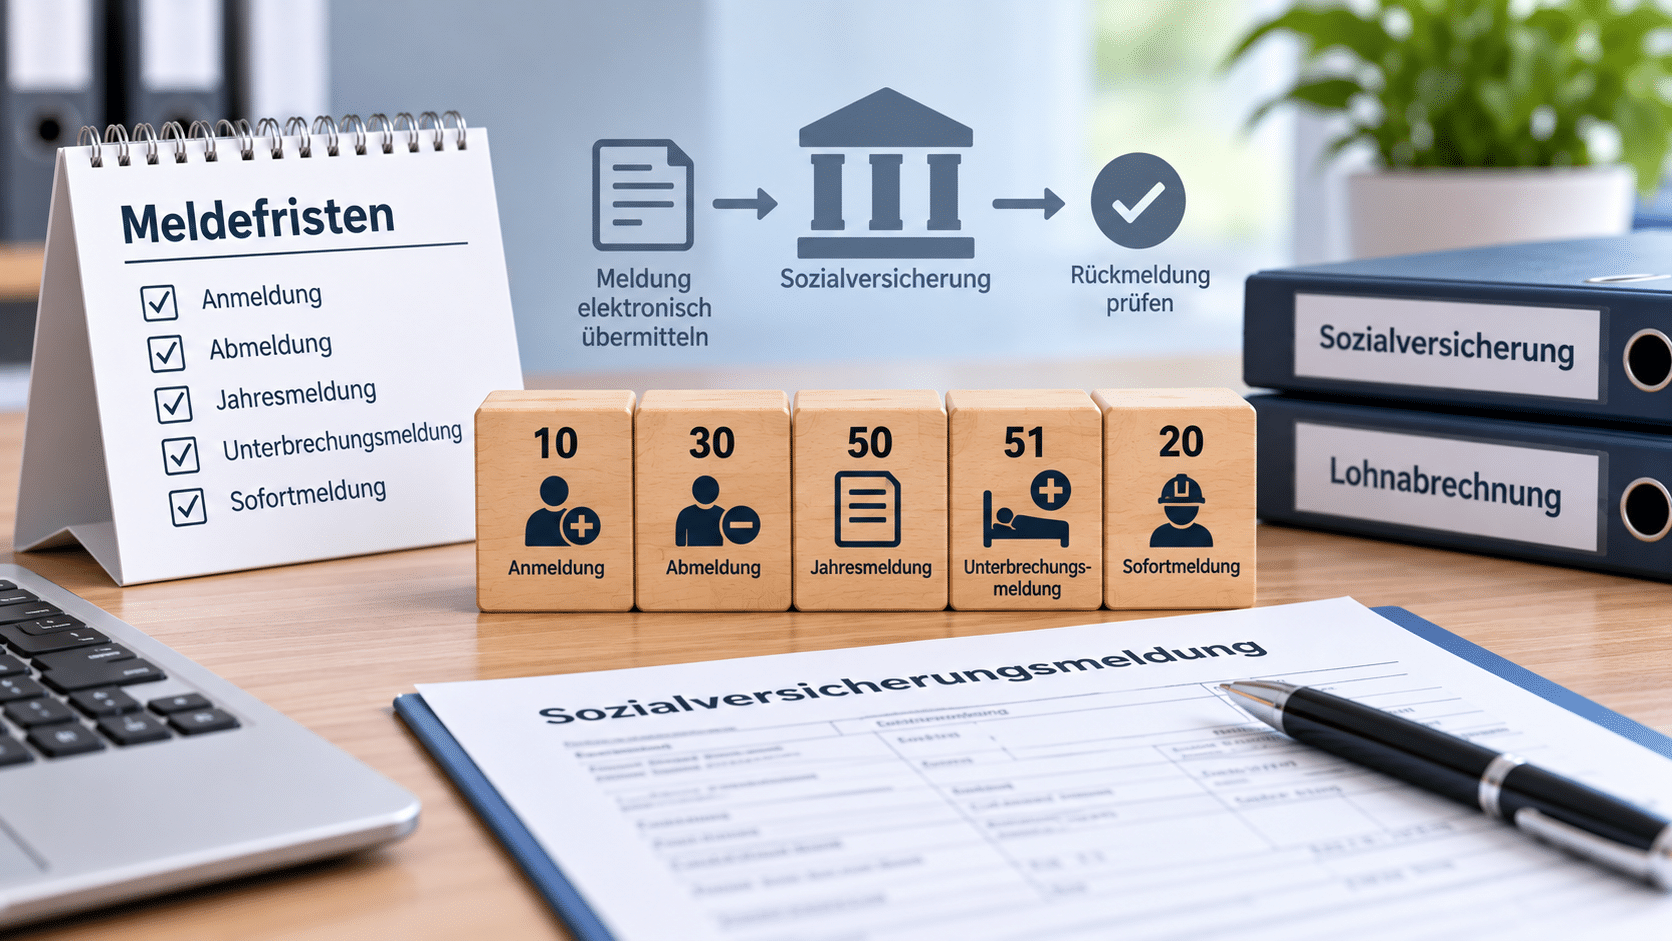 Arbeitgeber müssen Beginn, Ende und bestimmte Veränderungen eines Beschäftigungsverhältnisses elektronisch an die Sozialversicherung melden. Welcher Sachverhalt gemeldet wird, ergibt sich aus dem sogenannten Abgabegrund oder Meldegrund.
Scheinselbstständigkeit erkennen & vermeiden
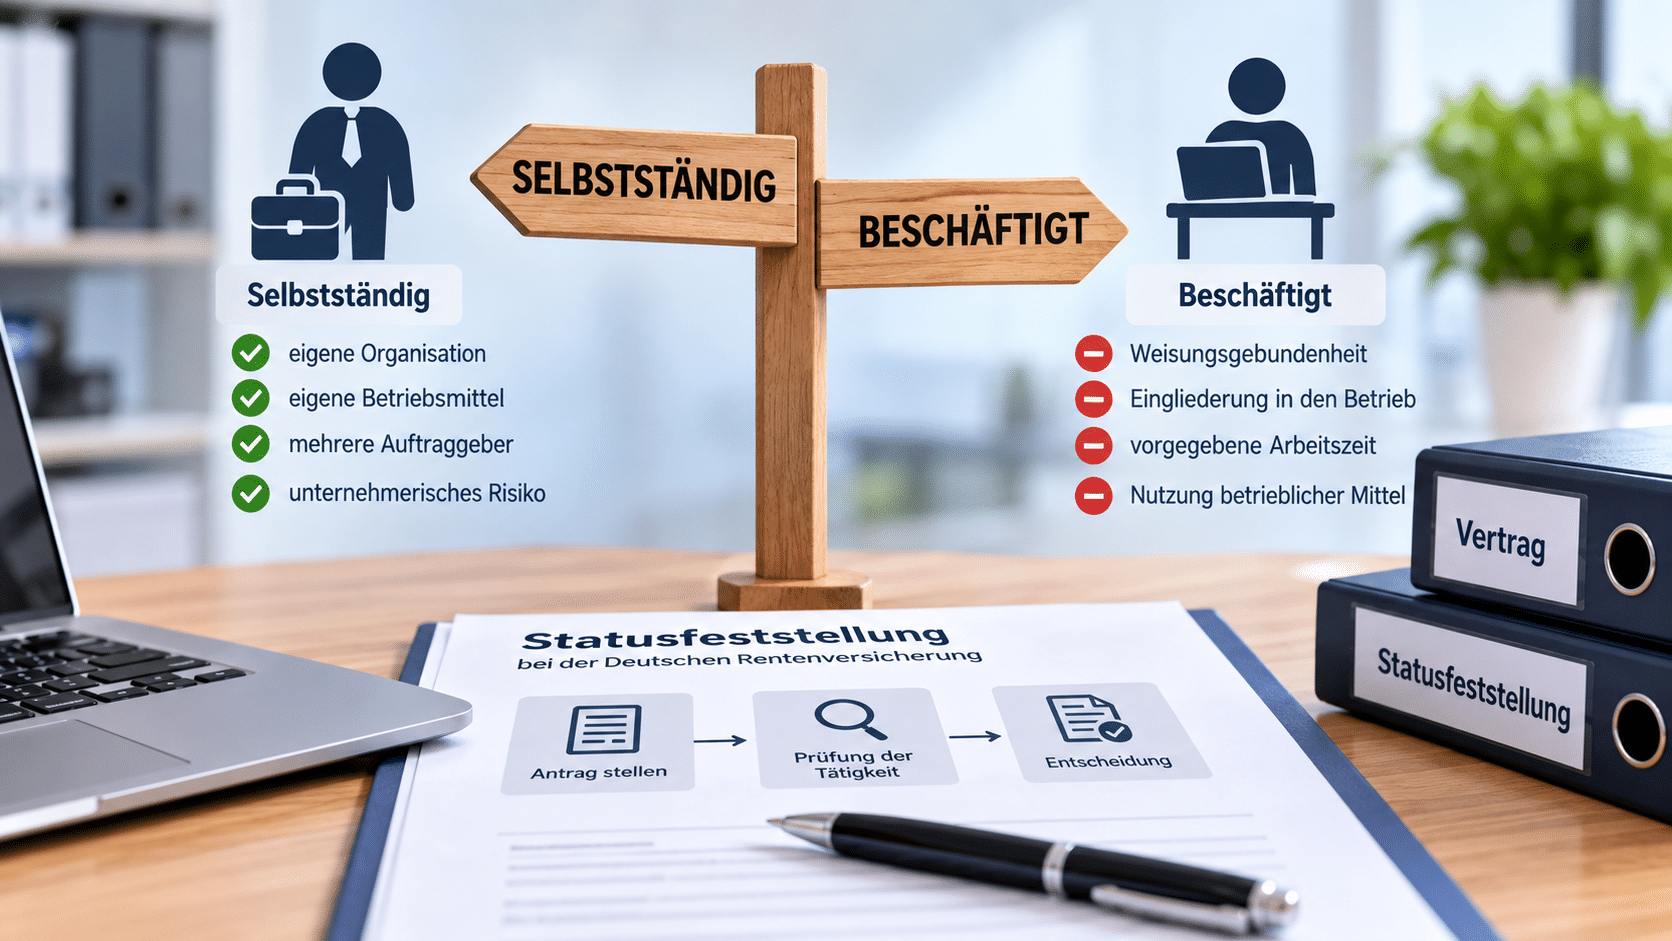 Scheinselbstständigkeit liegt vor, wenn eine Tätigkeit vertraglich als selbstständig bezeichnet wird, tatsächlich aber die Merkmale einer abhängigen Beschäftigung überwiegen. Entscheidend ist nicht allein, was Auftraggeber und Auftragnehmer vereinbart oder auf die Rechnung geschrieben haben. Maßgeblich sind die tatsächlichen Verhältnisse und die konkrete Durchführung der Tätigkeit.
Umlage U1, U2 und Insolvenzgeldumlage einfach erklärt
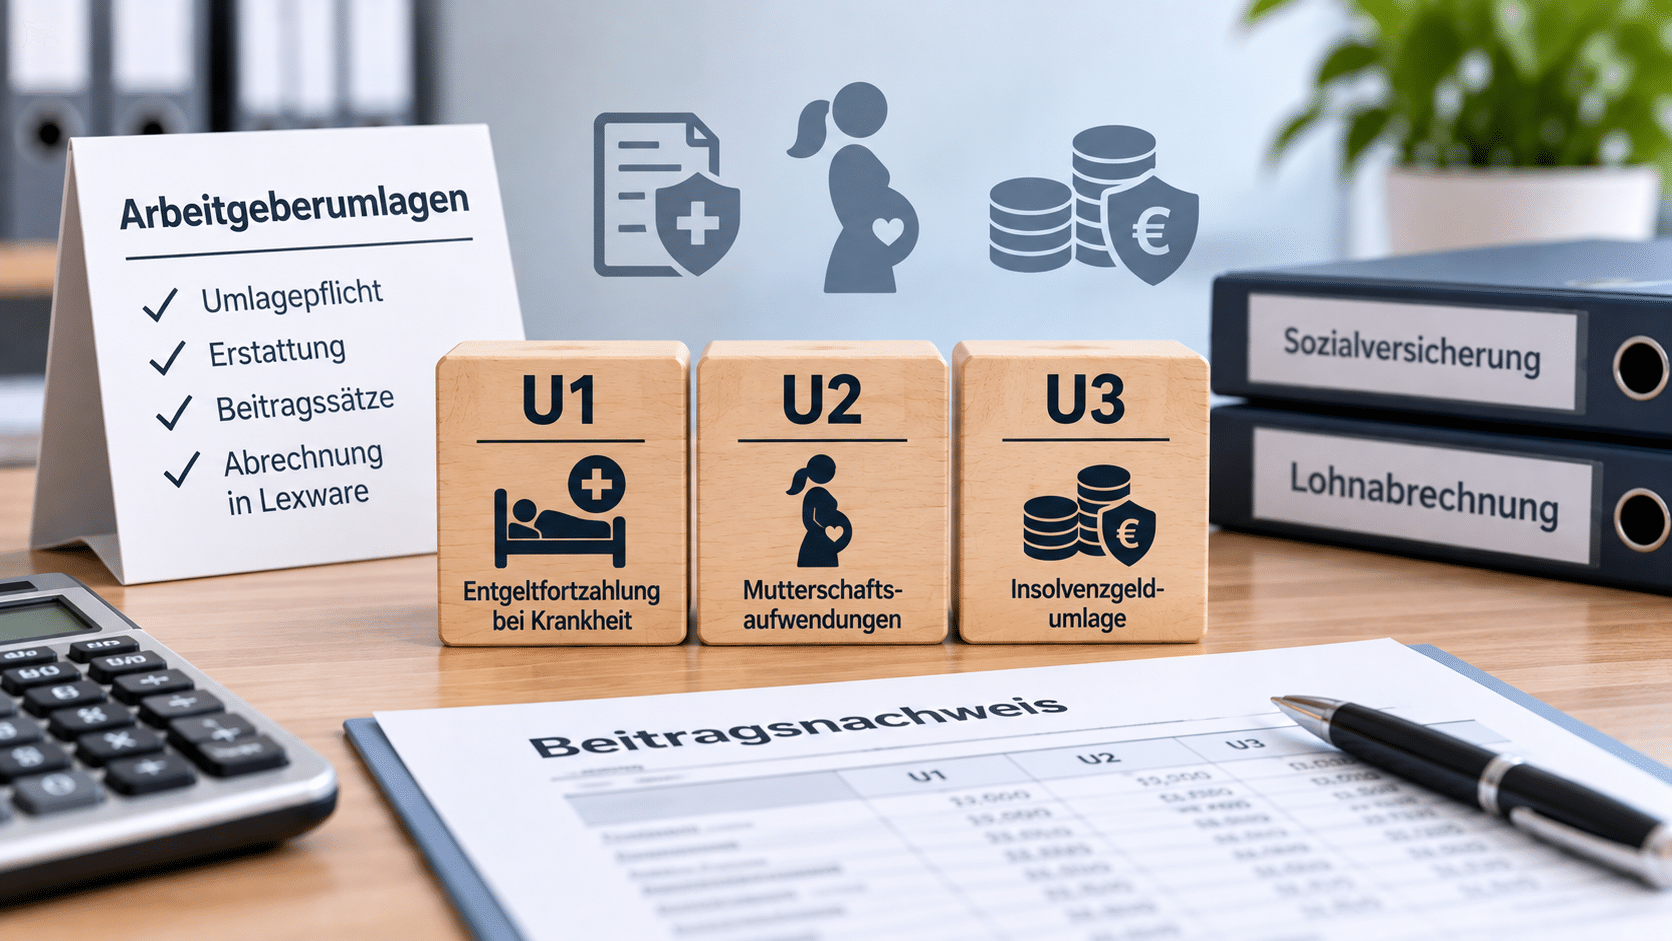 Arbeitgeber müssen neben den eigentlichen Sozialversicherungsbeiträgen verschiedene Umlagen zahlen. Besonders wichtig sind die Umlage U1 für die Entgeltfortzahlung im Krankheitsfall, die Umlage U2 für Aufwendungen nach dem Mutterschutzgesetz und die Insolvenzgeldumlage, häufig als U3 bezeichnet.
U1- und U2-Erstattungsanträge: Erstattungsverfahren für Arbeitgeber
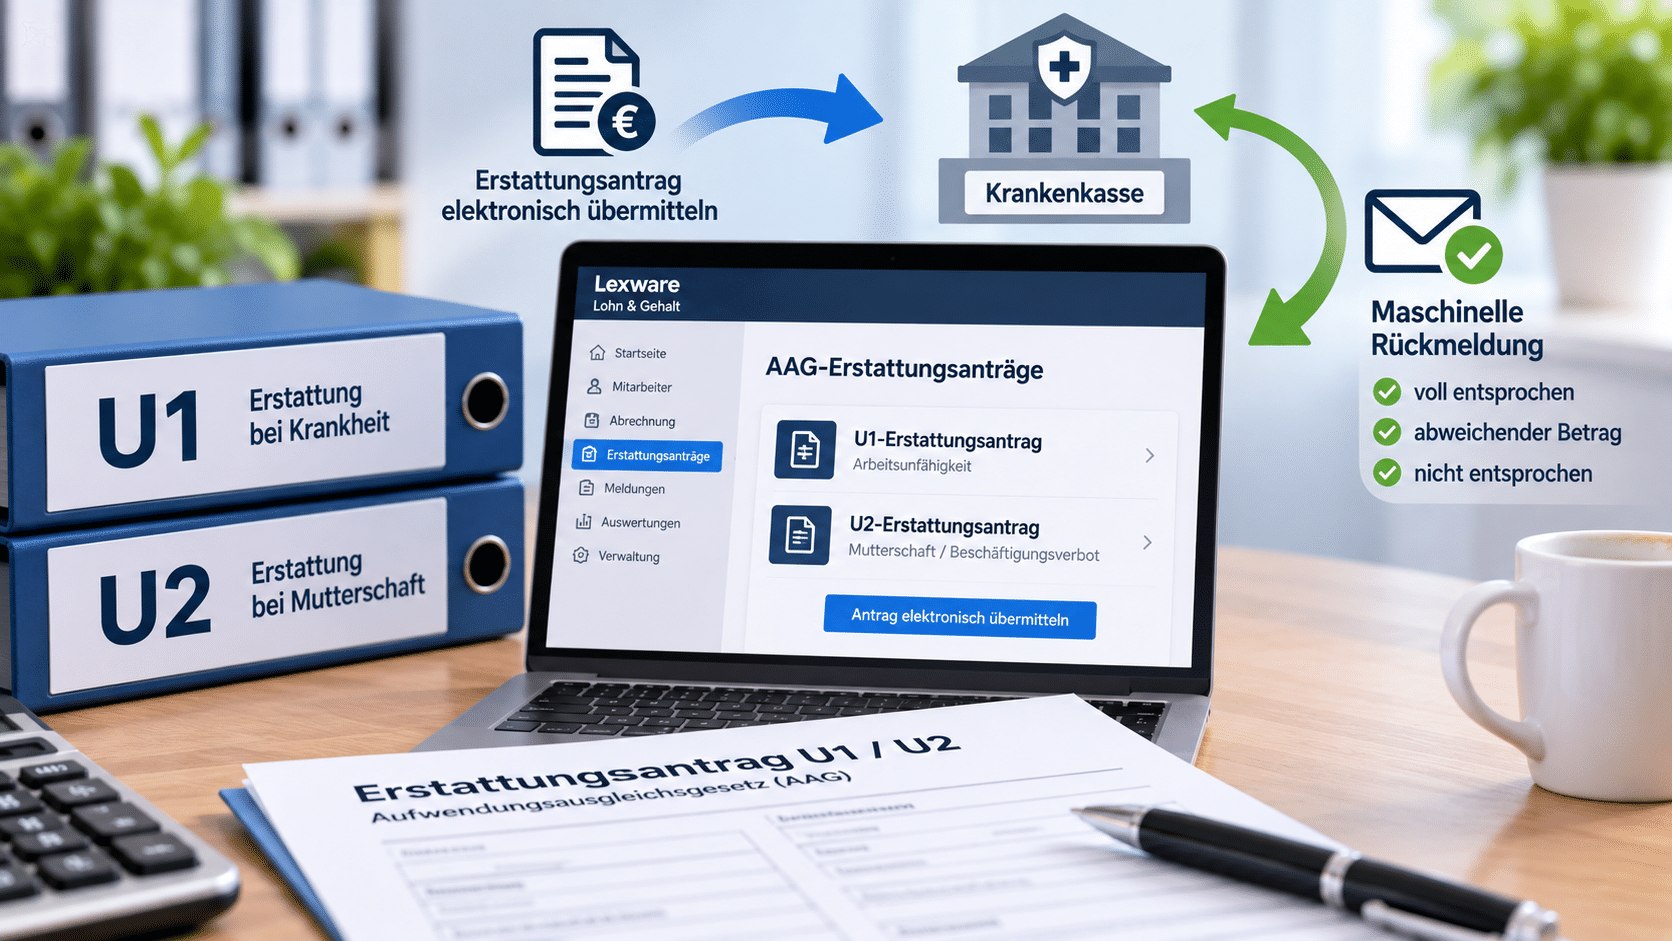 Arbeitgeber können sich bestimmte Aufwendungen bei Krankheit und Mutterschaft von der Krankenkasse erstatten lassen. Voraussetzung ist ein elektronischer Erstattungsantrag nach dem Aufwendungsausgleichsgesetz (AAG). Je nach Sachverhalt erfolgt die Erstattung über das U1- oder U2-Verfahren.
Midijob und Übergangsbereich einfach erklärt
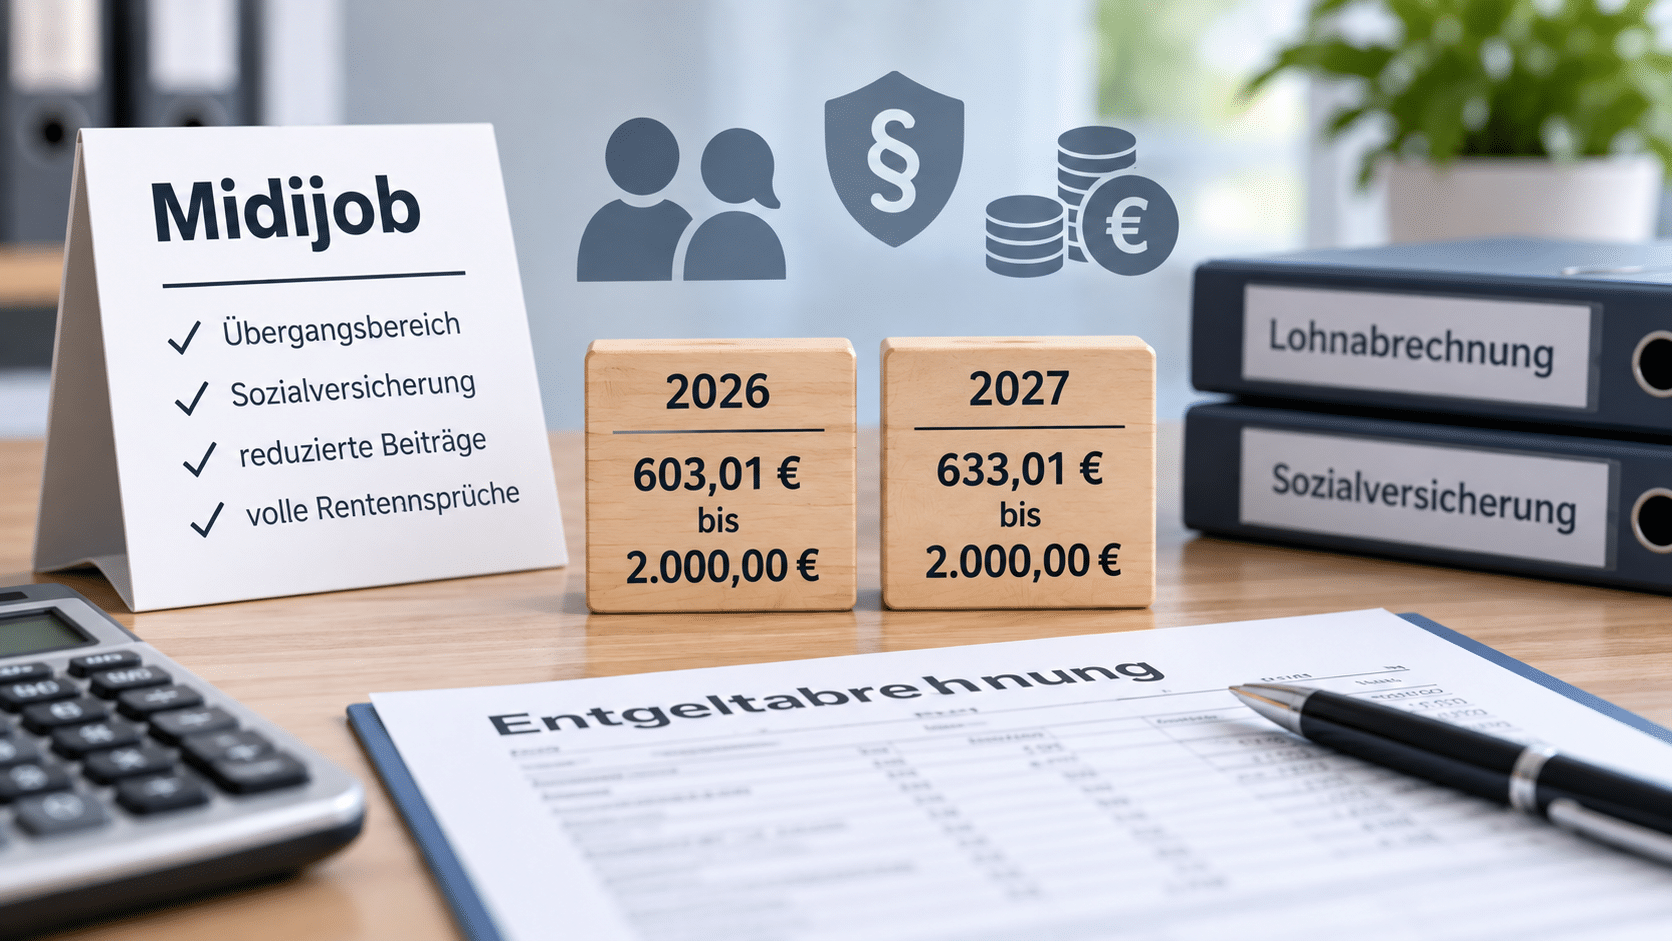 Ein Midijob ist eine sozialversicherungspflichtige Beschäftigung mit einem regelmäßigen Arbeitsentgelt innerhalb des sogenannten Übergangsbereichs. Arbeitnehmer zahlen dabei reduzierte Sozialversicherungsbeiträge. Mit steigendem Arbeitsentgelt erhöht sich ihr Beitragsanteil schrittweise, bis an der Obergrenze die reguläre Beitragsbelastung erreicht wird.
Pflegeversicherung
 Die soziale Pflegeversicherung ist eine Pflichtversicherung innerhalb des deutschen Sozialversicherungssystems. Sie wurde zum 1. Januar 1995 eingeführt und soll das finanzielle Risiko der Pflegebedürftigkeit absichern. Die gesetzlichen Regelungen finden sich im Elften Buch Sozialgesetzbuch (SGB XI).