 Scheinselbstständigkeit liegt vor, wenn eine Tätigkeit vertraglich als selbstständig bezeichnet wird, tatsächlich aber die Merkmale einer abhängigen Beschäftigung überwiegen. Entscheidend ist nicht allein, was Auftraggeber und Auftragnehmer vereinbart oder auf die Rechnung geschrieben haben. Maßgeblich sind die tatsächlichen Verhältnisse und die konkrete Durchführung der Tätigkeit.
Wird eine vermeintlich selbstständige Tätigkeit später als Beschäftigung eingestuft, kann dies für den Auftraggeber erhebliche sozialversicherungsrechtliche Folgen haben. Deshalb sollte der Erwerbsstatus bei Zweifeln möglichst frühzeitig geklärt werden.
Was ist Scheinselbstständigkeit?
Der Begriff Scheinselbstständigkeit beschreibt eine Konstellation, in der jemand formal als Selbstständiger beziehungsweise freier Auftragnehmer tätig wird, sozialversicherungsrechtlich jedoch eine abhängige Beschäftigung vorliegt.
Nach § 7 SGB IV ist Beschäftigung die nichtselbstständige Arbeit, insbesondere in einem Arbeitsverhältnis. Das Gesetz nennt zwei besonders wichtige Anhaltspunkte:
- eine Tätigkeit nach Weisungen und
- die Eingliederung in die Arbeitsorganisation des Weisungsgebers.
Ob eine Beschäftigung oder eine selbstständige Tätigkeit vorliegt, lässt sich jedoch regelmäßig nicht anhand eines einzigen Merkmals entscheiden. Erforderlich ist eine Gesamtwürdigung der Umstände des jeweiligen Einzelfalls.
Welche Merkmale sprechen für Scheinselbstständigkeit?
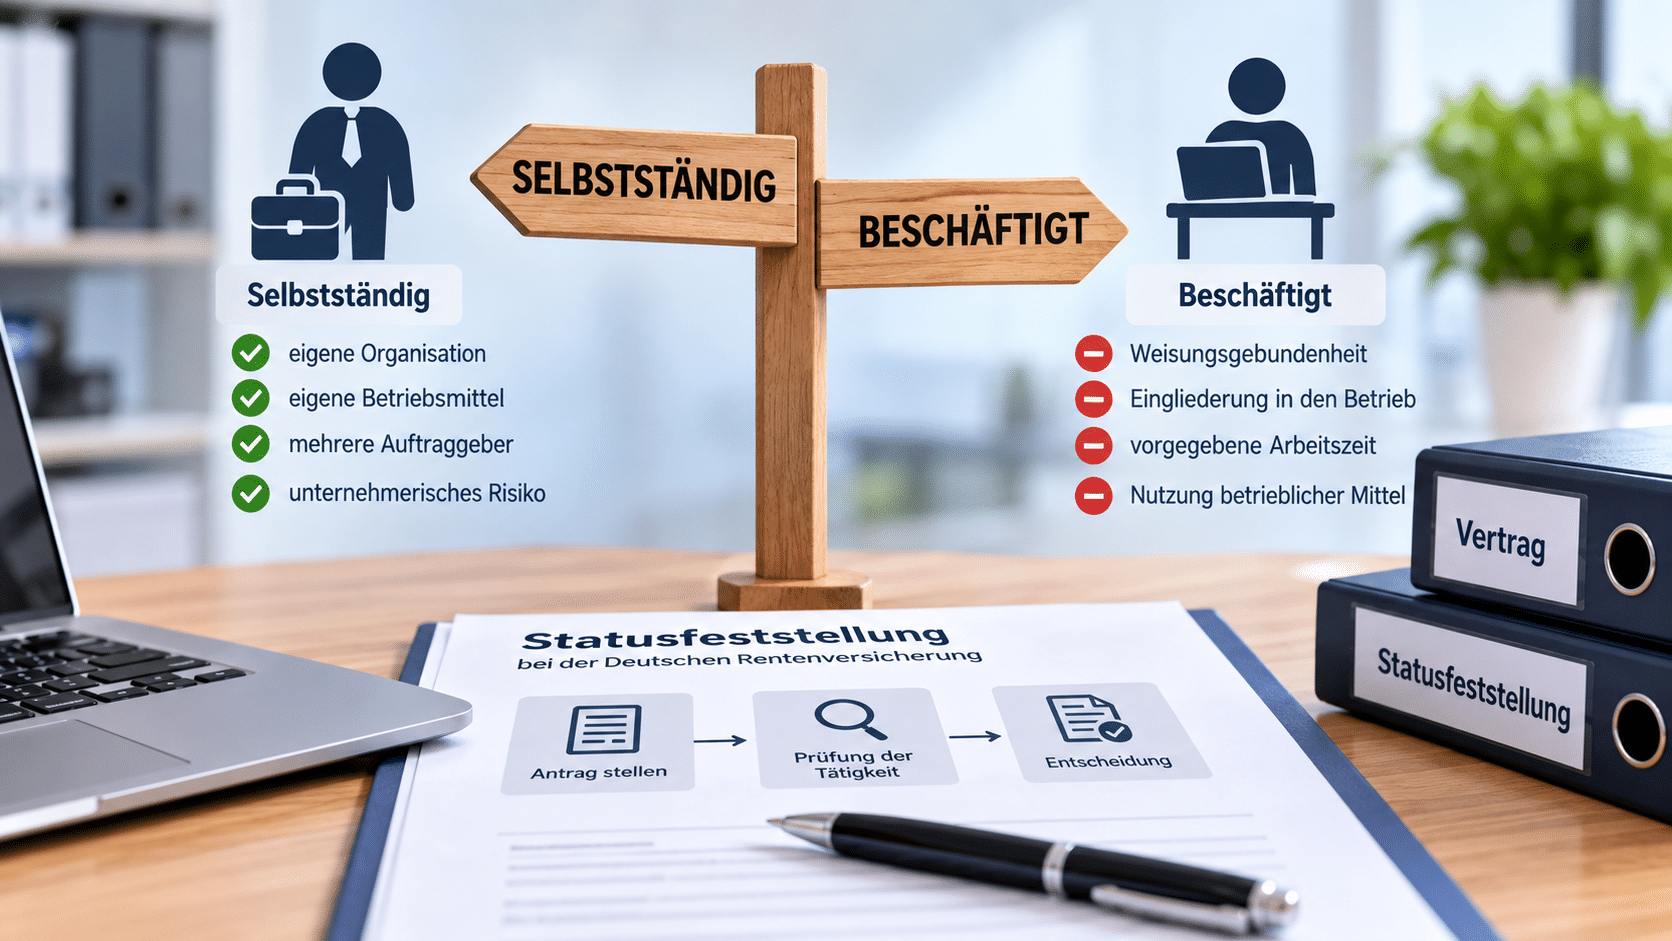
Für eine abhängige Beschäftigung können beispielsweise folgende Umstände sprechen:
- Vorgaben zu Arbeitszeit und Arbeitsort,
- fachliche oder organisatorische Weisungen des Auftraggebers,
- feste Einbindung in betriebliche Arbeitsabläufe,
- Zusammenarbeit mit Arbeitnehmern des Auftraggebers wie ein Mitglied der Belegschaft,
- Nutzung wesentlicher Betriebsmittel des Auftraggebers,
- fehlende eigene betriebliche Organisation,
- geringes oder fehlendes unternehmerisches Risiko und
- kaum eigene Gestaltungsmöglichkeiten bei der Durchführung des Auftrags.
Keines dieser Merkmale entscheidet für sich allein. Entscheidend ist das Gesamtbild der Tätigkeit.
Welche Merkmale sprechen für eine selbstständige Tätigkeit?
Für eine selbstständige Tätigkeit können insbesondere folgende Merkmale sprechen:
- weitgehend freie Gestaltung der Tätigkeit,
- eigene Entscheidung über Arbeitszeit und Arbeitsorganisation,
- eigene Betriebsstätte oder eigene wesentliche Betriebsmittel,
- eigenes unternehmerisches Risiko,
- eigene Preis- und Honorarverhandlungen,
- Möglichkeit, Aufträge abzulehnen,
- eigene Kundenakquise und
- unternehmerische Chancen, durch eigene Entscheidungen Gewinn zu erzielen.
Auch diese Merkmale sind nicht isoliert zu betrachten. Ein eigener Computer oder ein eigenes Fahrzeug macht aus einem Beschäftigten beispielsweise nicht automatisch einen Selbstständigen.
Entscheidet der Vertrag über Selbstständigkeit oder Beschäftigung?
Nein. Die Bezeichnung eines Vertrags als „Honorarvertrag“, „Dienstvertrag“, „Werkvertrag“ oder „Vertrag über freie Mitarbeit“ entscheidet nicht über den sozialversicherungsrechtlichen Status.
Die vertraglichen Vereinbarungen sind ein wichtiger Ausgangspunkt der Prüfung. Entscheidend ist aber auch, wie die Tätigkeit tatsächlich ausgeübt wird.
Weicht die tägliche Praxis von den schriftlichen Vereinbarungen ab, können die tatsächlichen Verhältnisse für die Beurteilung ausschlaggebend sein.
Ist nur ein Auftraggeber automatisch Scheinselbstständigkeit?
Nein. Die Tätigkeit für nur einen Auftraggeber führt nicht automatisch zu einer abhängigen Beschäftigung.
Umgekehrt beweisen mehrere Auftraggeber nicht automatisch eine selbstständige Tätigkeit.
Die Anzahl der Auftraggeber kann bei der Gesamtbetrachtung eine Rolle spielen. Für die Statusbeurteilung ist aber entscheidend, wie das konkrete Auftragsverhältnis ausgestaltet und tatsächlich durchgeführt wird.
Außerdem darf die Frage der Scheinselbstständigkeit nicht mit der Rentenversicherungspflicht bestimmter Selbstständiger verwechselt werden. Ein tatsächlich Selbstständiger kann unter bestimmten Voraussetzungen rentenversicherungspflichtig sein, ohne deshalb Arbeitnehmer zu sein.
Ist ein hohes Honorar ein Beweis für Selbstständigkeit?
Ein deutlich über dem Arbeitsentgelt vergleichbarer Arbeitnehmer liegendes Honorar kann nach der Rechtsprechung ein Indiz für Selbstständigkeit sein. Ein Beweis ist es nicht.
Das Bundessozialgericht hat mit Urteil vom 31. März 2017 (B 12 R 7/15 R) bei einem weitgehend weisungsfrei tätigen Heilpädagogen berücksichtigt, dass dessen Honorar deutlich über der Vergütung vergleichbarer angestellter Mitarbeiter lag und dadurch Eigenvorsorge ermöglicht wurde.
Auch hier galt jedoch: Das Honorar war lediglich ein Gesichtspunkt innerhalb der Gesamtwürdigung.
Warum ist die Eingliederung in einen fremden Betrieb so wichtig?
Die Eingliederung in die Arbeitsorganisation des Auftraggebers gehört ausdrücklich zu den gesetzlichen Anhaltspunkten für eine Beschäftigung.
Besonders deutlich wird dies bei Tätigkeiten, die sich kaum unabhängig von den betrieblichen Abläufen des Auftraggebers erbringen lassen.
Wer beispielsweise nach einem vom Auftraggeber bestimmten Dienstplan arbeitet, dessen Einrichtungen und Arbeitsmittel nutzt, mit dessen Beschäftigten arbeitsteilig zusammenarbeitet und in dessen organisatorische Abläufe eingebunden ist, kann trotz eines Honorarvertrags abhängig beschäftigt sein.
Sind Honorarpflegekräfte selbstständig?
Gerade bei Pflegekräften zeigt sich die Bedeutung der betrieblichen Eingliederung.
Das Bundessozialgericht entschied 2019 in mehreren Verfahren, dass Honorarpflegekräfte in stationären Pflegeeinrichtungen regelmäßig sozialversicherungspflichtig beschäftigt sind.
Das Gericht stellte dabei insbesondere auf die Eingliederung der Pflegekräfte in die Organisations- und Weisungsstruktur der jeweiligen Pflegeeinrichtung ab.
Eine selbstständige Tätigkeit im Pflegebereich ist damit nicht abstrakt ausgeschlossen. Die konkrete Tätigkeit in einer stationären Einrichtung lässt aufgrund der dort notwendigen organisatorischen Einbindung jedoch häufig Merkmale einer Beschäftigung erkennen.
Was ist das Statusfeststellungsverfahren?
Bei Zweifeln können Auftraggeber und Auftragnehmer ihren Erwerbsstatus durch die Clearingstelle der Deutschen Rentenversicherung Bund verbindlich feststellen lassen.
Rechtsgrundlage ist § 7a SGB IV.
Die Deutsche Rentenversicherung entscheidet aufgrund einer Gesamtwürdigung aller Umstände, ob bei dem konkreten Auftragsverhältnis:
- eine Beschäftigung oder
- eine selbstständige Tätigkeit
vorliegt.
Das Verfahren ist kostenfrei.
Wer kann eine Statusfeststellung beantragen?
Den Antrag können grundsätzlich sowohl Auftraggeber als auch Auftragnehmer stellen. Ein gemeinsamer Antrag ist nicht erforderlich.
Stellt nur eine Vertragspartei den Antrag, wird die andere Partei in das Verfahren einbezogen.
Die Clearingstelle benötigt für ihre Beurteilung insbesondere die vertraglichen Vereinbarungen und eine genaue Beschreibung, wie die Tätigkeit tatsächlich durchgeführt wird.
Kann der Status schon vor Beginn der Tätigkeit geprüft werden?
Ja. Eine Statusfeststellung kann unter bestimmten Voraussetzungen bereits vor Aufnahme der Tätigkeit als sogenannte Prognoseentscheidung beantragt werden.
Das kann sinnvoll sein, wenn bereits vor Beginn einer längerfristigen Zusammenarbeit Zweifel bestehen, ob die geplante Vertragsgestaltung sozialversicherungsrechtlich tatsächlich als selbstständige Tätigkeit anerkannt werden kann.
Voraussetzung ist unter anderem, dass bereits eine schriftliche Vereinbarung über das Auftragsverhältnis vorliegt und feststeht, unter welchen tatsächlichen Bedingungen die Tätigkeit ausgeübt werden soll.
Was ist eine Gruppenfeststellung?
Werden zahlreiche Auftragnehmer unter im Wesentlichen gleichen Bedingungen eingesetzt, kann eine gutachterliche Gruppenfeststellung in Betracht kommen.
Damit kann die Deutsche Rentenversicherung eine gutachterliche Äußerung zum Erwerbsstatus für gleichartige Auftragsverhältnisse abgeben. Das kann beispielsweise für Unternehmen interessant sein, die regelmäßig mit einer größeren Zahl vergleichbarer Auftragnehmer zusammenarbeiten.
Die gesetzlichen Möglichkeiten der Prognoseentscheidung und Gruppenfeststellung wurden mit der Reform des Statusfeststellungsverfahrens zum 1. April 2022 eingeführt. Die derzeitigen gesetzlichen Regelungen hierzu sind teilweise zeitlich befristet und können sich nach einer Evaluation ändern.
Gibt es einen Selbsttest auf Scheinselbstständigkeit?
Seit 2026 stellt die Deutsche Rentenversicherung einen kostenlosen und anonymen Selbstcheck zum Erwerbsstatus zur Verfügung.
Auftraggeber und Auftragnehmer können damit anhand verschiedener Fragen eine erste Einschätzung erhalten, welche Merkmale für eine Beschäftigung beziehungsweise für eine selbstständige Tätigkeit sprechen.
Der Selbstcheck ist jedoch keine verbindliche Statusfeststellung. Rechtssicherheit schafft bei Zweifeln das förmliche Statusfeststellungsverfahren der Clearingstelle.
Welche Folgen kann festgestellte Scheinselbstständigkeit haben?
Wird eine vermeintlich selbstständige Tätigkeit sozialversicherungsrechtlich als Beschäftigung eingestuft, können erhebliche finanzielle Folgen entstehen.
Je nach Einzelfall können insbesondere erforderlich werden:
- Nachzahlung von Sozialversicherungsbeiträgen,
- Korrektur beziehungsweise Nachholung von Sozialversicherungsmeldungen,
- nachträgliche Lohnabrechnungen,
- Prüfung lohnsteuerlicher Folgen sowie
- gegebenenfalls Säumniszuschläge.
Wie weit Beiträge rückwirkend nachgefordert werden können und wer sie wirtschaftlich trägt, hängt von den gesetzlichen Voraussetzungen und den Umständen des Einzelfalls ab.
Kann der Arbeitgeber die Sozialversicherungsbeiträge vom Auftragnehmer zurückfordern?
Eine spätere Einstufung als Arbeitnehmer bedeutet nicht, dass der Arbeitgeber die rückwirkend anfallenden Arbeitnehmeranteile zur Sozialversicherung einfach vollständig vom Beschäftigten verlangen kann.
Der nachträgliche Abzug von Arbeitnehmeranteilen ist sozialversicherungsrechtlich nur unter engen Voraussetzungen möglich.
Das wirtschaftliche Risiko einer falschen Statusbeurteilung kann deshalb zu einem erheblichen Teil beim Arbeitgeber verbleiben.
Wann sollte eine Statusfeststellung erwogen werden?
Eine Statusfeststellung kann insbesondere sinnvoll sein, wenn mehrere Merkmale sowohl für eine Selbstständigkeit als auch für eine Beschäftigung sprechen.
Besondere Aufmerksamkeit ist beispielsweise angebracht, wenn ein Auftragnehmer:
- über längere Zeit regelmäßig für dasselbe Unternehmen tätig ist,
- eng in dessen Arbeitsorganisation eingebunden wird,
- ähnliche Tätigkeiten wie fest angestellte Arbeitnehmer übernimmt,
- betriebliche Arbeitsmittel und Infrastruktur nutzt,
- nach festen Einsatz- oder Dienstplänen arbeitet oder
- nur geringe eigene unternehmerische Gestaltungsmöglichkeiten besitzt.
Je stärker eine Zusammenarbeit praktisch einem normalen Arbeitsverhältnis ähnelt, desto wichtiger ist eine sorgfältige sozialversicherungsrechtliche Prüfung.
Welche Bedeutung hat Scheinselbstständigkeit für die Lohnabrechnung?
Wird rückwirkend eine Beschäftigung festgestellt, muss der Auftraggeber prüfen, ab welchem Zeitpunkt das Beschäftigungsverhältnis sozialversicherungsrechtlich zu berücksichtigen ist.
Abhängig von der Entscheidung können anschließend unter anderem:
- Mitarbeiterstammdaten angelegt beziehungsweise korrigiert,
- Abrechnungszeiträume rückwirkend bearbeitet,
- Sozialversicherungsmeldungen erstellt oder korrigiert und
- Beiträge neu berechnet
werden müssen.
Die konkrete Umsetzung in Lexware Lohn & Gehalt richtet sich deshalb nach dem Inhalt des Bescheids und dem Zeitraum, für den eine Beschäftigung festgestellt wurde. Die sozialversicherungsrechtliche Statusentscheidung selbst trifft nicht das Lohnabrechnungsprogramm.
Welche Urteile sind für Scheinselbstständigkeit besonders wichtig?
Gerichtsentscheidungen können wichtige Hinweise geben, ersetzen aber nicht die Prüfung des konkreten Einzelfalls.
| Entscheidung | Kernaussage |
|---|---|
| BSG, 31.03.2017 B 12 R 7/15 R |
Ein deutlich über dem Arbeitsentgelt vergleichbarer Beschäftigter liegendes Honorar kann bei entsprechender Eigenvorsorge ein Indiz für Selbstständigkeit sein. |
| BSG, 07.06.2019 B 12 R 6/18 R u. a. |
Honorarpflegekräfte in stationären Pflegeeinrichtungen sind aufgrund der typischen betrieblichen Eingliederung regelmäßig abhängig beschäftigt. |
Die Entscheidungen zeigen zugleich, warum pauschale Checklisten problematisch sind: Ein einzelnes Merkmal wie Honorarhöhe, eigenes Fahrzeug oder Vertragsbezeichnung entscheidet nicht. Maßgeblich bleibt die Gesamtwürdigung des konkreten Auftragsverhältnisses.
Wo kann der Erwerbsstatus verbindlich geklärt werden?
Die Clearingstelle der Deutschen Rentenversicherung Bund führt das Statusfeststellungsverfahren durch und bietet auch den unverbindlichen Selbstcheck zum Erwerbsstatus an.
Die gesetzlichen Grundlagen finden sich insbesondere in § 7 SGB IV und § 7a SGB IV.