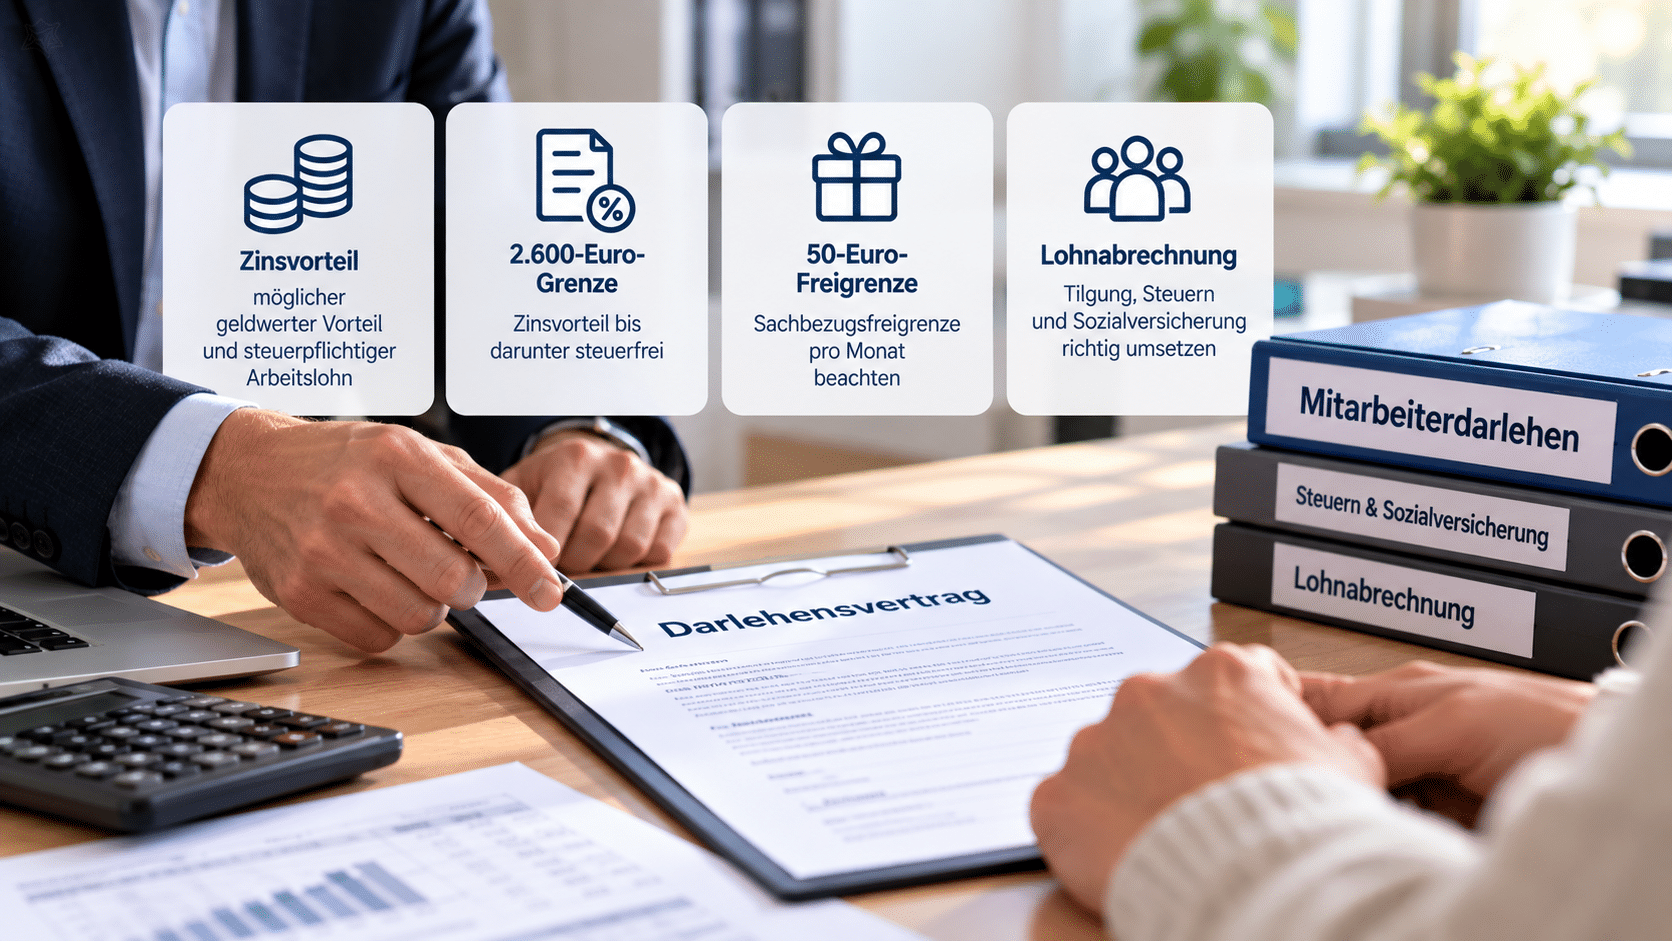
 Ein Mitarbeiterdarlehen – auch Arbeitgeberdarlehen genannt – liegt vor, wenn ein Arbeitgeber einem Arbeitnehmer aufgrund des Arbeitsverhältnisses Geld auf Grundlage eines Darlehensvertrags überlässt. Das Darlehen kann marktüblich verzinst, zinsverbilligt oder zinslos gewährt werden.
Grundlagen Lohn & Gehalt
Was gehört zu den Grundlagen von Lohn & Gehalt?
Die Grundlagen von Lohn & Gehalt umfassen weit mehr als die monatliche Berechnung von Brutto- und Nettolohn. Arbeitgeber müssen unterschiedliche Entgeltbestandteile, steuerliche Vorgaben, arbeitsrechtliche Regelungen und Besonderheiten einzelner Beschäftigungsverhältnisse berücksichtigen.
In diesem Bereich des LexWIKI erklären wir typische Begriffe und Sachverhalte aus der betrieblichen Lohnabrechnung verständlich und praxisnah. Wo es sinnvoll ist, zeigen wir auch, welche Bedeutung das jeweilige Thema für die Abrechnung mit Lexware hat.
Wie setzt sich das Arbeitsentgelt zusammen?
Zum Arbeitsentgelt gehört zunächst der vereinbarte laufende Lohn oder das Gehalt. In der Praxis kommen häufig weitere Bestandteile hinzu.
Dazu können beispielsweise gehören:
- laufender Lohn oder festes Monatsgehalt,
- Überstundenvergütungen und Zuschläge,
- Einmalzahlungen und Sonderzahlungen,
- Prämien und Provisionen,
- Sachbezüge und geldwerte Vorteile,
- Dienstwagen oder Dienstfahrrad,
- Fahrtkostenzuschüsse und Jobtickets sowie
- weitere Leistungen des Arbeitgebers.
Für die Lohnabrechnung ist entscheidend, wie der jeweilige Entgeltbestandteil steuerlich und sozialversicherungsrechtlich behandelt wird. Eine Zahlung des Arbeitgebers führt deshalb nicht zwangsläufig in gleicher Höhe zu steuer- und beitragspflichtigem Arbeitsentgelt.
Welche Rolle spielen Sachbezüge und geldwerte Vorteile?
Arbeitnehmer erhalten Vergütungen nicht immer in Form einer Geldzahlung. Stellt der Arbeitgeber beispielsweise einen Dienstwagen auch für Privatfahrten zur Verfügung oder gewährt andere Sachleistungen, kann dadurch ein geldwerter Vorteil entstehen.
Je nach Leistung gelten unterschiedliche Bewertungs- und Abrechnungsvorschriften. Bei einem Dienstwagen können beispielsweise die private Nutzung, Fahrten zwischen Wohnung und erster Tätigkeitsstätte sowie die Antriebsart des Fahrzeugs für die Berechnung relevant sein.
Solche Sachverhalte müssen in der Lohnabrechnung richtig eingeordnet werden, obwohl dem Arbeitnehmer der betreffende Betrag nicht unmittelbar ausgezahlt wird.
Was müssen Arbeitgeber beim Mindestlohn beachten?
Der gesetzliche Mindestlohn legt eine Untergrenze für die Vergütung vieler Arbeitnehmer fest. Für Arbeitgeber ist dabei nicht nur die Höhe des jeweils geltenden Mindestlohns wichtig.
In der Praxis stellen sich unter anderem folgende Fragen:
- Für welche Arbeitnehmer gilt der Mindestlohn?
- Welche Vergütungsbestandteile dürfen berücksichtigt werden?
- Wie müssen Arbeitszeiten dokumentiert werden?
- Welche Besonderheiten gelten bei Minijobs?
- Wie wirken sich Bereitschaftszeiten oder Arbeitszeitkonten aus?
Da sich Mindestlohn, Verdienstgrenzen und gesetzliche Vorgaben ändern können, sollte bei der Abrechnung immer der Rechtsstand des jeweiligen Abrechnungszeitraums berücksichtigt werden.
Wie werden Dienstwagen und Dienstfahrräder abgerechnet?
Darf ein Arbeitnehmer einen Firmenwagen oder ein betriebliches Fahrrad auch privat nutzen, kann ein steuerpflichtiger geldwerter Vorteil entstehen. Die Berechnung hängt von mehreren Faktoren ab.
Beim Dienstwagen kommen beispielsweise die 1-%-Regelung oder die Ermittlung anhand eines ordnungsgemäßen Fahrtenbuchs in Betracht. Bei Elektrofahrzeugen und bestimmten Hybridfahrzeugen können abweichende Bewertungsregeln gelten.
Auch bei Dienstfahrrädern und E-Bikes kommt es darauf an, wie das Fahrzeug überlassen wird und ob es sich um eine zusätzliche Arbeitgeberleistung oder beispielsweise um eine Entgeltumwandlung handelt.
Die richtige Einordnung muss deshalb erfolgen, bevor der Sachverhalt in der Lohnabrechnung erfasst wird.
Wie werden Jobtickets und Fahrtkostenzuschüsse behandelt?
Unterstützt der Arbeitgeber seine Mitarbeiter bei den Fahrtkosten, hängt die lohnsteuerliche Behandlung von der konkreten Leistung ab. Ein Jobticket ist nicht automatisch genauso abzurechnen wie ein Fahrtkostenzuschuss.
Zu prüfen ist unter anderem:
- welche Leistung der Arbeitgeber übernimmt,
- ob sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt wird,
- ob eine Steuerbefreiung oder Pauschalversteuerung in Betracht kommt und
- welche Auswirkungen sich auf andere steuerliche Regelungen ergeben.
Was ist bei Einmalzahlungen und Abfindungen zu beachten?
Nicht jede Zahlung an einen Arbeitnehmer gehört zum regelmäßig gezahlten Arbeitsentgelt. Weihnachtsgeld, Urlaubsgeld, Prämien oder andere Sonderzahlungen können als Einmalzahlungen besonderen Regeln unterliegen.
Eine Abfindung ist davon zu unterscheiden. Sie wird typischerweise im Zusammenhang mit der Beendigung eines Arbeitsverhältnisses gezahlt und muss steuerlich sowie sozialversicherungsrechtlich gesondert beurteilt werden.
Für die korrekte Abrechnung ist deshalb zunächst zu klären, warum eine Zahlung geleistet wird. Erst danach lässt sich bestimmen, wie sie in der Lohnabrechnung behandelt werden muss.
Welche Bedeutung haben Arbeitszeitkonten für die Lohnabrechnung?
Mit einem Arbeitszeitkonto können Abweichungen zwischen vereinbarter und tatsächlich geleisteter Arbeitszeit dokumentiert werden. Arbeitnehmer können beispielsweise Zeitguthaben aufbauen und später durch Freizeit ausgleichen.
Davon zu unterscheiden sind längerfristige Wertguthaben beziehungsweise Wertzeitkonten. Sie können beispielsweise dazu dienen, eine längere Freistellung während des Beschäftigungsverhältnisses zu finanzieren.
Für die Lohnabrechnung ist diese Unterscheidung wichtig, weil Arbeitszeit, Entgeltanspruch und tatsächliche Auszahlung zeitlich auseinanderfallen können.
Welche Daten benötigt eine Lohnabrechnung?
Eine korrekte Abrechnung setzt vollständige und aktuelle Arbeitnehmerdaten voraus. Bereits fehlerhafte oder fehlende Stammdaten können Auswirkungen auf Steuerberechnung, Sozialversicherung und Meldungen haben.
Typischerweise werden unter anderem benötigt:
- Name, Anschrift und Geburtsdatum,
- Beschäftigungsbeginn und gegebenenfalls Beschäftigungsende,
- Steuer-Identifikationsnummer und ELStAM,
- Sozialversicherungsnummer,
- Krankenkasse,
- Angaben zur Beschäftigungsart,
- vereinbartes Arbeitsentgelt und Arbeitszeit sowie
- weitere abrechnungsrelevante Merkmale.
Änderungen sollten nicht erst bei der nächsten Jahresabrechnung geprüft werden. Sie müssen für den Abrechnungsmonat berücksichtigt werden, in dem sie wirksam werden.
Wie hängen Lohnsteuer und Sozialversicherung zusammen?
Lohnsteuer und Sozialversicherungsbeiträge werden zwar gemeinsam im Rahmen der Entgeltabrechnung berechnet, beruhen aber auf unterschiedlichen gesetzlichen Regelungen.
Ein Entgeltbestandteil kann deshalb steuerrechtlich anders behandelt werden als sozialversicherungsrechtlich. Steuerfreiheit bedeutet nicht in jedem Fall automatisch Beitragsfreiheit – und umgekehrt.
Fragen zu Kranken-, Pflege-, Renten- und Arbeitslosenversicherung, Minijobs, Midijobs, Umlagen und Meldeverfahren behandeln wir deshalb gesondert im Bereich Sozialversicherungsrecht.
Wie werden diese Grundlagen in Lexware umgesetzt?
Lexware Lohn & Gehalt berechnet auf Grundlage der erfassten Stamm- und Abrechnungsdaten unter anderem Lohnsteuer und Sozialversicherungsbeiträge. Voraussetzung dafür ist jedoch, dass der jeweilige Sachverhalt richtig eingeordnet und im Programm korrekt hinterlegt wurde.
Der typische Ablauf lautet:
- Beschäftigungsverhältnis und Sachverhalt prüfen.
- Steuerliche und sozialversicherungsrechtliche Behandlung klären.
- Arbeitnehmer- und Vertragsdaten vollständig erfassen.
- Passende Lohnart beziehungsweise Abrechnungsart auswählen.
- Abrechnung durchführen.
- Abrechnungsergebnis und gegebenenfalls Meldungen kontrollieren.
Lexware übernimmt dabei viele Berechnungen automatisch. Die Software kann jedoch nicht entscheiden, ob ein tatsächlich vorliegender Sachverhalt vom Anwender fachlich richtig eingeordnet und erfasst wurde.
Welche Themen werden in den Grundlagen Lohn & Gehalt erklärt?
In dieser Kategorie finden Sie nach und nach ausführliche Beiträge zu typischen Fragen aus der Lohnabrechnung, beispielsweise:
- Abfindung,
- Arbeitszeitkonto und Wertguthaben,
- Dienstwagen und Dienstfahrrad,
- ELStAM,
- Jobticket,
- Mindestlohn und Dokumentationspflichten,
- Mitarbeiterdarlehen sowie
- Urlaub und Urlaubsentgelt.
Die einzelnen Beiträge erläutern zunächst die fachlichen Grundlagen und zeigen anschließend – soweit erforderlich – Besonderheiten für die praktische Lohnabrechnung.
Dienstwagen & Dienstfahrrad in der Lohnabrechnung
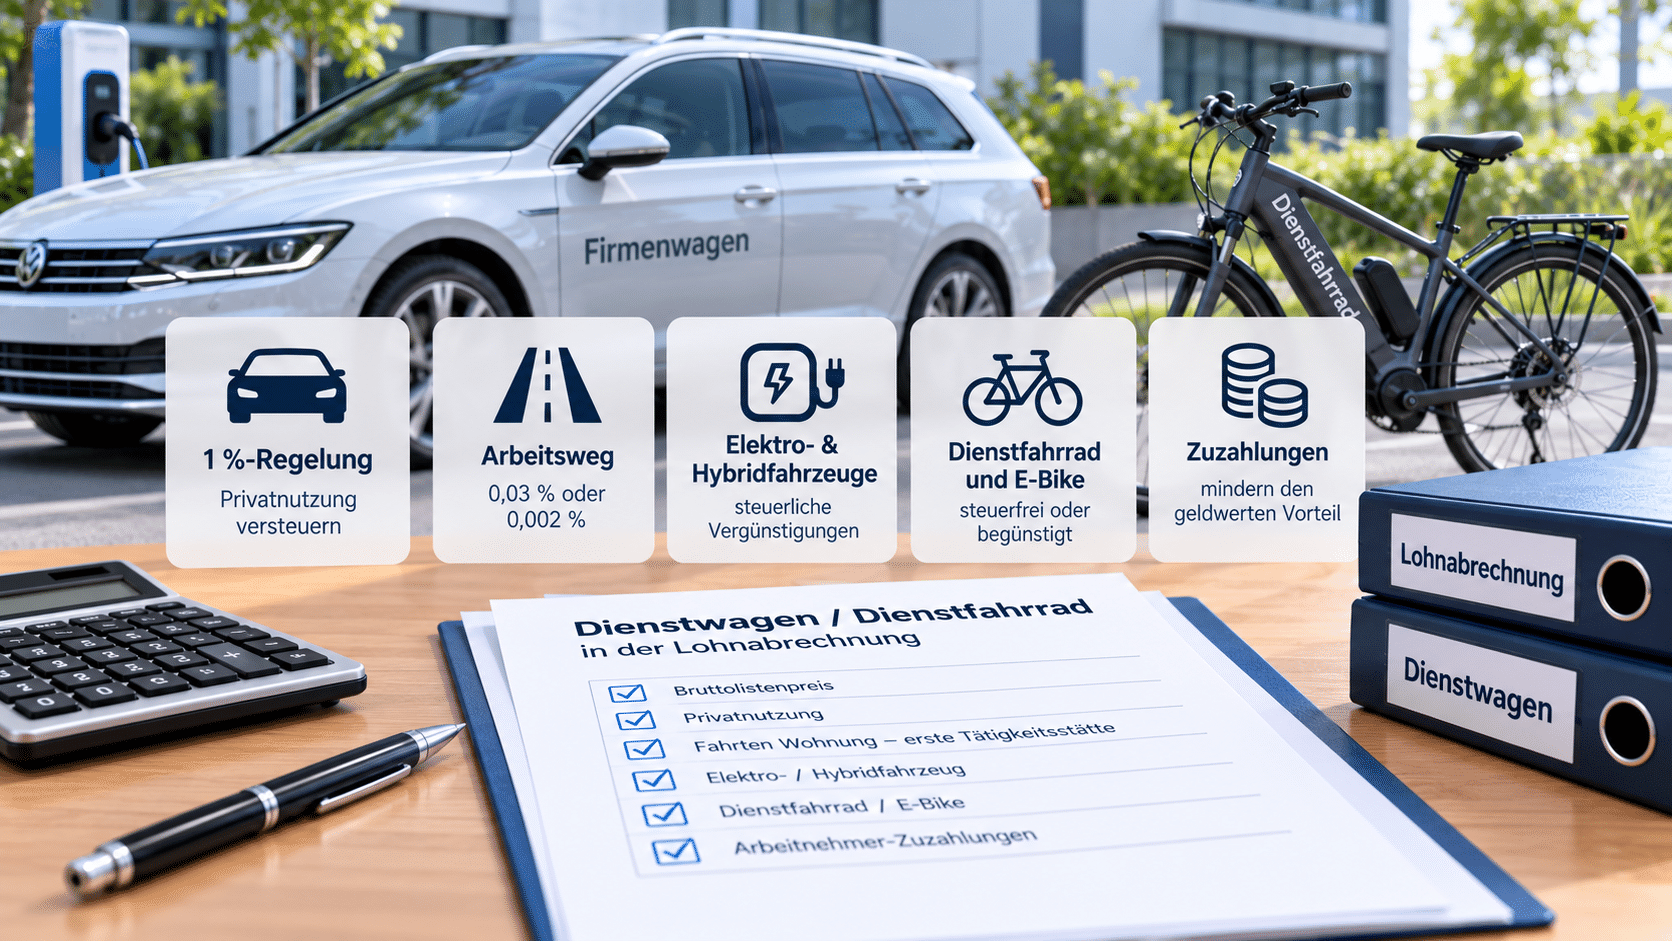 Darf ein Arbeitnehmer einen Dienstwagen auch privat nutzen, entsteht grundsätzlich ein steuerpflichtiger geldwerter Vorteil. Für die Lohnabrechnung kann dieser entweder pauschal nach der 1-%-Regelung oder anhand der tatsächlichen Fahrzeugkosten mit einem ordnungsgemäßen Fahrtenbuch ermittelt werden.
Abfindung in der Lohnabrechnung: Steuer und Sozialversicherung
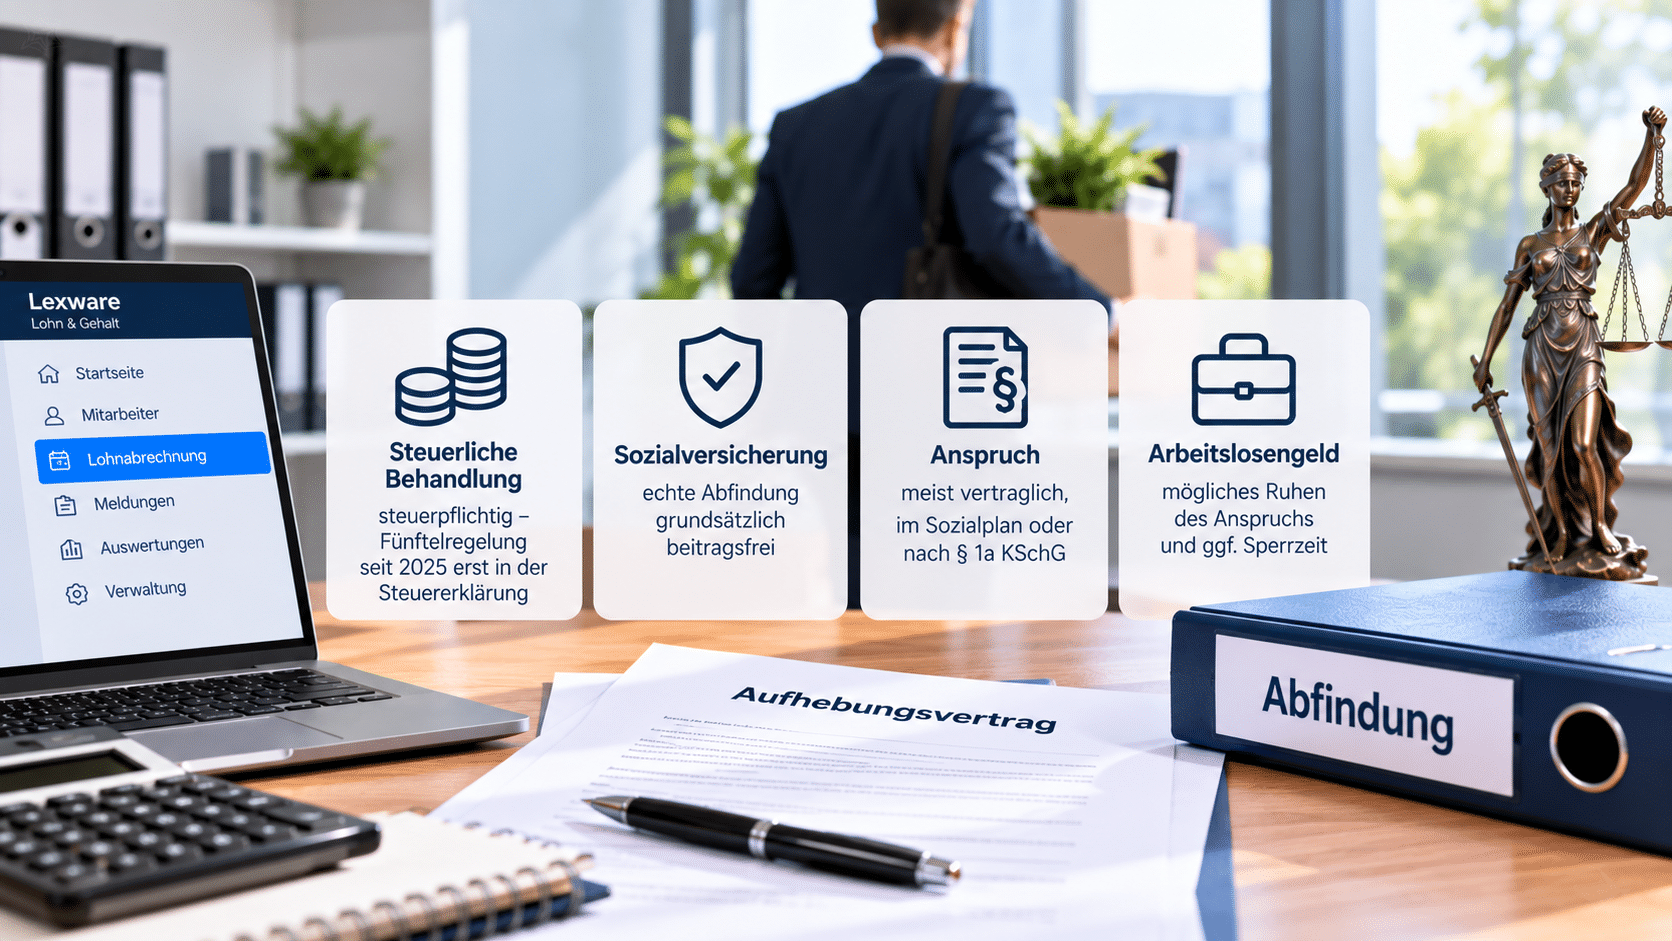 Eine Abfindung ist eine einmalige Zahlung des Arbeitgebers, die häufig im Zusammenhang mit der Beendigung eines Arbeitsverhältnisses vereinbart oder gezahlt wird. Einen allgemeinen gesetzlichen Anspruch auf eine Abfindung gibt es jedoch nicht.
ELStAM nach Heirat: Steuerklasse IV/IV
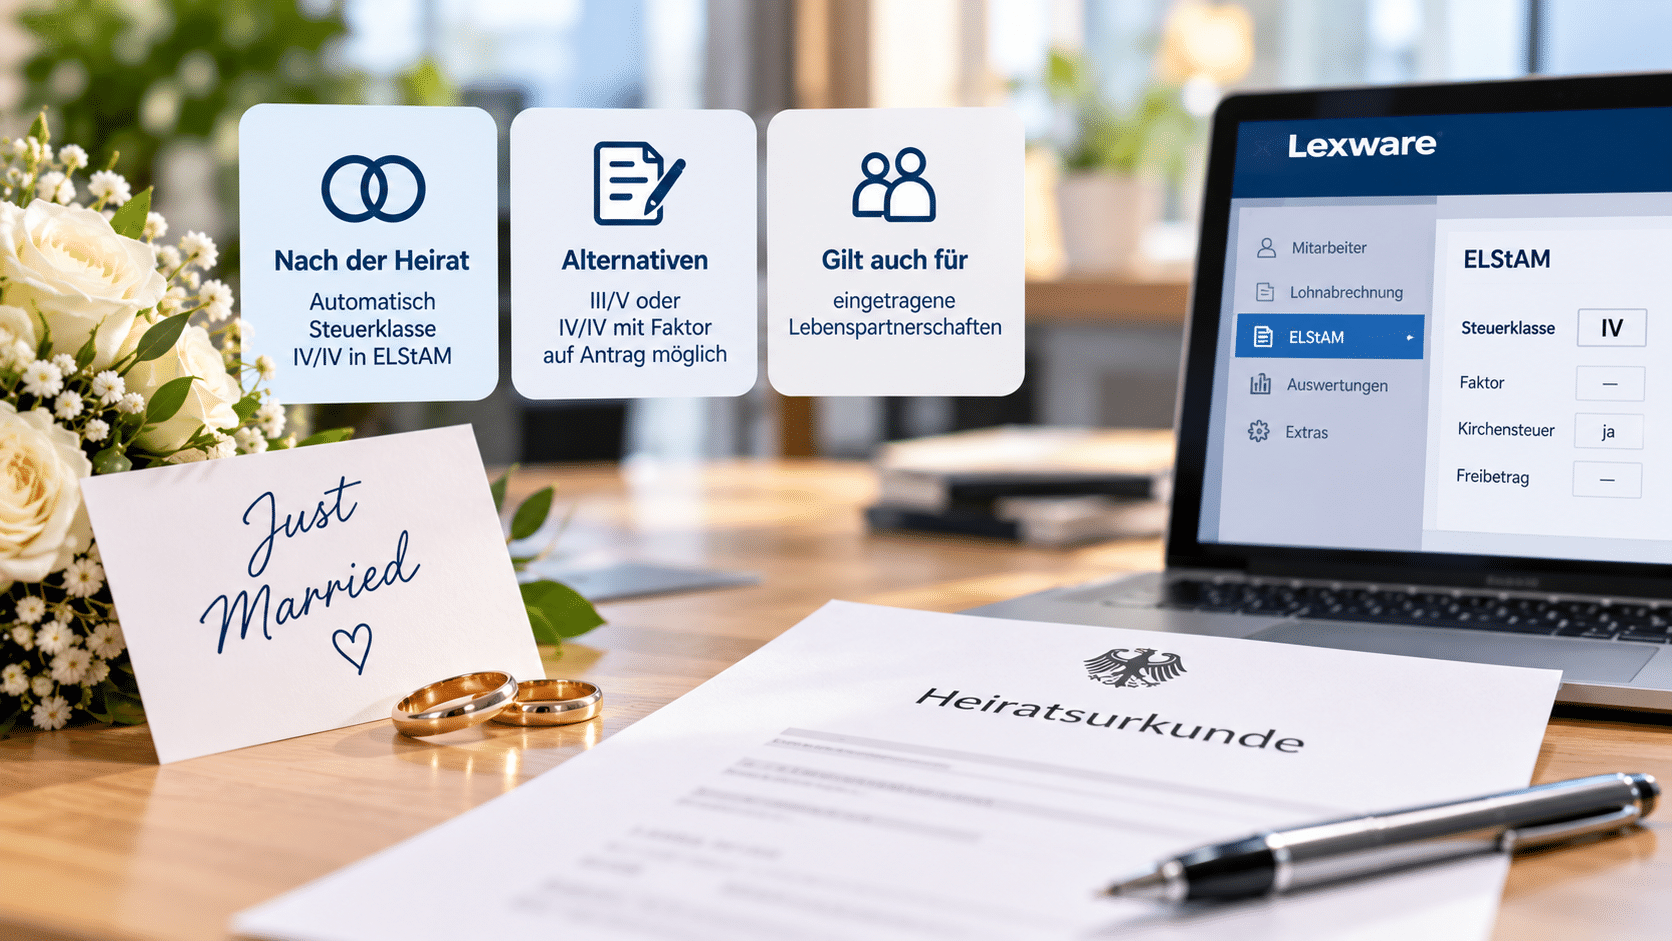 Nach einer Eheschließung werden Ehegatten im ELStAM-Verfahren grundsätzlich automatisch in die Steuerklassenkombination IV/IV eingereiht. Das gilt auch dann, wenn nur einer der Ehegatten Arbeitslohn bezieht.
Jobticket in der Lohnabrechnung: steuerfrei oder pauschal versteuert?
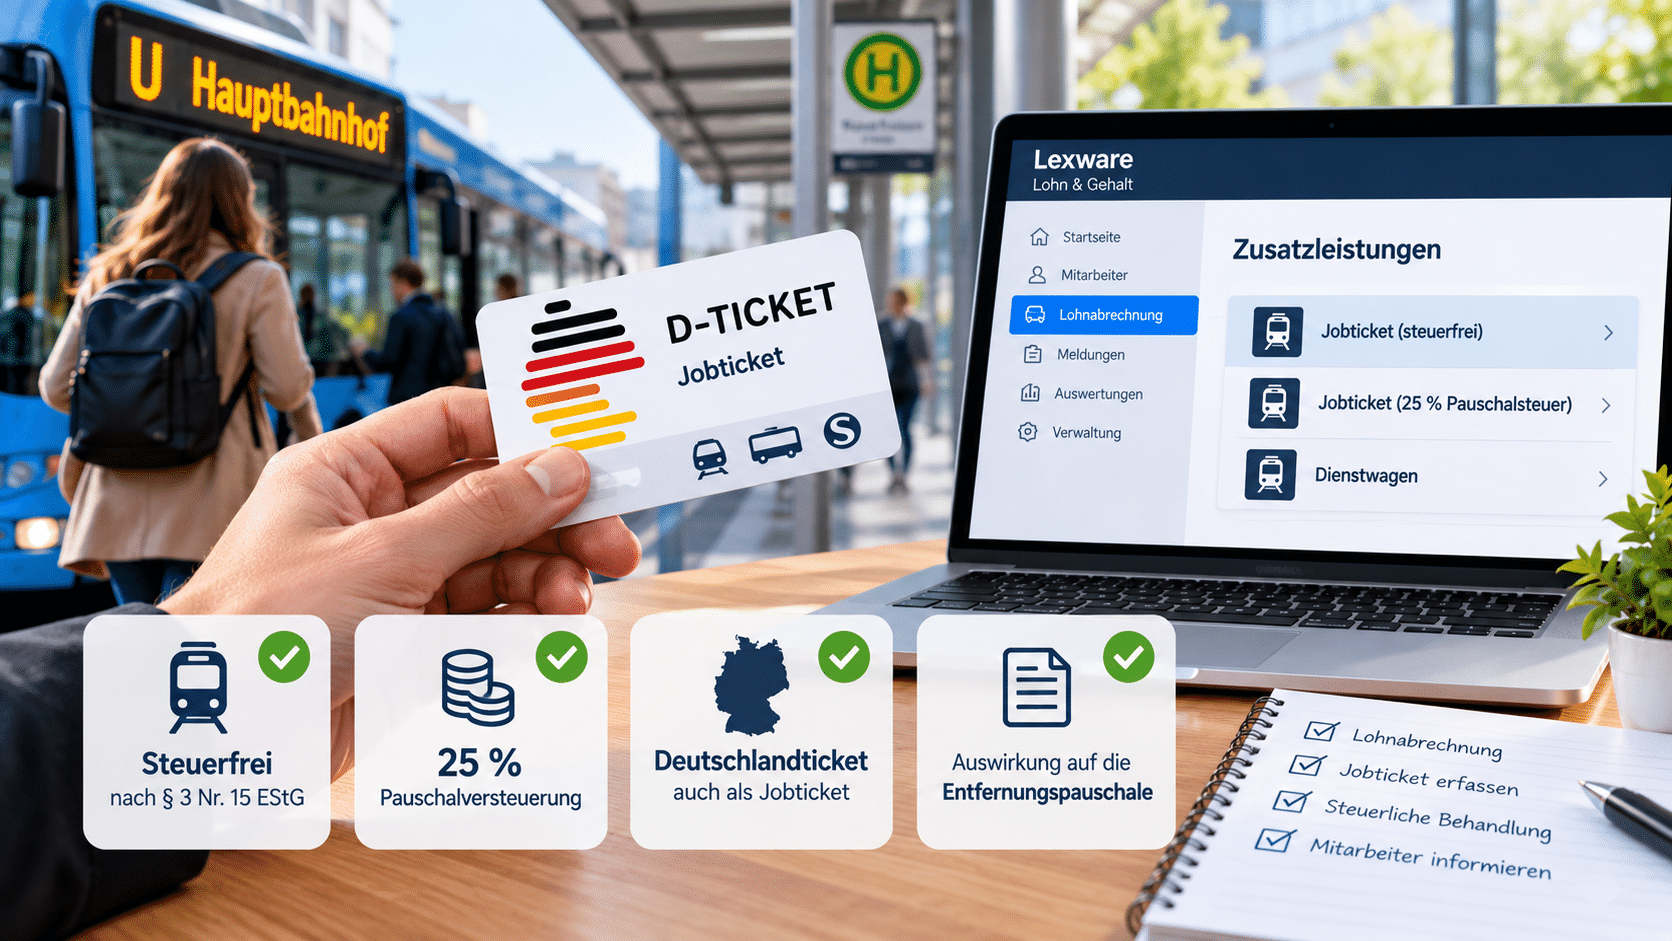 Arbeitgeber können ihren Mitarbeitern Fahrkarten für öffentliche Verkehrsmittel steuerfrei oder steuerbegünstigt überlassen beziehungsweise bezuschussen. Dazu gehören insbesondere Jobtickets und das Deutschlandticket. Entscheidend ist, wie die Leistung gewährt wird und welche Verkehrsmittel genutzt werden können.
Mindestlohn und Arbeitszeitdokumentation für Arbeitgeber
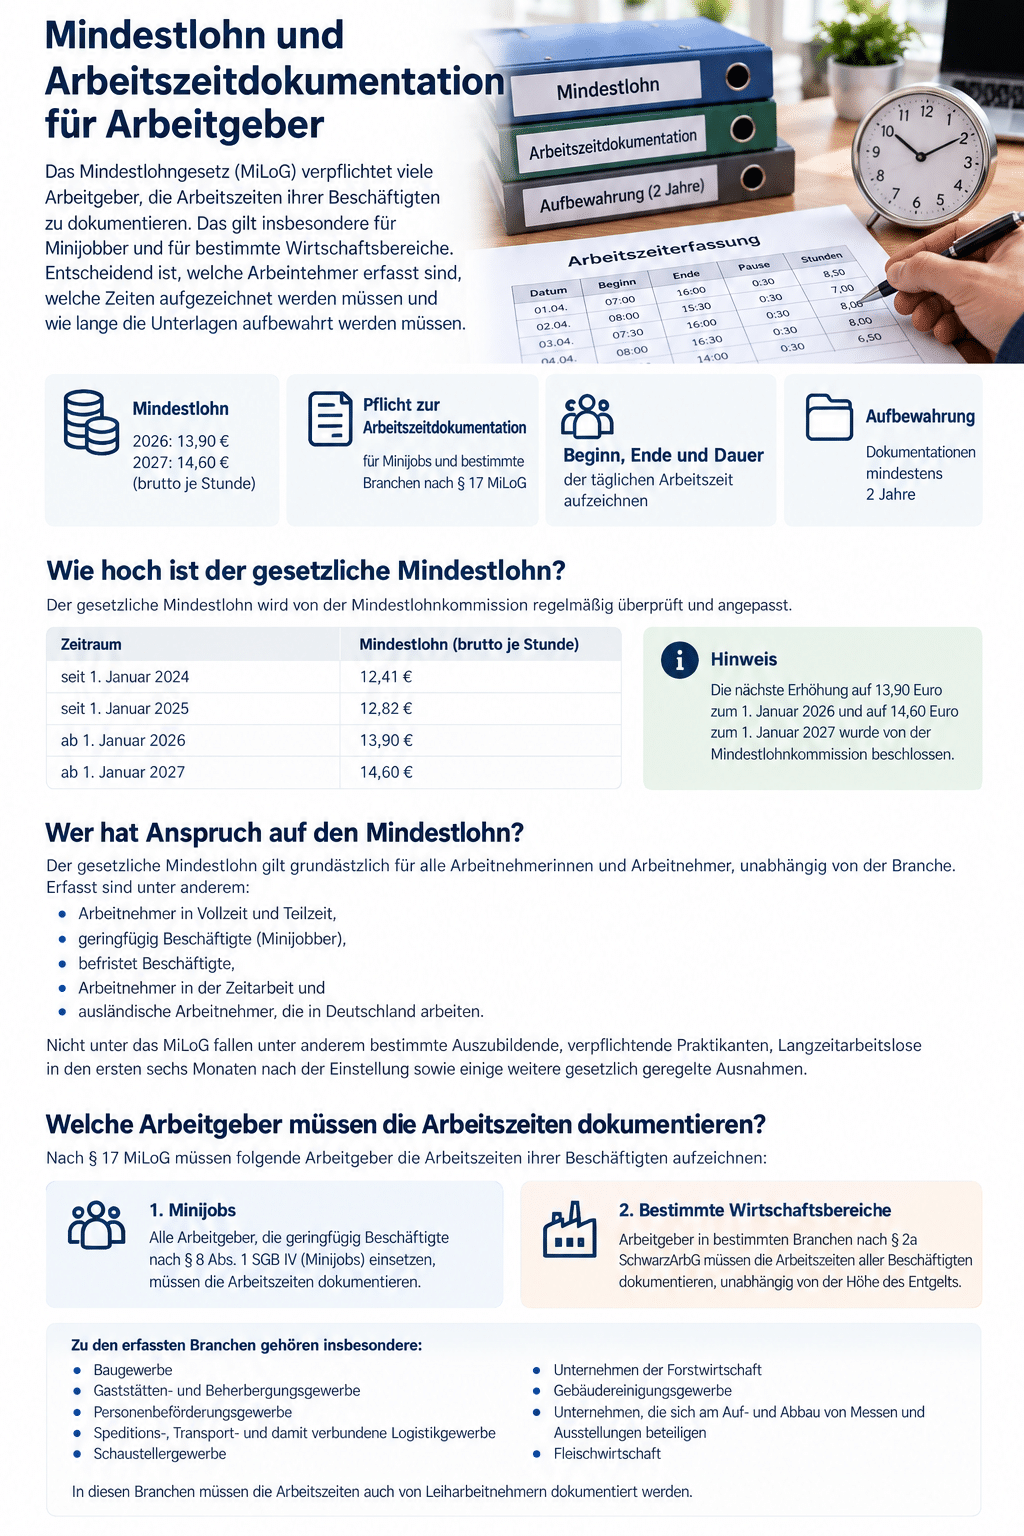 Seit 2015 gilt in Deutschland ein allgemeiner gesetzlicher Mindestlohn. Arbeitgeber müssen nicht nur den jeweils geltenden Mindestlohn zahlen. Für Minijobber und Beschäftigte bestimmter Branchen bestehen zusätzlich besondere Pflichten zur Dokumentation der Arbeitszeit.
Nach dem Mindestlohngesetz müssen in diesen Fällen Beginn, Ende und Dauer der täglichen Arbeitszeit aufgezeichnet werden. Die Aufzeichnungen dienen insbesondere dazu, bei einer Prüfung nachvollziehen zu können, ob der gesetzliche Mindestlohn für die tatsächlich geleisteten Arbeitsstunden eingehalten wurde.
Ausländische Postleitzahl in Lexware richtig eingeben
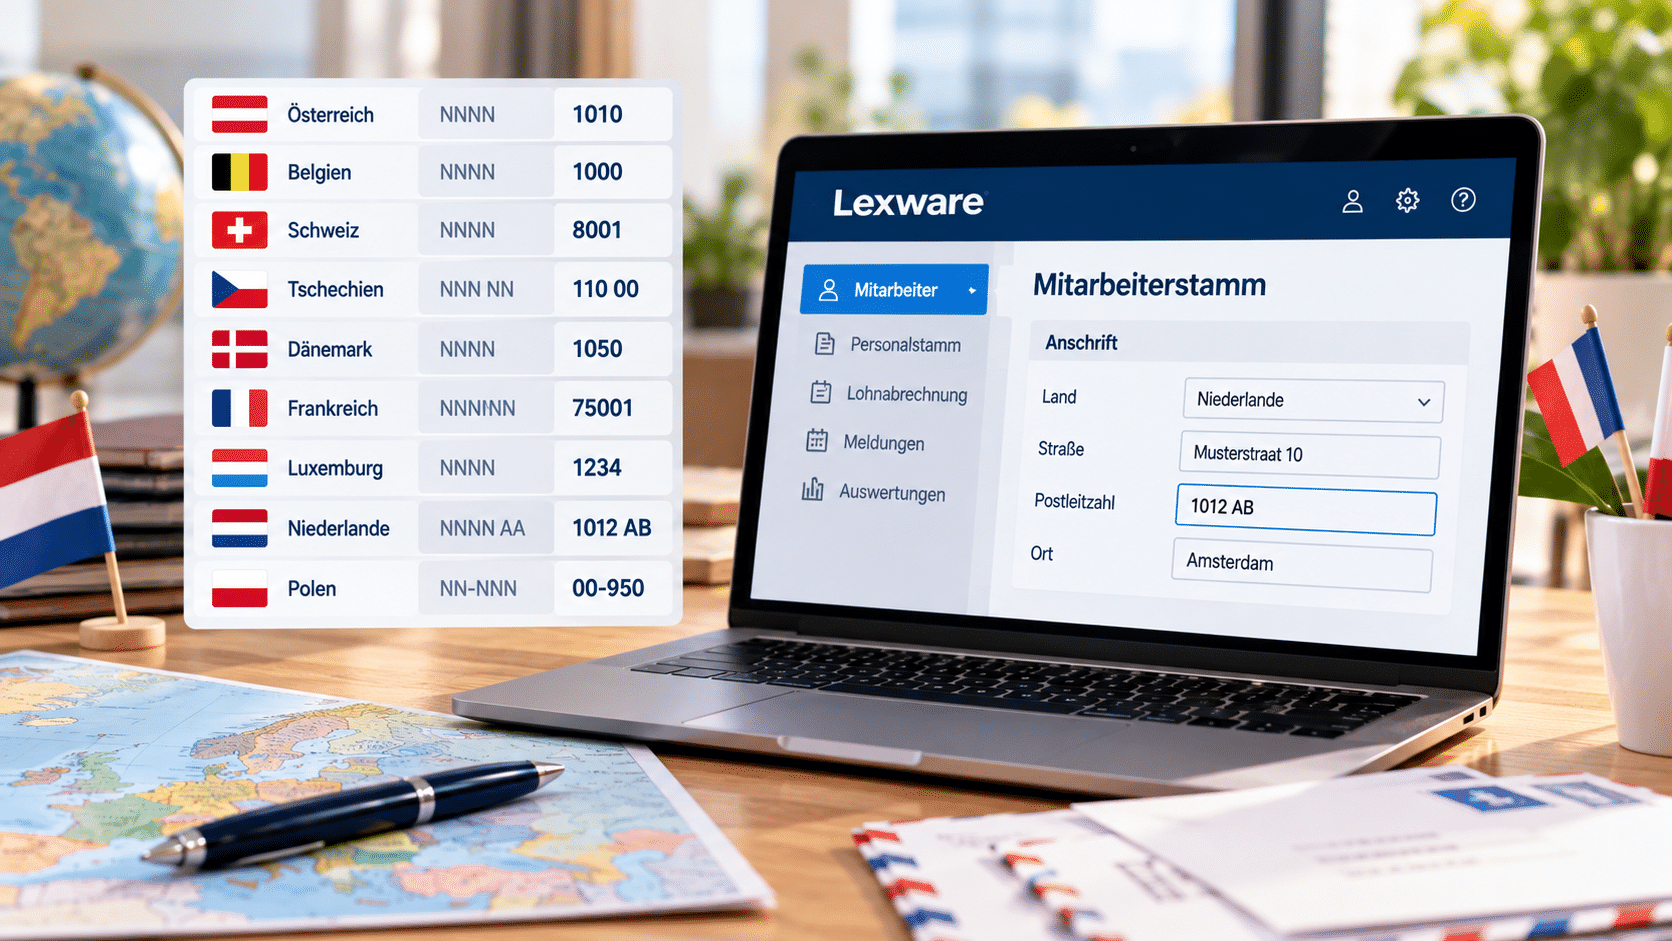 Lexware akzeptiert im Mitarbeiterstamm eine ausländische Postleitzahl nicht? Häufig liegt die Ursache nicht an der Postleitzahl selbst, sondern an deren Schreibweise. Je nach Land können Postleitzahlen neben Ziffern auch Buchstaben, Leerzeichen oder einen Bindestrich enthalten.
Urlaubsanspruch für Arbeitnehmer
 Arbeitnehmer haben Anspruch auf bezahlten Erholungsurlaub. Wie viele Urlaubstage zustehen, hängt unter anderem von der Zahl der regelmäßigen Arbeitstage pro Woche, dem Arbeitsvertrag und möglichen tarifvertraglichen Regelungen ab.
Arbeitszeitkonto und Wertguthaben einfach erklärt
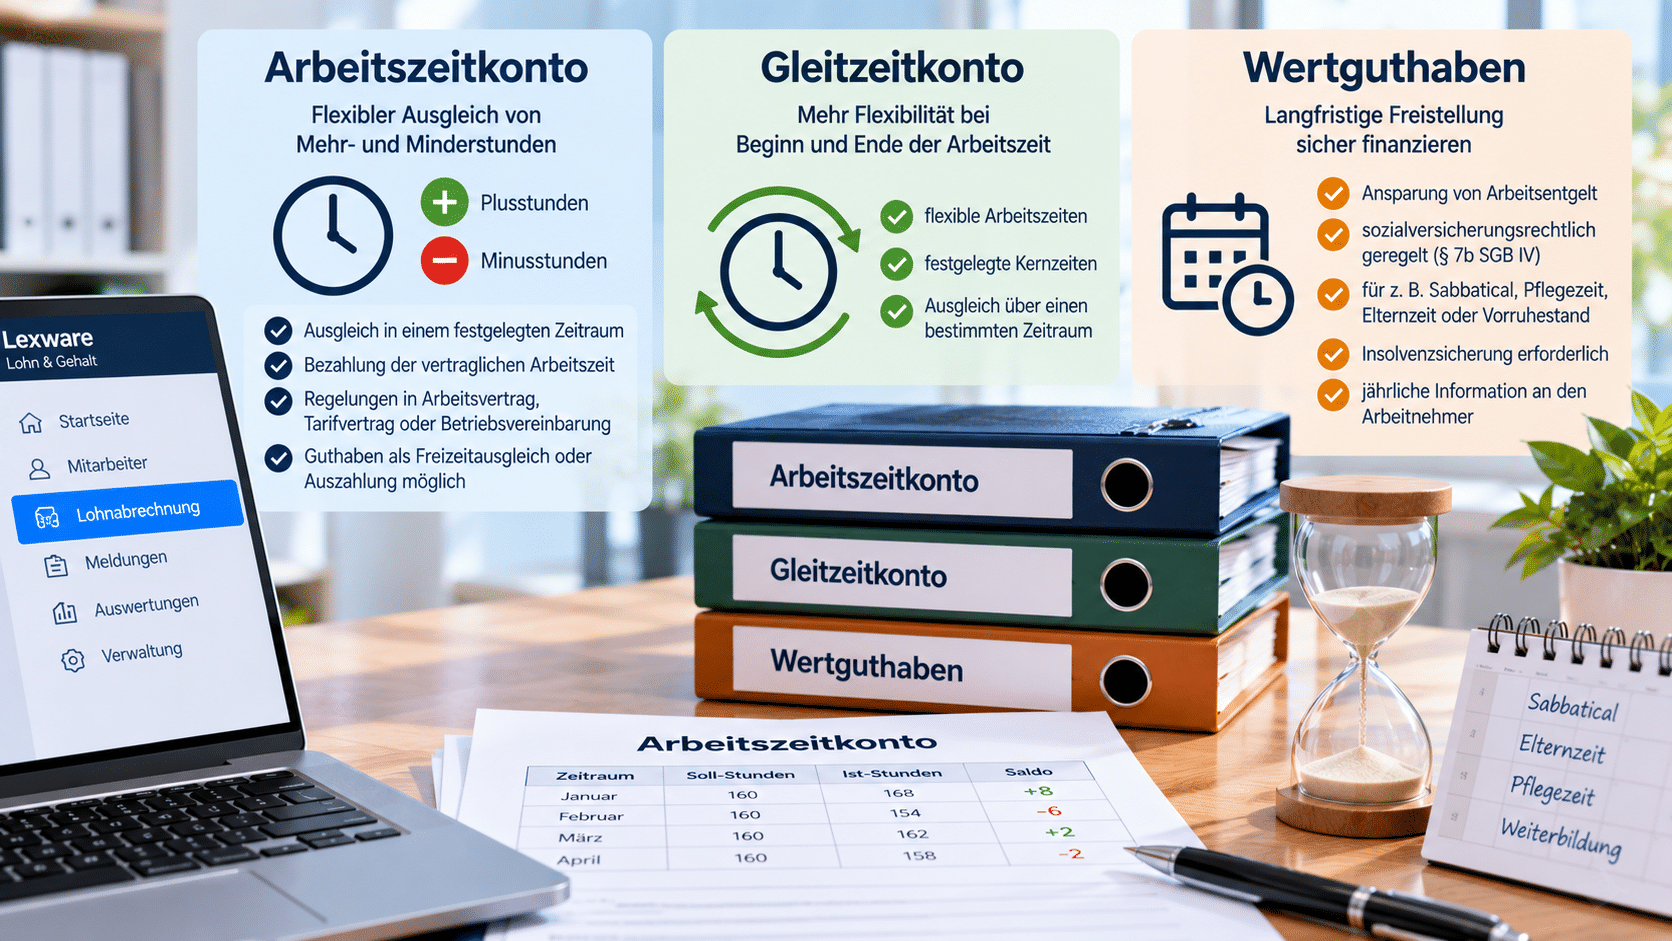
Auf einem Arbeitszeitkonto werden die tatsächlich geleisteten Arbeitsstunden eines Arbeitnehmers der vereinbarten Arbeitszeit gegenübergestellt. Mehrarbeit führt zu einem Zeitguthaben, Minderarbeit zu einem negativen Saldo. Dadurch lässt sich die Arbeitszeit flexibel an unterschiedliche betriebliche Anforderungen anpassen.
Abmahnung im Arbeitsrecht: Voraussetzungen & Folgen
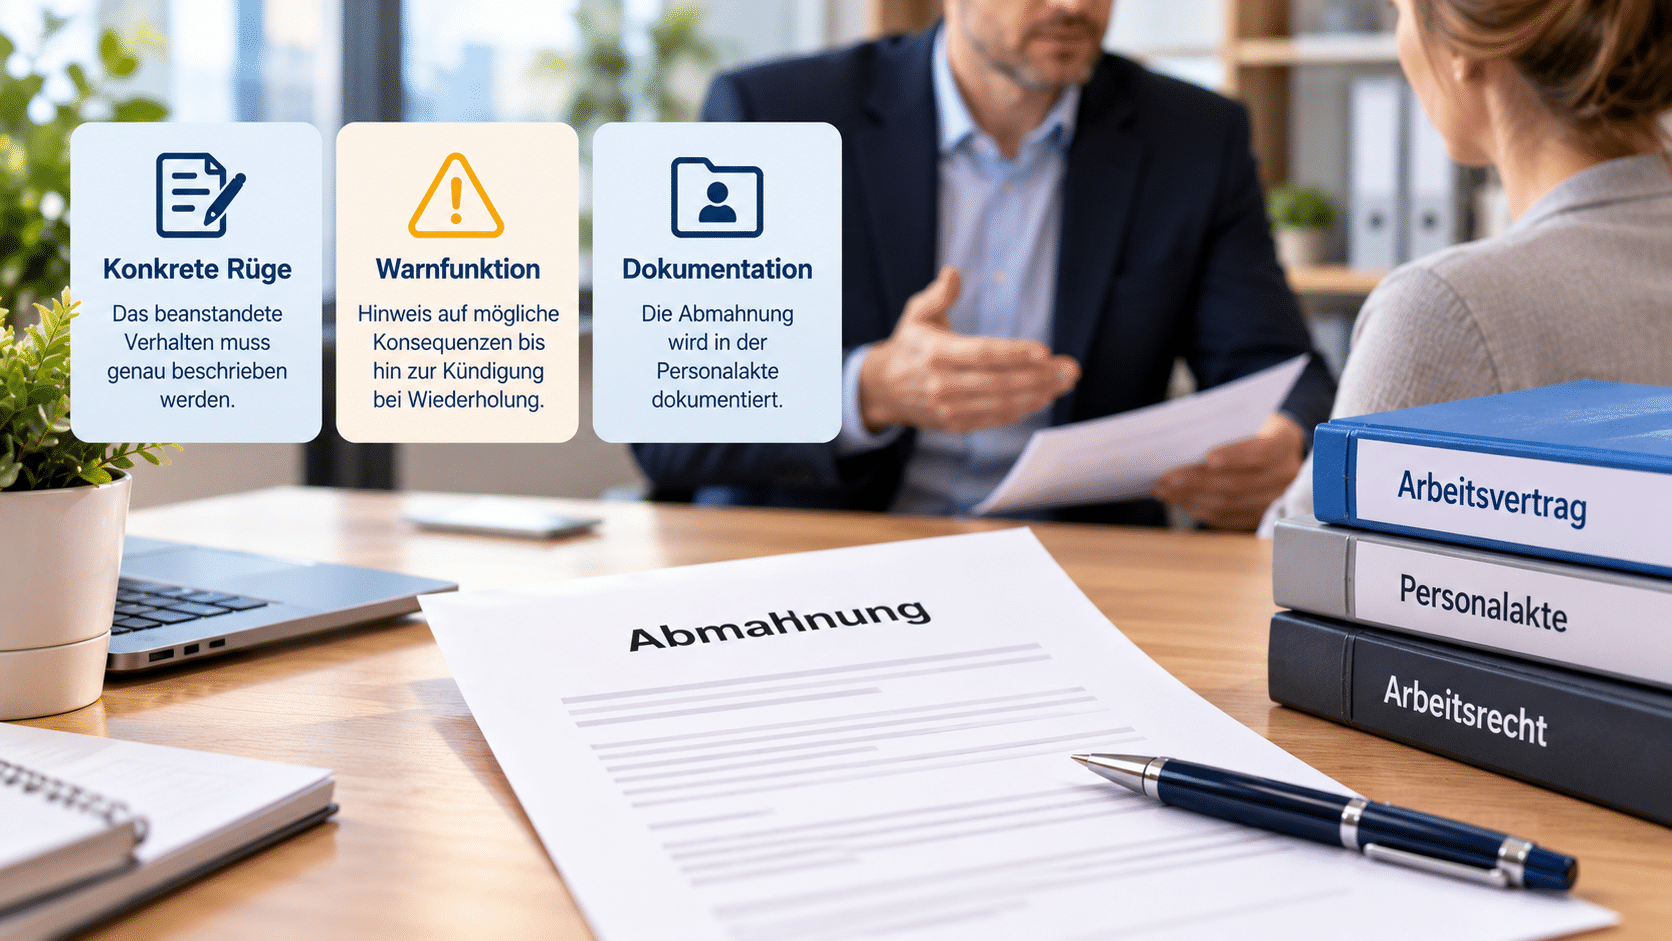 Mit einer Abmahnung weist der Arbeitgeber einen Arbeitnehmer auf eine konkrete Verletzung seiner arbeitsvertraglichen Pflichten hin und fordert ihn auf, dieses Verhalten künftig zu unterlassen. Gleichzeitig macht er deutlich, dass bei einer erneuten vergleichbaren Pflichtverletzung arbeitsrechtliche Konsequenzen bis hin zur Kündigung drohen können.