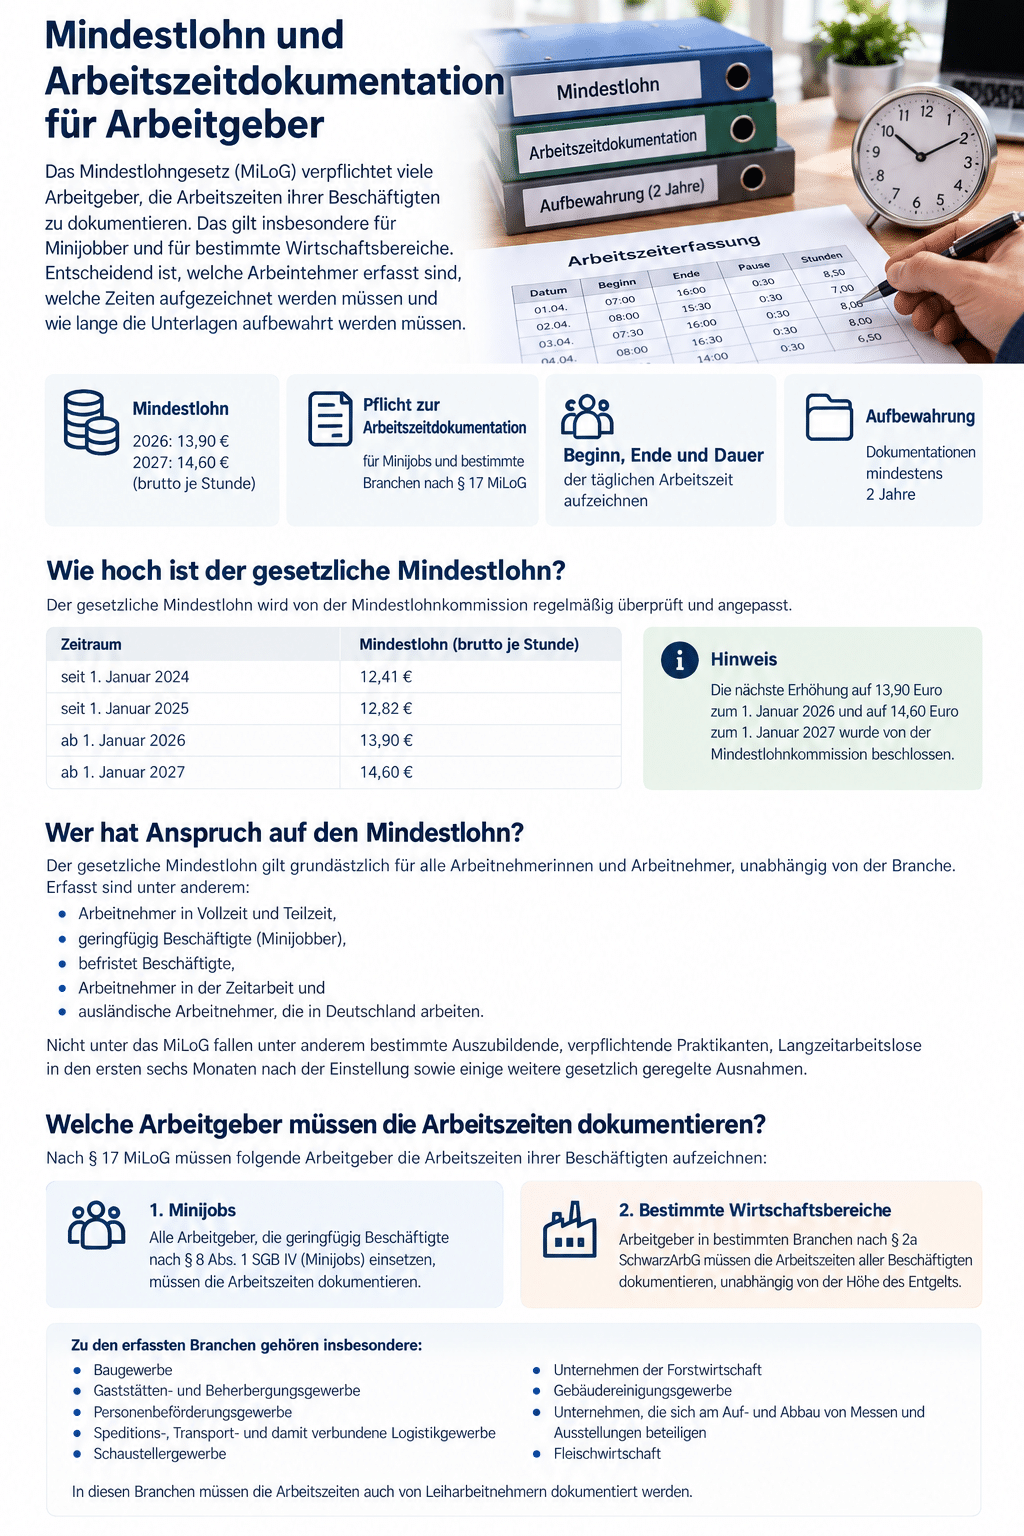
 Seit 2015 gilt in Deutschland ein allgemeiner gesetzlicher Mindestlohn. Arbeitgeber müssen nicht nur den jeweils geltenden Mindestlohn zahlen. Für Minijobber und Beschäftigte bestimmter Branchen bestehen zusätzlich besondere Pflichten zur Dokumentation der Arbeitszeit.
Nach dem Mindestlohngesetz müssen in diesen Fällen Beginn, Ende und Dauer der täglichen Arbeitszeit aufgezeichnet werden. Die Aufzeichnungen dienen insbesondere dazu, bei einer Prüfung nachvollziehen zu können, ob der gesetzliche Mindestlohn für die tatsächlich geleisteten Arbeitsstunden eingehalten wurde.
Wie hoch ist der gesetzliche Mindestlohn 2026 und 2027?
Der allgemeine gesetzliche Mindestlohn beträgt:
| Zeitraum | Mindestlohn brutto je Zeitstunde |
|---|---|
| seit 1. Januar 2025 | 12,82 Euro |
| ab 1. Januar 2026 | 13,90 Euro |
| ab 1. Januar 2027 | 14,60 Euro |
Der gesetzliche Mindestlohn bildet eine allgemeine Lohnuntergrenze. In einzelnen Branchen können höhere verbindliche Mindestentgelte gelten.
Wer hat Anspruch auf den gesetzlichen Mindestlohn?
Der gesetzliche Mindestlohn gilt grundsätzlich für Arbeitnehmerinnen und Arbeitnehmer, die in Deutschland beschäftigt werden.
Das gilt unabhängig davon, ob sie beispielsweise:
- in Vollzeit oder Teilzeit arbeiten,
- geringfügig beschäftigt sind,
- befristet beschäftigt sind,
- als Saisonarbeitskräfte eingesetzt werden oder
- aus dem Ausland stammen und in Deutschland arbeiten.
Für bestimmte Personengruppen sieht das Mindestlohngesetz Ausnahmen vor. Dazu gehören beispielsweise Auszubildende im Sinne des Berufsbildungsgesetzes sowie bestimmte Praktikanten. Auch für Personen unter 18 Jahren ohne abgeschlossene Berufsausbildung und für bestimmte zuvor langzeitarbeitslose Arbeitnehmer gelten besondere Regelungen.
Müssen alle Arbeitgeber die Arbeitszeit für den Mindestlohn dokumentieren?
Nein. Die besondere Dokumentationspflicht nach § 17 Mindestlohngesetz (MiLoG) gilt nicht pauschal für jedes Arbeitsverhältnis.
Sie betrifft insbesondere:
- geringfügig Beschäftigte nach § 8 Abs. 1 SGB IV und
- Arbeitnehmer in den in § 2a Schwarzarbeitsbekämpfungsgesetz genannten Wirtschaftsbereichen und Wirtschaftszweigen.
Für Minijobs in Privathaushalten nach § 8a SGB IV gilt diese besondere Aufzeichnungspflicht nach § 17 Abs. 1 MiLoG nicht.
Muss die Arbeitszeit von Minijobbern dokumentiert werden?
Grundsätzlich ja. Beschäftigt ein Unternehmen Minijobber im Sinne des § 8 Abs. 1 SGB IV, muss es grundsätzlich Beginn, Ende und Dauer der täglichen Arbeitszeit dokumentieren.
Die Pflicht hängt dabei nicht davon ab, welcher Branche das Unternehmen angehört.
Eine gesetzliche Ausnahme besteht für geringfügige Beschäftigungen in Privathaushalten nach § 8a SGB IV.
Welche Branchen unterliegen der Dokumentationspflicht?
Die besondere Dokumentationspflicht nach § 17 MiLoG gilt außerdem für Arbeitnehmer in den Wirtschaftsbereichen und Wirtschaftszweigen des § 2a Schwarzarbeitsbekämpfungsgesetz (SchwarzArbG).
Dazu gehören:
- Baugewerbe,
- Gaststätten- und Beherbergungsgewerbe,
- Personenbeförderungsgewerbe,
- Speditions-, Transport- und damit verbundenes Logistikgewerbe einschließlich plattformbasierter Lieferdienste,
- Schaustellergewerbe,
- Gebäudereinigungsgewerbe,
- Unternehmen, die sich am Auf- und Abbau von Messen und Ausstellungen beteiligen,
- Fleischwirtschaft – mit der gesetzlich geregelten Ausnahme des Fleischerhandwerks,
- Prostitutionsgewerbe,
- Wach- und Sicherheitsgewerbe sowie
- Friseur- und Kosmetikgewerbe.
Damit ist die Branchenliste deutlich umfangreicher als bei Einführung des Mindestlohngesetzes.
Gilt die Dokumentationspflicht auch für Leiharbeitnehmer?
Ja, wenn sie in einem der erfassten Wirtschaftsbereiche eingesetzt werden.
§ 17 MiLoG erstreckt die Aufzeichnungspflicht auch auf Entleiher, denen Arbeitnehmer von einem Verleiher zur Arbeitsleistung in einem der in § 2a SchwarzArbG genannten Wirtschaftszweige überlassen werden.
Welche Arbeitszeiten müssen dokumentiert werden?
Nach § 17 MiLoG müssen drei Angaben für jeden Arbeitstag festgehalten werden:
- Beginn der täglichen Arbeitszeit,
- Ende der täglichen Arbeitszeit und
- Dauer der täglichen Arbeitszeit.
Es reicht deshalb nicht aus, lediglich die Anzahl der insgesamt geleisteten Stunden eines Monats zu dokumentieren.
Müssen auch die Pausenzeiten aufgezeichnet werden?
Nach den Dokumentationsvorgaben des Mindestlohngesetzes müssen Beginn, Ende und Dauer der täglichen Arbeitszeit festgehalten werden.
Die konkrete Lage und Dauer der einzelnen Pausen muss für diese besondere Dokumentationspflicht nicht gesondert aufgezeichnet werden. Pausen zählen allerdings nicht zur Arbeitszeit und müssen bei der Ermittlung der dokumentierten Arbeitsdauer entsprechend berücksichtigt werden.
Wie muss die Arbeitszeit dokumentiert werden?
Das Mindestlohngesetz schreibt grundsätzlich kein bestimmtes technisches Verfahren für die Aufzeichnung vor.
Die Arbeitszeiten können beispielsweise erfasst werden:
- handschriftlich auf einem Stundenzettel,
- in einer Tabelle,
- über eine elektronische Zeiterfassung oder
- mit einer geeigneten Software.
Eine Unterschrift des Arbeitnehmers oder Arbeitgebers ist für die Aufzeichnung nach dem Mindestlohngesetz grundsätzlich nicht vorgeschrieben.
Der Arbeitgeber bleibt jedoch dafür verantwortlich, dass die gesetzlich erforderlichen Aufzeichnungen ordnungsgemäß erstellt werden.
Bis wann müssen die Arbeitszeiten aufgezeichnet werden?
Die Aufzeichnung muss nach § 17 Abs. 1 MiLoG spätestens bis zum Ablauf des siebten Kalendertages erfolgen, der auf den Tag der Arbeitsleistung folgt.
Die Arbeitszeit muss daher nicht zwingend noch am selben Arbeitstag dokumentiert werden.
In der betrieblichen Praxis ist eine zeitnahe oder tägliche Erfassung allerdings sinnvoll, weil sich Beginn und Ende einzelner Arbeitstage nachträglich häufig nur schwer zuverlässig rekonstruieren lassen.
Wie lange müssen die Arbeitszeitaufzeichnungen aufbewahrt werden?
Die nach § 17 MiLoG erforderlichen Arbeitszeitaufzeichnungen müssen mindestens zwei Jahre aufbewahrt werden.
Die Zweijahresfrist beginnt jeweils ab dem für die Aufzeichnung maßgeblichen Zeitpunkt.
Gibt es Einkommensgrenzen für die Dokumentationspflicht?
Ja. Die Mindestlohndokumentationspflichtenverordnung (MiLoDokV) schränkt die Dokumentationspflicht für bestimmte Arbeitnehmer mit einem ausreichend hohen verstetigten regelmäßigen Monatsentgelt ein.
Nach § 1 MiLoDokV entfallen die dort genannten Pflichten grundsätzlich bei Arbeitnehmern, deren verstetigtes regelmäßiges Monatsentgelt brutto 4.461 Euro überschreitet.
Eine weitere Ausnahme besteht bei einem verstetigten regelmäßigen Monatsentgelt von brutto mehr als 2.974 Euro, wenn der Arbeitgeber dieses Monatsentgelt für die letzten vollen zwölf Monate nachweislich gezahlt hat.
Zeiten ohne Anspruch auf Arbeitsentgelt bleiben bei der Berechnung dieses Zwölfmonatszeitraums unberücksichtigt.
Welche Zahlungen zählen für die Entgeltgrenzen der MiLoDokV?
Für die Ermittlung des verstetigten regelmäßigen Monatsentgelts werden nach der MiLoDokV sämtliche verstetigten monatlichen Zahlungen des Arbeitgebers berücksichtigt, die regelmäßiges monatliches Arbeitsentgelt darstellen.
Dabei kommt es für diese spezielle Berechnung nicht darauf an, ob die betreffende Zahlung selbst auf den gesetzlichen Mindestlohn angerechnet werden kann.
Gibt es Ausnahmen für Familienangehörige?
Ja. Die MiLoDokV sieht unter bestimmten Voraussetzungen ebenfalls eine Ausnahme von den besonderen Dokumentationspflichten für im Betrieb arbeitende nahe Angehörige des Arbeitgebers vor.
Erfasst werden:
- Ehegatten,
- eingetragene Lebenspartner,
- Kinder und
- Eltern.
Bei juristischen Personen oder rechtsfähigen Personengesellschaften bezieht sich die Regelung entsprechend auf nahe Angehörige der gesetzlich genannten vertretungsberechtigten Personen.
Der Arbeitgeber muss jedoch Unterlagen bereithalten, aus denen hervorgeht, dass die Voraussetzungen für die jeweilige Ausnahme tatsächlich erfüllt sind.
Ist die Mindestlohn-Dokumentationspflicht dasselbe wie die allgemeine Arbeitszeiterfassung?
Nein. Diese beiden Themen sollten nicht miteinander verwechselt werden.
§ 17 MiLoG enthält eine besondere Dokumentationspflicht zur Kontrolle des Mindestlohns für bestimmte Beschäftigte und Branchen.
Daneben bestehen arbeitszeitrechtliche Anforderungen an die Erfassung der Arbeitszeit, die sich aus anderen Rechtsgrundlagen ergeben können.
Dass ein Arbeitnehmer nicht unter die besondere Dokumentationspflicht des § 17 MiLoG fällt, bedeutet deshalb nicht automatisch, dass seine Arbeitszeit überhaupt nicht erfasst werden muss.
Wie hängen Mindestlohn und Arbeitszeitkonto zusammen?
Bei einem Arbeitszeitkonto muss gewährleistet bleiben, dass der gesetzliche Mindestlohn eingehalten wird.
Für Arbeitsstunden, die über die vertraglich vereinbarte Arbeitszeit hinausgehen und auf ein schriftlich vereinbartes Arbeitszeitkonto eingestellt werden, enthält § 2 Abs. 2 MiLoG besondere Vorschriften.
Die auf das Arbeitszeitkonto eingestellten Stunden müssen grundsätzlich spätestens innerhalb von zwölf Kalendermonaten nach ihrer monatlichen Erfassung durch bezahlte Freizeit oder durch Zahlung des Mindestlohns ausgeglichen werden, soweit der Mindestlohnanspruch nicht bereits durch das verstetigte Arbeitsentgelt erfüllt wurde.
Außerdem dürfen die monatlich auf das Arbeitszeitkonto eingestellten Arbeitsstunden grundsätzlich 50 Prozent der vertraglich vereinbarten Arbeitszeit nicht übersteigen.
Weitere Informationen finden Sie in unserem Beitrag zum Arbeitszeitkonto und Wertguthaben.
Welche Zahlungen dürfen auf den Mindestlohn angerechnet werden?
Ob Urlaubsgeld, Weihnachtsgeld, Sonderzahlungen oder andere Entgeltbestandteile bei der Prüfung des gesetzlichen Mindestlohns berücksichtigt werden können, hängt nicht allein von ihrer Bezeichnung ab.
Entscheidend ist, welchen Zweck die jeweilige Zahlung erfüllt.
Nach der Rechtsprechung des Bundesarbeitsgerichts können grundsätzlich Zahlungen mindestlohnwirksam sein, die als Gegenleistung für die tatsächlich geleistete Arbeit erbracht werden und dem Arbeitnehmer endgültig verbleiben.
Kann Urlaubsgeld auf den Mindestlohn angerechnet werden?
Das lässt sich nicht pauschal mit Ja oder Nein beantworten.
Ist ein Urlaubsgeld Bestandteil der Gegenleistung für die erbrachte Arbeitsleistung, kann es grundsätzlich mindestlohnwirksam sein.
Das Bundesarbeitsgericht hat beispielsweise mit Urteil vom 25. Mai 2016 (Az. 5 AZR 135/16) entschieden, dass im dortigen Fall monatlich und vorbehaltlos gezahlte Zwölftel eines Urlaubs- und Weihnachtsgeldes zur Erfüllung des Mindestlohnanspruchs berücksichtigt werden konnten.
Hat eine Zahlung dagegen einen eigenständigen Zweck, der nicht die normale Arbeitsleistung vergütet, kann eine andere Beurteilung erforderlich sein.
Kann Weihnachtsgeld auf den Mindestlohn angerechnet werden?
Auch beim Weihnachtsgeld ist die konkrete Ausgestaltung entscheidend.
Vergütet die Sonderzahlung die geleistete Arbeit, kann sie grundsätzlich mindestlohnwirksam sein. Dient sie dagegen beispielsweise ausschließlich der Betriebstreue oder verfolgt sie einen anderen eigenständigen Zweck, ist eine Anrechnung nicht ohne Weiteres möglich.
Eine allgemeine Regel „Urlaubsgeld und Weihnachtsgeld dürfen niemals auf den Mindestlohn angerechnet werden“ ist daher nicht zutreffend.
Welche Zuschläge dürfen nicht einfach auf den Mindestlohn angerechnet werden?
Bei Zuschlägen ist ebenfalls der Zweck der jeweiligen Zahlung entscheidend.
Vergütet ein Zuschlag besondere Arbeitsbedingungen oder besteht eine besondere gesetzliche Zweckbestimmung, kann er nicht ohne Weiteres dazu verwendet werden, einen zu niedrigen Grundlohn auf den gesetzlichen Mindestlohn anzuheben.
Ein Beispiel ist der gesetzlich geschuldete Ausgleich für Nachtarbeit nach § 6 Abs. 5 Arbeitszeitgesetz (ArbZG).
Wie lässt sich prüfen, ob der Mindestlohn eingehalten wurde?
Der Mindestlohn wird je tatsächlich geleisteter Arbeitsstunde geschuldet.
Für die Kontrolle müssen daher insbesondere zwei Größen bekannt sein:
- die tatsächlich geleistete und mindestlohnrelevante Arbeitszeit sowie
- das für diese Arbeitsleistung anrechenbare Bruttoarbeitsentgelt.
Gerade bei einem verstetigten Monatsgehalt ist deshalb nicht allein die Höhe des Monatsgehalts entscheidend. Auch die tatsächlich geleisteten Arbeitsstunden müssen berücksichtigt werden.
Wer kontrolliert die Einhaltung des Mindestlohns?
Die Einhaltung des Mindestlohngesetzes wird insbesondere durch die Behörden der Zollverwaltung beziehungsweise die Finanzkontrolle Schwarzarbeit (FKS) kontrolliert.
Arbeitgeber müssen deshalb in der Lage sein, die erforderlichen Unterlagen und Arbeitszeitaufzeichnungen bei einer Prüfung vorzulegen.
Welche Folgen können fehlende Arbeitszeitaufzeichnungen haben?
Verstöße gegen die gesetzlichen Aufzeichnungs-, Aufbewahrungs- und Bereithaltungspflichten können als Ordnungswidrigkeit geahndet werden.
Daneben können fehlende oder unvollständige Arbeitszeitaufzeichnungen die Prüfung erschweren, ob für sämtliche tatsächlich geleisteten Arbeitsstunden der gesetzliche Mindestlohn gezahlt wurde.
Arbeitgeber sollten die Dokumentation deshalb nicht lediglich als Formalität betrachten. Sie ist ein wesentlicher Nachweis für die ordnungsgemäße Entgeltabrechnung.
Wie hängen Arbeitszeiterfassung und Lexware Lohn & Gehalt zusammen?
Arbeitszeiterfassung und Lohnabrechnung sind grundsätzlich zwei unterschiedliche Vorgänge.
Die Arbeitszeiterfassung dokumentiert, wann und wie lange ein Arbeitnehmer gearbeitet hat. In Lexware Lohn & Gehalt werden dagegen die für die Entgeltabrechnung relevanten Daten verarbeitet.
Je nach Beschäftigungs- und Vergütungsmodell können beispielsweise folgende Informationen Auswirkungen auf die Lohnabrechnung haben:
- geleistete Arbeitsstunden,
- Überstunden,
- Fehlzeiten,
- Zuschläge,
- Arbeitszeitguthaben und
- variable Entgeltbestandteile.
Die Verwendung einer Lohnabrechnungssoftware ersetzt jedoch nicht automatisch die gesetzlich vorgeschriebene Arbeitszeitdokumentation. Arbeitgeber müssen sicherstellen, dass die nach § 17 MiLoG erforderlichen Angaben tatsächlich vollständig und fristgerecht erfasst und für den vorgeschriebenen Zeitraum aufbewahrt werden.
Was sollten Arbeitgeber bei der Mindestlohn-Dokumentation beachten?
Für eine nachvollziehbare Dokumentation empfiehlt es sich insbesondere:
- zu prüfen, welche Beschäftigten unter § 17 MiLoG fallen,
- Beginn, Ende und Dauer der täglichen Arbeitszeit vollständig zu erfassen,
- die Aufzeichnungen spätestens innerhalb der gesetzlichen Siebentagesfrist zu erstellen,
- die Unterlagen mindestens zwei Jahre aufzubewahren,
- bei einer Ausnahme nach der MiLoDokV die erforderlichen Nachweise bereitzuhalten und
- regelmäßig zu kontrollieren, ob das anrechenbare Arbeitsentgelt bezogen auf die tatsächlich geleisteten Stunden den gesetzlichen Mindestlohn erreicht.
Welche gesetzlichen Vorschriften sind für die Dokumentationspflicht wichtig?
Die wesentlichen gesetzlichen Grundlagen finden sich insbesondere in: