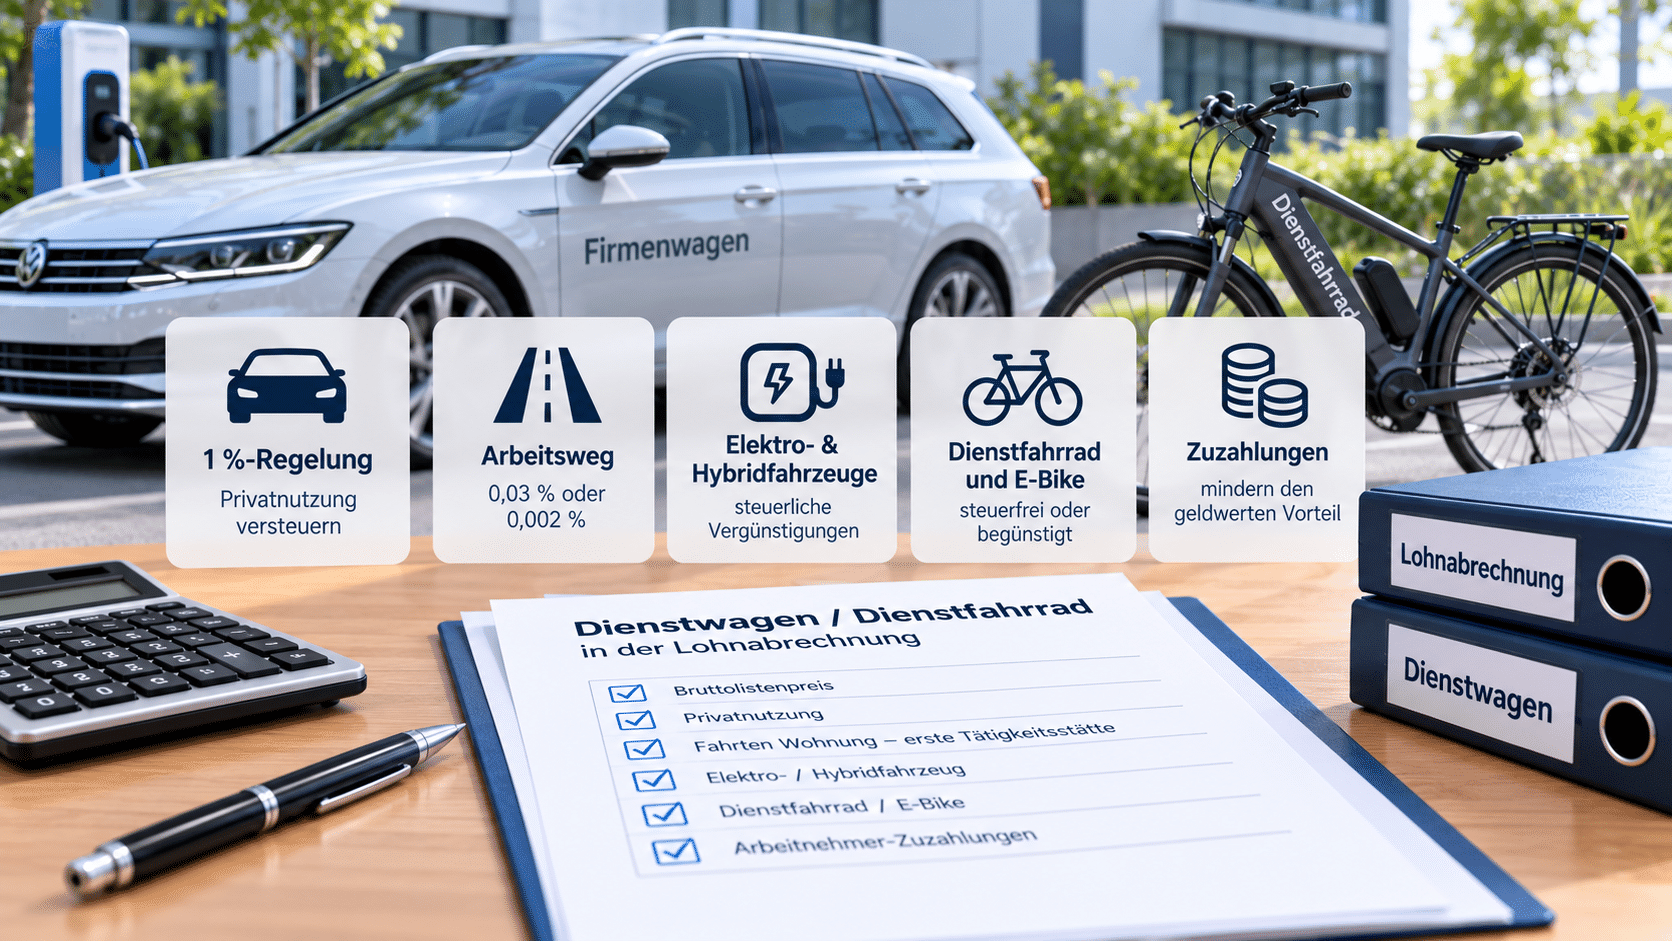
 Darf ein Arbeitnehmer einen Dienstwagen auch privat nutzen, entsteht grundsätzlich ein steuerpflichtiger geldwerter Vorteil. Für die Lohnabrechnung kann dieser entweder pauschal nach der 1-%-Regelung oder anhand der tatsächlichen Fahrzeugkosten mit einem ordnungsgemäßen Fahrtenbuch ermittelt werden.
Für Elektrofahrzeuge und bestimmte Plug-in-Hybridfahrzeuge gelten Vergünstigungen. Auch Dienstfahrräder und E-Bikes können steuerlich begünstigt sein.
Wie wird ein Dienstwagen in der Lohnabrechnung versteuert?
Überlässt der Arbeitgeber einem Arbeitnehmer einen betrieblichen Pkw auch zur privaten Nutzung, gehört der daraus entstehende Nutzungsvorteil grundsätzlich zum Arbeitslohn.
Für die Ermittlung des geldwerten Vorteils kommen insbesondere zwei Verfahren infrage:
- 1-%-Regelung: pauschale Bewertung anhand des Bruttolistenpreises oder
- Fahrtenbuchmethode: Bewertung anhand der tatsächlichen Fahrzeugkosten und der tatsächlich gefahrenen Kilometer.
Welche Methode günstiger ist, hängt insbesondere vom Fahrzeugwert, den tatsächlichen Kosten und dem Umfang der privaten Nutzung ab.
Wie funktioniert die 1-%-Regelung beim Dienstwagen?
Bei der 1-%-Regelung wird die private Nutzung grundsätzlich monatlich mit 1 % des maßgeblichen Bruttolistenpreises angesetzt.
Maßgeblich ist der inländische Listenpreis des Fahrzeugs im Zeitpunkt der Erstzulassung einschließlich Umsatzsteuer und werkseitiger Sonderausstattung.
Der tatsächliche Kaufpreis des Arbeitgebers ist nicht entscheidend. Das gilt auch für gebraucht erworbene Fahrzeuge.
Beispiel zur 1-%-Regelung
Der Bruttolistenpreis eines Dienstwagens beträgt 48.000 Euro.
Der monatliche geldwerte Vorteil für Privatfahrten beträgt:
48.000 Euro × 1 % = 480 Euro
Dieser Betrag wird grundsätzlich monatlich als steuer- und sozialversicherungspflichtiger Arbeitslohn berücksichtigt.
Wie werden Fahrten zwischen Wohnung und erster Tätigkeitsstätte versteuert?
Darf der Arbeitnehmer den Dienstwagen auch für Fahrten zwischen Wohnung und erster Tätigkeitsstätte nutzen, entsteht grundsätzlich ein zusätzlicher geldwerter Vorteil.
Bei der pauschalen Monatsberechnung beträgt dieser:
0,03 % des maßgeblichen Listenpreises × Entfernungskilometer
Beispiel zur 0,03-%-Regelung
Bei einem Listenpreis von 48.000 Euro und einer Entfernung von 25 Kilometern ergibt sich:
48.000 Euro × 0,03 % × 25 km = 360 Euro monatlich
Dieser Betrag kommt grundsätzlich zum geldwerten Vorteil für die Privatnutzung hinzu.
Was gilt bei Homeoffice oder wenigen Fahrten ins Büro?
Die monatliche 0,03-%-Regelung kann auch dann anzuwenden sein, wenn der Arbeitnehmer wegen Homeoffice, Teilzeit, Urlaub, Krankheit oder Dienstreisen tatsächlich nur an wenigen Tagen zur ersten Tätigkeitsstätte fährt.
Alternativ kann unter bestimmten Voraussetzungen eine Einzelbewertung der tatsächlichen Fahrten mit 0,002 % des Listenpreises je Entfernungskilometer und tatsächlichem Fahrtag vorgenommen werden.
Die Einzelbewertung ist auf höchstens 180 Fahrten pro Kalenderjahr begrenzt.
Der Arbeitnehmer muss dem Arbeitgeber kalendermonatlich fahrzeugbezogen erklären, an welchen konkreten Tagen er den Dienstwagen tatsächlich für die Fahrt zwischen Wohnung und erster Tätigkeitsstätte genutzt hat. Die bloße Angabe einer Anzahl von Fahrtagen reicht nicht aus.
Beispiel zur 0,002-%-Einzelbewertung
Listenpreis: 48.000 Euro
Entfernung: 25 Kilometer
tatsächliche Fahrten im Monat: 8 Tage
Der geldwerte Vorteil beträgt:
48.000 Euro × 0,002 % × 25 km × 8 Tage = 192 Euro
Bei der pauschalen 0,03-%-Methode wären dagegen 360 Euro anzusetzen.
Gerade bei regelmäßigem Homeoffice oder Teilzeit kann die Einzelbewertung deshalb erheblich günstiger sein.
Wie werden Elektro-Dienstwagen versteuert?
Für reine Elektrofahrzeuge gelten bei der Dienstwagenbesteuerung besondere Vergünstigungen.
Bei begünstigten reinen Elektrofahrzeugen wird für die Berechnung des geldwerten Vorteils nur ein Viertel des Bruttolistenpreises angesetzt. Dadurch wird aus der bekannten 1-%-Regel wirtschaftlich eine sogenannte 0,25-%-Besteuerung.
Für reine Elektrofahrzeuge, die nach dem 30. Juni 2025 angeschafft wurden beziehungsweise werden, gilt die Viertelung des Listenpreises bei einem Bruttolistenpreis von bis zu 100.000 Euro. Die Begünstigung ist nach derzeitiger Rechtslage für entsprechende Anschaffungen bis Ende 2030 vorgesehen.
Beispiel für ein Elektroauto
Ein begünstigtes Elektrofahrzeug hat einen Bruttolistenpreis von 80.000 Euro.
Für die pauschale Bewertung wird nur ein Viertel berücksichtigt:
80.000 Euro ÷ 4 = 20.000 Euro
Der monatliche geldwerte Vorteil für Privatfahrten beträgt damit:
20.000 Euro × 1 % = 200 Euro
Ohne die Begünstigung wären es 800 Euro.
Was gilt bei Plug-in-Hybrid-Dienstwagen?
Auch bestimmte extern aufladbare Hybridfahrzeuge können begünstigt bewertet werden.
Bei begünstigten Plug-in-Hybridfahrzeugen wird grundsätzlich nur die Hälfte des Listenpreises für die Berechnung des geldwerten Vorteils angesetzt. Daraus ergibt sich die häufig als 0,5-%-Regelung bezeichnete Besteuerung.
Für nach dem 31. Dezember 2024 und vor dem 1. Januar 2031 angeschaffte Fahrzeuge muss das Fahrzeug hierfür grundsätzlich:
- höchstens 50 Gramm CO₂ je gefahrenen Kilometer ausstoßen oder
- eine elektrische Mindestreichweite von 80 Kilometern erreichen.
Ob ein konkretes Fahrzeug die Voraussetzungen erfüllt, sollte anhand der Fahrzeugdaten beziehungsweise der maßgeblichen Übereinstimmungsbescheinigung geprüft werden.
Wie funktioniert die Fahrtenbuchmethode?
Statt der pauschalen Dienstwagenbesteuerung kann der geldwerte Vorteil anhand der tatsächlichen Fahrzeugkosten ermittelt werden.
Dafür ist ein ordnungsgemäßes Fahrtenbuch erforderlich.
Zu den Gesamtkosten des Fahrzeugs gehören je nach Sachverhalt beispielsweise:
- Abschreibung beziehungsweise Leasingkosten,
- Kraftstoffkosten,
- Wartungs- und Reparaturkosten,
- Kfz-Steuer,
- Versicherungen und
- weitere unmittelbar mit dem Fahrzeug zusammenhängende Kosten.
Anhand des Fahrtenbuchs wird anschließend ermittelt, welcher Anteil der Gesamtkosten auf Privatfahrten und gegebenenfalls auf Fahrten zwischen Wohnung und erster Tätigkeitsstätte entfällt.
Die Fahrtenbuchmethode kann insbesondere bei einem hohen Listenpreis und vergleichsweise geringer Privatnutzung interessant sein.
Kann sich ein Arbeitnehmer an den Kosten des Dienstwagens beteiligen?
Ja. Arbeitgeber und Arbeitnehmer können vereinbaren, dass der Arbeitnehmer für die außerdienstliche Nutzung des Dienstwagens ein Nutzungsentgelt zahlt.
Ein solches vereinbarungsgemäß gezahltes Nutzungsentgelt kann den steuerpflichtigen geldwerten Vorteil mindern.
Hierzu können beispielsweise gehören:
- ein monatlicher Pauschalbetrag,
- kilometerabhängige Zahlungen oder
- vom Arbeitnehmer aufgrund einer entsprechenden Vereinbarung übernommene einzelne Fahrzeugkosten.
Der geldwerte Vorteil kann dadurch grundsätzlich bis auf 0 Euro reduziert werden. Ein darüber hinausgehender Betrag führt jedoch nicht zu negativem Arbeitslohn.
Wie werden einmalige Zuzahlungen zum Dienstwagen behandelt?
Auch eine Zuzahlung des Arbeitnehmers zu den Anschaffungskosten oder zu einer Leasingsonderzahlung kann den geldwerten Vorteil mindern.
Für die zeitliche Berücksichtigung kommt es unter anderem darauf an, welche Vereinbarungen Arbeitgeber und Arbeitnehmer über den Zuzahlungszeitraum getroffen haben.
Besteht keine entsprechende arbeitsvertragliche Vereinbarung, wird es steuerlich nicht beanstandet, wenn eine Einmalzahlung nicht nur im Zahlungsjahr, sondern auch in folgenden Kalenderjahren auf den privaten Nutzungswert des betreffenden Fahrzeugs angerechnet wird – jeweils höchstens bis zu einem Nutzungswert von 0 Euro.
Ist dagegen ausdrücklich ein bestimmter Zuzahlungszeitraum vereinbart, wird die Zahlung grundsätzlich auf diesen Zeitraum verteilt.
Eine verbleibende Zuzahlung kann nicht auf einen anderen Dienstwagen übertragen werden.
Kann der Arbeitgeber den Arbeitsweg pauschal versteuern?
Der Arbeitgeber kann den geldwerten Vorteil für Fahrten zwischen Wohnung und erster Tätigkeitsstätte unter den gesetzlichen Voraussetzungen teilweise mit 15 % pauschaler Lohnsteuer versteuern.
Die Pauschalierung ist grundsätzlich auf den Betrag begrenzt, den der Arbeitnehmer für diese Fahrten als Entfernungspauschale als Werbungskosten geltend machen könnte.
Der pauschal versteuerte Betrag ist grundsätzlich sozialversicherungsfrei.
Die Berechnung sollte nach den im jeweiligen Kalenderjahr geltenden Regeln zur Entfernungspauschale erfolgen. Eine starre Berechnung mit 0,30 Euro für sämtliche Entfernungskilometer, wie sie früher üblich war, ist deshalb nicht mehr zeitgemäß.
Ist ein Dienstfahrrad steuerfrei?
Das kann der Fall sein. Überlässt der Arbeitgeber einem Arbeitnehmer zusätzlich zum ohnehin geschuldeten Arbeitslohn ein betriebliches Fahrrad oder ein steuerlich entsprechend behandeltes E-Bike zur privaten Nutzung, ist der daraus entstehende Vorteil nach § 3 Nr. 37 EStG steuerfrei.
Die Steuerbefreiung gilt nach derzeitiger Rechtslage bis Ende 2030.
Sie umfasst neben privaten Fahrten auch die Nutzung für Fahrten zwischen Wohnung und erster Tätigkeitsstätte. Für diese Fahrten entsteht beim begünstigten Fahrrad kein zusätzlicher geldwerter Vorteil wie beim Dienstwagen.
Was gilt beim Dienstfahrrad mit Gehaltsumwandlung?
Wird das Dienstfahrrad nicht zusätzlich zum Arbeitslohn gewährt, sondern beispielsweise über eine Gehaltsumwandlung finanziert, greift die vollständige Steuerbefreiung nach § 3 Nr. 37 EStG nicht.
Die private Nutzung wird jedoch steuerlich begünstigt bewertet.
Bei einer erstmaligen Überlassung nach dem 31. Dezember 2019 und vor dem 1. Januar 2031 wird monatlich 1 % eines auf volle 100 Euro abgerundeten Viertels der unverbindlichen Preisempfehlung des Fahrrads einschließlich Umsatzsteuer angesetzt.
Beispiel für ein Dienstfahrrad per Gehaltsumwandlung
Die unverbindliche Preisempfehlung eines E-Bikes beträgt 4.000 Euro.
Davon wird ein Viertel angesetzt:
4.000 Euro ÷ 4 = 1.000 Euro
Der monatliche geldwerte Vorteil beträgt:
1.000 Euro × 1 % = 10 Euro
Damit ist die private Nutzung einschließlich der Fahrten zwischen Wohnung und erster Tätigkeitsstätte grundsätzlich abgegolten.
Werden alle E-Bikes wie Fahrräder behandelt?
Nein. Entscheidend ist, ob das E-Bike verkehrsrechtlich als Fahrrad oder als Kraftfahrzeug einzuordnen ist.
Ein gewöhnliches Pedelec, dessen Motorunterstützung den für Fahrräder maßgeblichen gesetzlichen Rahmen nicht überschreitet, wird steuerlich grundsätzlich wie ein Fahrrad behandelt.
Ein schnelleres S-Pedelec, das verkehrsrechtlich als Kraftfahrzeug gilt, fällt dagegen nicht unter die Steuerbefreiung für Dienstfahrräder. Für solche Fahrzeuge gelten grundsätzlich die Bewertungsregeln für Kraftfahrzeuge.
Was gilt für Zubehör zum Dienstfahrrad?
Fest mit dem Fahrrad verbautes fahrradtypisches Zubehör kann von der steuerlichen Begünstigung mit umfasst sein.
Dazu gehören beispielsweise:
- Fahrradständer,
- Gepäckträger,
- Schutzbleche,
- Klingel,
- fest verbaute Schlösser oder
- fest verbaute Navigationsgeräte und Halterungen.
Nicht automatisch begünstigt sind dagegen selbstständige Gegenstände wie Fahrradhelm, Kleidung, Taschen oder Fahrradanhänger.
Wie werden Dienstwagen in Lexware Lohn & Gehalt abgerechnet?
Lexware Lohn & Gehalt unterstützt die Abrechnung des geldwerten Vorteils aus der Dienstwagenüberlassung.
Für die korrekte Berechnung müssen insbesondere die für den jeweiligen Fall maßgeblichen Fahrzeug- und Nutzungsdaten hinterlegt werden. Dazu können beispielsweise gehören:
- Bruttolistenpreis,
- Fahrzeugart und steuerliche Begünstigung,
- Entfernung zwischen Wohnung und erster Tätigkeitsstätte,
- Art der Bewertung und
- gegebenenfalls Arbeitnehmer-Zuzahlungen.
Bei Sonderfällen sollte geprüft werden, welche Berechnung die eingesetzte Lexware-Version unmittelbar unterstützt und welche Werte gegebenenfalls über geeignete Lohnarten abgerechnet werden müssen.
Entscheidend ist zunächst die steuerliche Beurteilung des Sachverhalts. Das Entgeltabrechnungsprogramm kann anschließend die aufgrund dieser Beurteilung erforderlichen Werte berechnen beziehungsweise abrechnen.
Welche Methode sollte beim Dienstwagen verwendet werden?
Die 1-%-Regelung ist vergleichsweise einfach und verursacht wenig laufenden Dokumentationsaufwand. Bei einem hohen Listenpreis und geringer Privatnutzung kann die Fahrtenbuchmethode jedoch günstiger sein.
Auch bei den Fahrten zwischen Wohnung und erster Tätigkeitsstätte lohnt sich eine Prüfung: Wer nur selten mit dem Dienstwagen ins Büro fährt, kann mit der 0,002-%-Einzelbewertung einen deutlich niedrigeren geldwerten Vorteil erreichen als mit der monatlichen 0,03-%-Pauschale.
Bei Elektrofahrzeugen, Plug-in-Hybriden und Dienstfahrrädern sollten zusätzlich die jeweiligen steuerlichen Vergünstigungen berücksichtigt werden.
Wo sind die steuerlichen Regeln für Dienstwagen und Dienstfahrräder geregelt?
Die gesetzlichen Grundlagen zur Bewertung von Dienstwagen finden sich insbesondere in § 8 EStG und § 6 EStG.
Die Steuerbefreiung für zusätzlich zum Arbeitslohn überlassene Dienstfahrräder ist in § 3 Nr. 37 EStG geregelt.