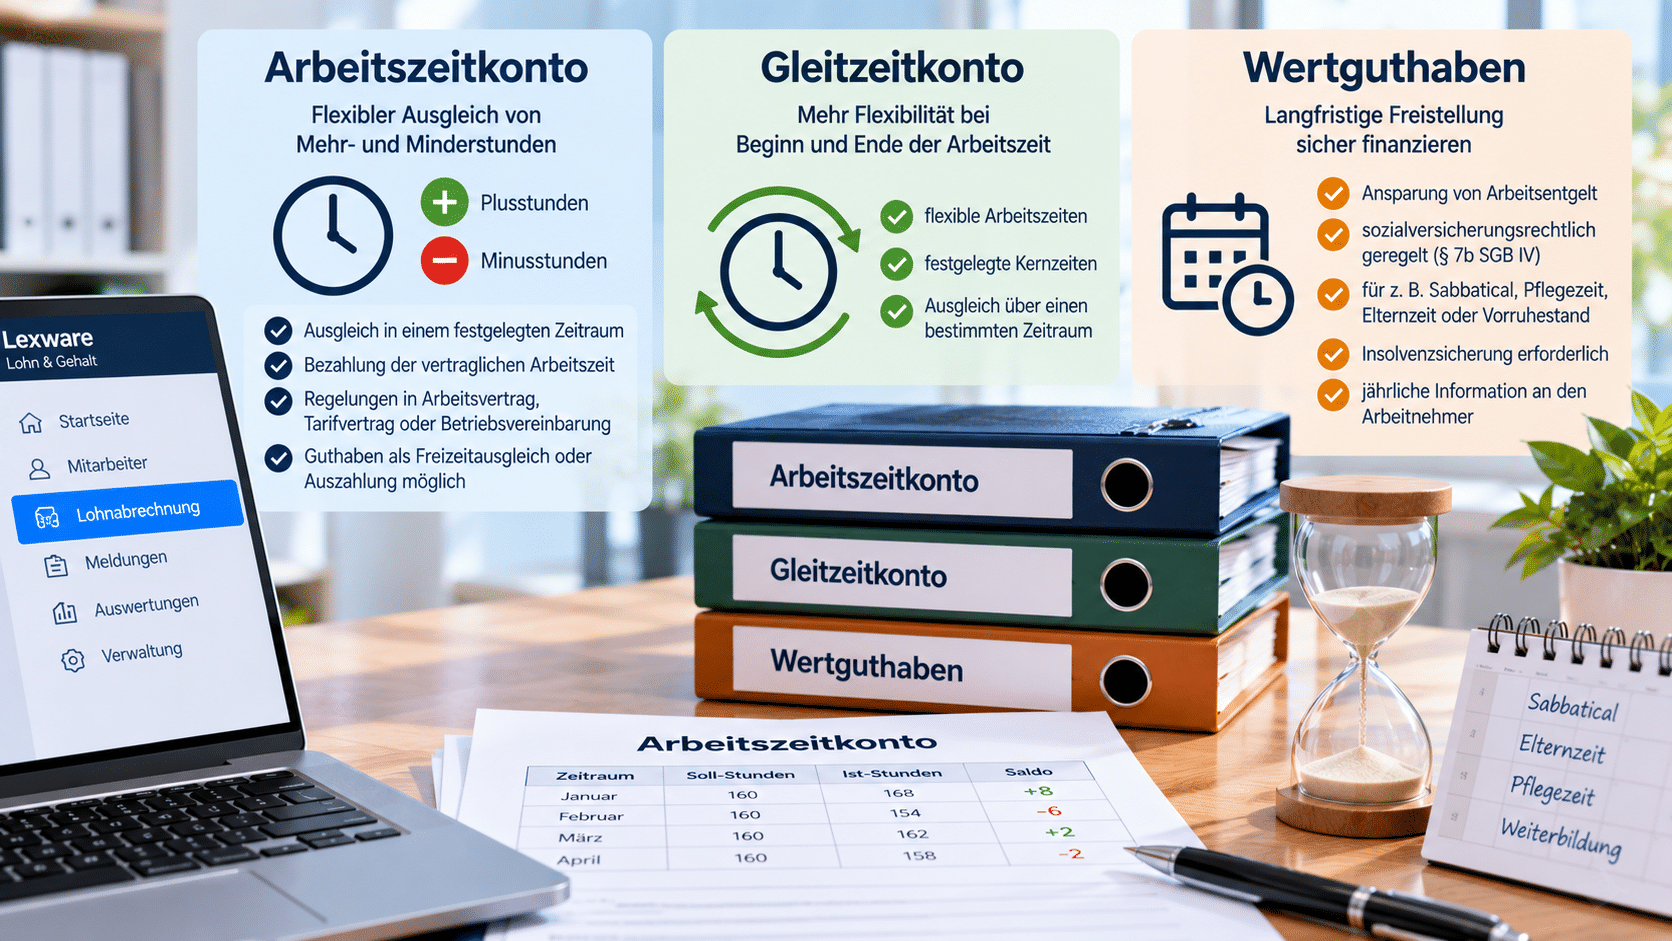
Auf einem Arbeitszeitkonto werden die tatsächlich geleisteten Arbeitsstunden eines Arbeitnehmers der vereinbarten Arbeitszeit gegenübergestellt. Mehrarbeit führt zu einem Zeitguthaben, Minderarbeit zu einem negativen Saldo. Dadurch lässt sich die Arbeitszeit flexibel an unterschiedliche betriebliche Anforderungen anpassen.
Von einem normalen Arbeitszeitkonto ist das Wertguthaben zu unterscheiden. Ein Wertguthaben dient nicht dem kurzfristigen Ausgleich von Mehr- und Minderstunden, sondern soll insbesondere längere Freistellungen oder eine vorübergehende Verringerung der Arbeitszeit finanzieren.
Was ist ein Arbeitszeitkonto?
Ein Arbeitszeitkonto dokumentiert Abweichungen zwischen der vereinbarten und der tatsächlich geleisteten Arbeitszeit.
Vereinfacht gilt:
- mehr gearbeitet als geschuldet: Zeitguthaben beziehungsweise Plusstunden,
- weniger gearbeitet als geschuldet: negativer Saldo beziehungsweise Minusstunden.
Arbeitszeitkonten werden beispielsweise bei Gleitzeit, Schichtarbeit oder schwankendem Arbeitsanfall eingesetzt.
Je nach Vereinbarung können Guthaben später durch Freizeit ausgeglichen, ausgezahlt oder innerhalb eines festgelegten Ausgleichszeitraums mit Minderstunden verrechnet werden.
Was ist ein Gleitzeitkonto?
Ein Gleitzeitkonto ist eine typische Form des Arbeitszeitkontos.
Der Arbeitnehmer kann innerhalb der vereinbarten Grenzen Beginn und Ende seiner täglichen Arbeitszeit variieren. Häufig gibt es dabei:
- festgelegte Rahmenarbeitszeiten,
- gegebenenfalls Kernarbeitszeiten,
- zulässige Höchstgrenzen für Plus- und Minusstunden und
- einen bestimmten Zeitraum für den Ausgleich des Kontos.
Das Gleitzeitkonto dient damit in erster Linie der kurzfristigen beziehungsweise laufenden Flexibilisierung der Arbeitszeit.
Muss ein Arbeitszeitkonto vereinbart werden?
Ein Arbeitgeber kann ein Arbeitszeitkonto nicht beliebig einführen und anschließend Arbeitsstunden oder Vergütungsansprüche darauf verschieben.
Für das Arbeitszeitkonto muss eine entsprechende rechtliche Grundlage bestehen. Diese kann sich insbesondere ergeben aus:
- Arbeitsvertrag,
- Tarifvertrag oder
- Betriebsvereinbarung.
Die Vereinbarung sollte möglichst eindeutig regeln, welche Zeiten dem Konto gutgeschrieben oder belastet werden, welche Grenzen gelten und wie beziehungsweise innerhalb welchen Zeitraums ein Guthaben oder negativer Saldo ausgeglichen wird.
Was sollte bei einem Arbeitszeitkonto geregelt werden?
Eine klare Vereinbarung verhindert spätere Streitigkeiten. Sinnvoll sind insbesondere Regelungen zu:
- Sollarbeitszeit,
- Erfassung der tatsächlich geleisteten Arbeitszeit,
- zulässigen Plusstunden,
- zulässigen Minusstunden,
- Ausgleichszeitraum,
- Freizeitausgleich,
- Auszahlung von Zeitguthaben,
- Umgang mit Krankheit und Urlaub sowie
- Behandlung des Kontos bei Beendigung des Arbeitsverhältnisses.
Zusätzlich müssen die gesetzlichen und gegebenenfalls tarifvertraglichen Arbeitszeitvorschriften eingehalten werden.
Was passiert mit Plusstunden auf dem Arbeitszeitkonto?
Hat ein Arbeitnehmer mehr gearbeitet als vertraglich geschuldet und werden diese Stunden auf einem Arbeitszeitkonto gutgeschrieben, entsteht ein Zeitguthaben.
Wie dieses Guthaben ausgeglichen wird, richtet sich nach der zugrunde liegenden Vereinbarung.
In Betracht kommen insbesondere:
- bezahlter Freizeitausgleich,
- Verrechnung mit späteren Minderstunden oder
- Auszahlung des Guthabens.
Ein Arbeitszeitguthaben ist dabei nicht automatisch mit einem Anspruch auf einen Überstundenzuschlag gleichzusetzen. Ob zusätzlich ein Zuschlag zu zahlen ist, richtet sich nach Arbeitsvertrag, Tarifvertrag, Betriebsvereinbarung oder einer sonstigen einschlägigen Regelung.
Darf ein Arbeitszeitkonto Minusstunden aufweisen?
Auch Minusstunden können auf einem wirksam vereinbarten Arbeitszeitkonto entstehen. Allerdings ist nicht jede ausgefallene Arbeitsstunde automatisch eine vom Arbeitnehmer auszugleichende Minusstunde.
Entscheidend ist insbesondere, wer für den Arbeitsausfall verantwortlich ist.
Kann der Arbeitnehmer arbeiten, der Arbeitgeber stellt ihm jedoch keine Arbeit zur Verfügung, liegt das grundsätzlich im Risikobereich des Arbeitgebers. Solche Zeiten dürfen nicht ohne Weiteres als vom Arbeitnehmer nachzuarbeitende Minusstunden behandelt werden.
Anders kann die Situation beispielsweise aussehen, wenn der Arbeitnehmer aufgrund einer vereinbarten flexiblen Arbeitszeitregelung selbst entscheidet, weniger zu arbeiten und dadurch einen negativen Kontostand verursacht.
Darf der Arbeitgeber Minusstunden vom Gehalt abziehen?
Ein negativer Stand des Arbeitszeitkontos berechtigt den Arbeitgeber nicht automatisch dazu, den entsprechenden Betrag vom Arbeitsentgelt abzuziehen.
Für die Beurteilung kommt es unter anderem darauf an:
- ob ein Arbeitszeitkonto wirksam vereinbart wurde,
- wie die Vereinbarung den Umgang mit Minusstunden regelt,
- wie die Minusstunden entstanden sind und
- ob der Arbeitnehmer die Möglichkeit hatte, den negativen Saldo auszugleichen.
Hat der Arbeitgeber die Minderarbeit verursacht, beispielsweise weil nicht genügend Arbeit vorhanden war, kann er dieses Betriebsrisiko grundsätzlich nicht einfach auf den Arbeitnehmer übertragen.
Was passiert mit dem Arbeitszeitkonto bei Kündigung?
Bei Beendigung des Arbeitsverhältnisses sollte das Arbeitszeitkonto abgerechnet werden.
Besteht ein positives Zeitguthaben, kann dieses – soweit ein Freizeitausgleich bis zum Beschäftigungsende nicht mehr möglich ist – entsprechend der zugrunde liegenden Regelung auszuzahlen sein.
Bei Minusstunden ist eine Verrechnung mit dem letzten Arbeitsentgelt dagegen nicht automatisch zulässig. Entscheidend ist wiederum, aufgrund welcher Vereinbarung und aus welchem Grund der negative Saldo entstanden ist.
Was gilt für Arbeitszeitkonten beim Mindestlohn?
Für Arbeitnehmer, die Anspruch auf den gesetzlichen Mindestlohn haben, enthält § 2 Mindestlohngesetz (MiLoG) besondere Regeln für Arbeitszeitkonten.
Werden Arbeitsstunden, die über die vertraglich vereinbarte Arbeitszeit hinausgehen, auf ein schriftlich vereinbartes Arbeitszeitkonto eingestellt, müssen diese grundsätzlich spätestens innerhalb von zwölf Kalendermonaten nach ihrer monatlichen Erfassung ausgeglichen werden.
Der Ausgleich kann erfolgen durch:
- bezahlte Freizeit oder
- Zahlung mindestens des gesetzlichen Mindestlohns für diese Stunden.
Diese besondere Regelung greift allerdings nur, soweit der Mindestlohnanspruch für die geleisteten Stunden nicht bereits durch das gezahlte verstetigte Arbeitsentgelt erfüllt wurde.
Wie viele Stunden dürfen beim Mindestlohn auf das Arbeitszeitkonto?
Nach § 2 Abs. 2 MiLoG dürfen die auf das Arbeitszeitkonto eingestellten Arbeitsstunden monatlich grundsätzlich 50 % der vertraglich vereinbarten Arbeitszeit nicht übersteigen.
Endet das Arbeitsverhältnis, müssen noch nicht ausgeglichene mindestlohnrelevante Arbeitsstunden spätestens in dem auf die Beendigung des Arbeitsverhältnisses folgenden Kalendermonat ausgeglichen werden.
Diese besonderen Mindestlohnregeln gelten nicht für Wertguthabenvereinbarungen im Sinne des SGB IV.
Was ist der Unterschied zwischen Arbeitszeitkonto und Wertguthaben?
| Arbeitszeitkonto | Wertguthaben | |
|---|---|---|
| Zweck | Kurz- oder mittelfristiger Ausgleich von Mehr- und Minderarbeit | Finanzierung längerer Freistellungen oder reduzierter Arbeitszeit |
| Typische Anwendung | Gleitzeit, Schichtarbeit, schwankender Arbeitsanfall | Sabbatical, Pflegezeit, Elternzeit, Weiterbildung, Übergang in den Ruhestand |
| Führung | regelmäßig in Arbeitsstunden | als Arbeitsentgeltguthaben |
| Rechtsgrundlage | insbesondere arbeits- oder tarifvertragliche Regelung beziehungsweise Betriebsvereinbarung | §§ 7b ff. SGB IV |
| Insolvenzschutz | abhängig von Art und Umfang des Kontos | gesetzliche besondere Vorgaben nach § 7e SGB IV |
Was ist ein Wertguthaben?
Ein Wertguthaben – häufig auch als Langzeitkonto oder Zeitwertkonto bezeichnet – dient dazu, Arbeitsentgelt anzusparen und dieses später zur Finanzierung einer vollständigen oder teilweisen Freistellung von der Arbeit zu verwenden.
Die Voraussetzungen einer Wertguthabenvereinbarung sind in § 7b SGB IV geregelt.
Ein wesentliches Abgrenzungsmerkmal ist ausdrücklich im Gesetz festgelegt: Eine Wertguthabenvereinbarung darf nicht lediglich der flexiblen Gestaltung der täglichen oder wöchentlichen Arbeitszeit oder dem Ausgleich betrieblicher Produktions- und Arbeitszeitzyklen dienen.
Genau dafür gibt es das normale Arbeitszeitkonto.
Wofür kann ein Wertguthaben verwendet werden?
Mit einem Wertguthaben können längere Freistellungsphasen oder eine zeitweise Verringerung der Arbeitszeit finanziert werden.
Nach § 7c SGB IV kommen insbesondere Freistellungen beziehungsweise Arbeitszeitreduzierungen in Betracht für:
- Pflegezeit oder Familienpflegezeit,
- Elternzeit,
- berufliche Qualifizierungsmaßnahmen,
- vertraglich vereinbarte Sabbaticals und
- Freistellungen vor dem Bezug einer Altersrente.
Die Wertguthabenvereinbarung kann die möglichen Verwendungszwecke näher bestimmen oder auf bestimmte Zwecke beschränken.
Wie wird ein Wertguthaben geführt?
Wertguthaben werden nach § 7d SGB IV als Arbeitsentgeltguthaben geführt.
Werden Arbeitszeitguthaben eingebracht, müssen diese in Arbeitsentgelt umgerechnet werden.
Zum Wertguthaben gehört neben dem Arbeitsentgelt auch der darauf entfallende Arbeitgeberanteil am Gesamtsozialversicherungsbeitrag.
Der Arbeitgeber muss den Arbeitnehmer mindestens einmal jährlich in Textform über die Höhe des im Wertguthaben enthaltenen Arbeitsentgeltguthabens informieren.
Kann Arbeitsentgelt in ein Wertguthaben eingebracht werden?
Ja. Auf Grundlage der Wertguthabenvereinbarung können Teile des Arbeitsentgelts für eine spätere Freistellungsphase angespart werden.
Welche Entgeltbestandteile eingebracht werden können, richtet sich nach den gesetzlichen Voraussetzungen und der jeweiligen Wertguthabenvereinbarung.
Die Vereinbarung kann beispielsweise festlegen, welche laufenden oder einmaligen Entgeltbestandteile für das Wertguthaben verwendet werden dürfen.
Muss ein Wertguthaben gegen Insolvenz geschützt werden?
Ja, wenn die gesetzlichen Voraussetzungen vorliegen. § 7e SGB IV enthält besondere Anforderungen an den Insolvenzschutz von Wertguthaben.
Der Schutz umfasst nicht nur das angesparte Arbeitsentgelt, sondern auch den darin enthaltenen Gesamtsozialversicherungsbeitrag.
Die gesetzliche Pflicht zur besonderen Insolvenzsicherung greift grundsätzlich, wenn kein Anspruch auf Insolvenzgeld besteht und das Wertguthaben einschließlich des Gesamtsozialversicherungsbeitrags die gesetzlich bestimmte Grenze überschreitet.
Als Sicherungsmöglichkeiten kommen beispielsweise Treuhand-, Versicherungs-, Verpfändungs- oder geeignete Bürgschaftsmodelle in Betracht.
Eine bloße bilanzielle Rückstellung des Arbeitgebers genügt den gesetzlichen Anforderungen an den Insolvenzschutz nicht.
Muss der Arbeitgeber über das Wertguthaben informieren?
Ja. Der Arbeitgeber muss den Beschäftigten mindestens einmal jährlich in Textform über die Höhe des im Wertguthaben enthaltenen Arbeitsentgeltguthabens unterrichten.
Besteht eine Pflicht zur Insolvenzsicherung, treffen den Arbeitgeber außerdem besondere Informationspflichten hinsichtlich der getroffenen Sicherungsmaßnahmen.
Was passiert während der Freistellungsphase?
Während der vereinbarungsgemäßen Freistellung wird Arbeitsentgelt aus dem zuvor aufgebauten Wertguthaben ausgezahlt.
Damit kann das sozialversicherungspflichtige Beschäftigungsverhältnis unter den gesetzlichen Voraussetzungen trotz vollständiger oder teilweiser Freistellung fortbestehen.
Das ist ein wesentlicher Zweck des Wertguthabenmodells: Arbeitsleistung und Auszahlung des dafür bestimmten Arbeitsentgelts fallen zeitlich auseinander, ohne dass deshalb während der vorgesehenen Freistellung zwangsläufig der sozialversicherungsrechtliche Schutz verloren geht.
Was ist ein Störfall beim Wertguthaben?
Ein sogenannter Störfall liegt vor, wenn das angesparte Wertguthaben nicht mehr für eine vorgesehene Freistellung beziehungsweise Verringerung der Arbeitszeit verwendet werden kann.
Das kann beispielsweise bei bestimmten Beendigungen des Beschäftigungsverhältnisses oder anderen Ereignissen eintreten, durch die die vereinbarungsgemäße Verwendung unmöglich wird.
In diesem Fall sind besondere sozialversicherungsrechtliche Regelungen für das nicht vereinbarungsgemäß verwendete Wertguthaben zu beachten.
Die Abrechnung eines Störfalls unterscheidet sich deshalb erheblich von der normalen Auszahlung eines Arbeitszeitguthabens.
Ist ein Wertguthaben eine betriebliche Altersversorgung?
Nein. Wertguthaben und betriebliche Altersversorgung verfolgen unterschiedliche Zwecke.
Das Wertguthaben dient grundsätzlich der Finanzierung einer Freistellung von der Arbeitsleistung oder einer Verringerung der Arbeitszeit. Es kann beispielsweise dazu eingesetzt werden, die aktive Beschäftigungsphase vor dem Rentenbeginn zu verkürzen.
Dadurch kann ein Wertguthaben zwar praktisch den Übergang in den Ruhestand erleichtern. Es wird deshalb aber nicht zu einer betrieblichen Altersversorgung.
Kann ein Wertguthaben bei einem Arbeitgeberwechsel übertragen werden?
Unter bestimmten gesetzlichen Voraussetzungen kann ein Wertguthaben bei Beendigung einer Beschäftigung übertragen werden.
§ 7f SGB IV ermöglicht insbesondere eine Übertragung:
- auf einen neuen Arbeitgeber, wenn dieser der Übertragung zustimmt, oder
- unter den gesetzlichen Voraussetzungen auf die Deutsche Rentenversicherung Bund.
Dadurch muss ein angespartes Wertguthaben bei einem Arbeitgeberwechsel nicht zwangsläufig sofort aufgelöst werden.
Wie werden Arbeitszeitkonten in Lexware Lohn & Gehalt berücksichtigt?
Bei der Lohnabrechnung ist zunächst zu unterscheiden, ob lediglich Arbeitszeiten dokumentiert und ausgeglichen werden oder ob sich daraus Auswirkungen auf das abzurechnende Arbeitsentgelt ergeben.
Typische Fälle sind beispielsweise:
- Auszahlung von Überstunden beziehungsweise Zeitguthaben,
- bezahlter Freizeitausgleich,
- Abrechnung eines Arbeitszeitguthabens bei Austritt oder
- besondere Abrechnungen im Zusammenhang mit einem Wertguthaben.
Die reine Arbeitszeiterfassung und die Entgeltabrechnung sind dabei nicht dasselbe. Entscheidend für Lexware Lohn & Gehalt ist, welche Entgeltbestandteile im jeweiligen Abrechnungsmonat tatsächlich abzurechnen sind.
Bei echten Wertguthaben nach §§ 7b ff. SGB IV sind zusätzlich die besonderen sozialversicherungsrechtlichen Anforderungen zu berücksichtigen. Insbesondere ein Störfall sollte nicht wie eine gewöhnliche Überstunden- oder Zeitguthabenauszahlung behandelt werden.
Warum ist die Unterscheidung zwischen Arbeitszeitkonto und Wertguthaben wichtig?
Beide Modelle können auf den ersten Blick ähnlich wirken, weil Arbeitnehmer zunächst Arbeitsleistung beziehungsweise Arbeitsentgelt ansparen und den Gegenwert später erhalten.
Der Zweck ist jedoch unterschiedlich:
- Das Arbeitszeitkonto organisiert flexible Arbeitszeiten und gleicht Mehr- und Minderarbeit aus.
- Das Wertguthaben finanziert längerfristige Freistellungen oder eine Verringerung der Arbeitszeit.
Diese Unterscheidung hat erhebliche Auswirkungen auf Arbeitsrecht, Mindestlohn, Sozialversicherung, Insolvenzschutz und Lohnabrechnung.
Wo sind die Regeln für Wertguthaben gesetzlich geregelt?
Die sozialversicherungsrechtlichen Vorschriften zu Wertguthaben finden sich insbesondere in:
- § 7b SGB IV – Wertguthabenvereinbarung,
- § 7c SGB IV – Verwendung von Wertguthaben,
- § 7d SGB IV – Führung und Verwaltung,
- § 7e SGB IV – Insolvenzschutz und
- § 7f SGB IV – Übertragung von Wertguthaben.
Für mindestlohnrelevante Arbeitszeitkonten ist außerdem § 2 MiLoG zu beachten.