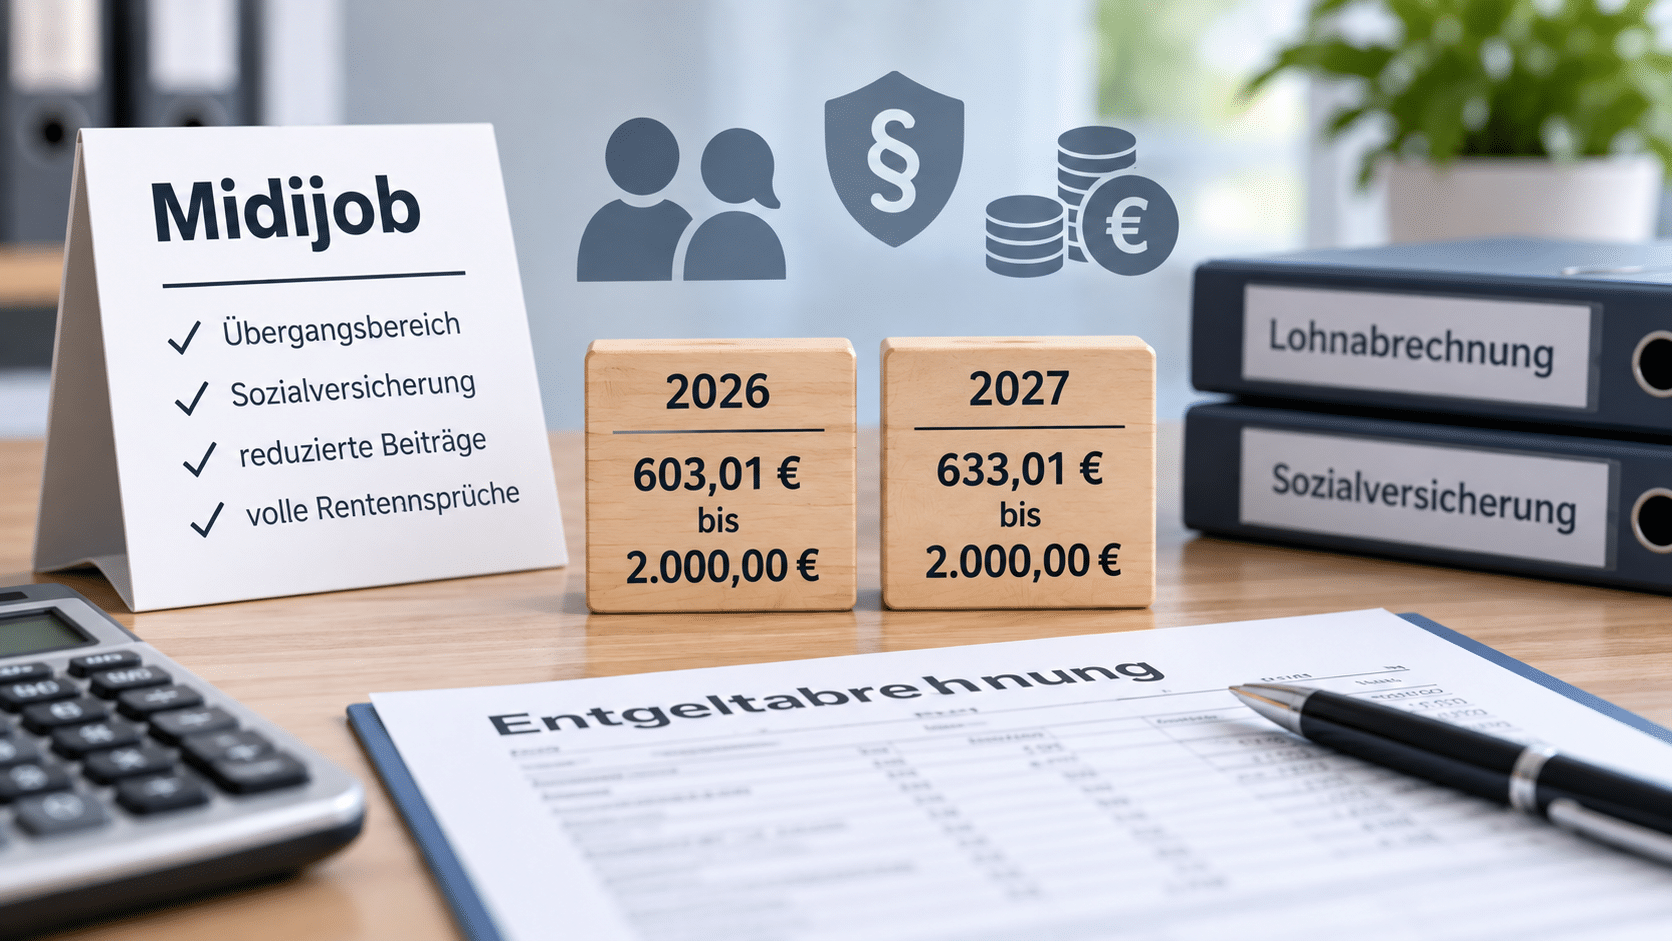
 Ein Midijob ist eine sozialversicherungspflichtige Beschäftigung mit einem regelmäßigen Arbeitsentgelt innerhalb des sogenannten Übergangsbereichs. Arbeitnehmer zahlen dabei reduzierte Sozialversicherungsbeiträge. Mit steigendem Arbeitsentgelt erhöht sich ihr Beitragsanteil schrittweise, bis an der Obergrenze die reguläre Beitragsbelastung erreicht wird.
Anders als beim Minijob besteht bei einem Midijob grundsätzlich Versicherungspflicht in der Kranken-, Pflege-, Renten- und Arbeitslosenversicherung.
Was ist ein Midijob?
Als Midijob wird eine Beschäftigung bezeichnet, deren regelmäßiges monatliches Arbeitsentgelt oberhalb der Minijob-Grenze und höchstens bei der Obergrenze des Übergangsbereichs liegt.
Der Begriff „Midijob“ ist dabei vor allem eine gebräuchliche Bezeichnung. Die gesetzliche Regelung spricht vom Übergangsbereich.
Die Rechtsgrundlage findet sich insbesondere in § 20 SGB IV.
Welche Verdienstgrenzen gelten für Midijobs 2026 und 2027?
Die Untergrenze des Übergangsbereichs hängt unmittelbar von der jeweils geltenden Minijob-Grenze ab. Dadurch verändert sie sich mit der Entwicklung des gesetzlichen Mindestlohns.
- 2026: 603,01 Euro bis 2.000,00 Euro monatlich
- 2027: ab 633,01 Euro monatlich
Für 2027 steigt die Minijob-Grenze auf 633 Euro. Damit verschiebt sich auch die Untergrenze des Übergangsbereichs auf 633,01 Euro. Für die Beurteilung einer Beschäftigung ist immer die im jeweiligen Abrechnungszeitraum geltende Grenze maßgeblich.
Was ist der Unterschied zwischen Minijob und Midijob?
Der entscheidende Unterschied liegt in der Sozialversicherung.
- Minijob: Beschäftigung bis zur jeweils geltenden Minijob-Grenze mit besonderen Regelungen zur Sozialversicherung.
- Midijob: sozialversicherungspflichtige Beschäftigung innerhalb des Übergangsbereichs mit reduzierter Beitragsbelastung für den Arbeitnehmer.
- Beschäftigung oberhalb des Übergangsbereichs: reguläre Berechnung und Verteilung der Sozialversicherungsbeiträge.
Der Übergang zwischen diesen Beschäftigungsformen ist damit nicht nur für die Höhe der Beiträge wichtig. Er bestimmt auch, nach welchen Regeln die Beschäftigung in der Lohnabrechnung behandelt wird.
Was bedeutet die frühere Bezeichnung Gleitzone?
Der Übergangsbereich hieß bis zum 30. Juni 2019 Gleitzone. Zum 1. Juli 2019 wurde die Gleitzone durch den Übergangsbereich ersetzt und die damalige Obergrenze von 850 Euro auf 1.300 Euro angehoben.
Seitdem wurden die Grenzen mehrfach verändert. Die Bezeichnung „Gleitzone“ findet man deshalb noch in älteren Unterlagen, Abrechnungen und Fachbeiträgen. Für aktuelle Beschäftigungen sollte jedoch der Begriff Übergangsbereich verwendet werden.
Wie wird festgestellt, ob ein Midijob vorliegt?
Entscheidend ist grundsätzlich das regelmäßige monatliche Arbeitsentgelt. Arbeitgeber müssen deshalb vorausschauend beurteilen, welches Arbeitsentgelt aus der Beschäftigung regelmäßig zu erwarten ist.
Bei der Prüfung sind insbesondere zu berücksichtigen:
- laufendes Arbeitsentgelt,
- regelmäßig zu erwartende Einmalzahlungen,
- dauerhafte Änderungen des Arbeitsentgelts und
- gegebenenfalls Arbeitsentgelt aus weiteren Beschäftigungen.
Die Beurteilung erfolgt bei Aufnahme der Beschäftigung und erneut, wenn sich die Verhältnisse dauerhaft ändern.
Was passiert bei mehreren Beschäftigungen?
Übt ein Arbeitnehmer mehrere versicherungspflichtige Beschäftigungen aus, darf nicht jede Beschäftigung isoliert betrachtet werden. Für die Prüfung des Übergangsbereichs kann das insgesamt erzielte regelmäßige Arbeitsentgelt maßgeblich sein.
Liegt das zusammengerechnete Arbeitsentgelt innerhalb des Übergangsbereichs, können die besonderen Regelungen für die Beitragsberechnung zur Anwendung kommen.
Arbeitgeber benötigen deshalb Informationen über weitere Beschäftigungen des Arbeitnehmers, soweit diese für die sozialversicherungsrechtliche Beurteilung relevant sind.
Wie werden die Sozialversicherungsbeiträge bei einem Midijob berechnet?
Midijobber sind grundsätzlich in allen Zweigen der Sozialversicherung beitragspflichtig. Für die Berechnung und Verteilung der Beiträge gelten innerhalb des Übergangsbereichs jedoch besondere Regeln.
Der Arbeitnehmeranteil beginnt am unteren Rand des Übergangsbereichs bei null und steigt mit zunehmendem Arbeitsentgelt gleitend an. Bei einem Arbeitsentgelt von 2.000 Euro erreicht er die reguläre Höhe.
Auch für den Arbeitgeber gilt eine besondere Beitragsverteilung. Sein Anteil liegt am unteren Rand des Übergangsbereichs ungefähr auf dem Niveau der bei einem gewerblichen Minijob anfallenden Sozialversicherungs-Pauschalbeiträge und nähert sich mit steigendem Arbeitsentgelt dem regulären Arbeitgeberanteil an.
Was ist der Faktor F beim Midijob?
Für die Berechnung der beitragspflichtigen Einnahmen im Übergangsbereich wird unter anderem der sogenannte Faktor F verwendet. Er wird für jedes Kalenderjahr neu bestimmt.
Für das Jahr 2026 beträgt der Faktor:
F = 0,6619
Der Faktor fließt zusammen mit dem tatsächlichen Arbeitsentgelt und den Grenzen des Übergangsbereichs in die gesetzlich vorgegebenen Berechnungsformeln ein.
In einer Lohnabrechnungssoftware wie Lexware muss der Arbeitgeber diese Formeln normalerweise nicht manuell berechnen. Entscheidend ist vielmehr, dass Beschäftigungsart und Arbeitsentgelt richtig erfasst sind.
Hat ein Midijob Nachteile bei der späteren Rente?
Nein. Die reduzierten Arbeitnehmerbeiträge führen nicht zu entsprechend reduzierten Rentenansprüchen.
Für die Rentenberechnung wird das tatsächliche Arbeitsentgelt berücksichtigt. Ein Midijobber erhält deshalb nicht allein aufgrund seiner reduzierten Beitragsbelastung geringere Rentenansprüche.
Das war vor dem 1. Juli 2019 anders. Damals konnten sich aus der reduzierten Beitragsbemessungsgrundlage Nachteile bei der Rentenberechnung ergeben. Mit Einführung des Übergangsbereichs wurde diese Regelung geändert.
Kann ein Arbeitnehmer auf die Midijob-Regelung verzichten?
Nein. Die früher bestehende Möglichkeit, auf die Anwendung der besonderen Beitragsberechnung zu verzichten und Rentenversicherungsbeiträge aus dem tatsächlichen Arbeitsentgelt zu zahlen, ist für aktuelle Abrechnungszeiträume nicht mehr erforderlich beziehungsweise vorgesehen.
Die reduzierten Arbeitnehmerbeiträge führen heute nicht zu einer entsprechend niedrigeren Rentenanwartschaft.
Gilt der Übergangsbereich auch für Auszubildende?
Nein. Die besonderen Regelungen des Übergangsbereichs gelten nicht für jede Beschäftigung, deren Vergütung zufällig innerhalb der entsprechenden Entgeltgrenzen liegt.
Insbesondere bei Beschäftigungen im Rahmen einer Berufsausbildung finden die Regelungen zum Übergangsbereich keine Anwendung.
Auch bei bestimmten weiteren Personengruppen und besonderen Beschäftigungsverhältnissen gelten Ausnahmen. Die Höhe des Arbeitsentgelts allein reicht deshalb nicht in jedem Fall aus, um einen Midijob festzustellen.
Was passiert, wenn das tatsächliche Entgelt in einzelnen Monaten schwankt?
Für die grundsätzliche Beurteilung ist das regelmäßige Arbeitsentgelt entscheidend. Das tatsächlich ausgezahlte Entgelt kann in einzelnen Monaten davon abweichen.
Liegt das regelmäßige Arbeitsentgelt weiterhin im Übergangsbereich, führt eine monatliche Schwankung deshalb nicht automatisch dazu, dass die Beschäftigung ihren Midijob-Status verliert.
Bei einer dauerhaften Änderung des Arbeitsentgelts muss die sozialversicherungsrechtliche Beurteilung dagegen erneut vorgenommen werden.
Welche Meldungen sind bei einem Midijob erforderlich?
Midijobs unterliegen dem regulären Meldeverfahren zur Sozialversicherung. Arbeitgeber übermitteln die erforderlichen Meldungen elektronisch an die zuständige Einzugsstelle.
Dazu gehören je nach Sachverhalt beispielsweise:
- Anmeldung bei Beschäftigungsbeginn,
- Jahresmeldung,
- Unterbrechungsmeldung,
- Abmeldung bei Beschäftigungsende und
- weitere Meldungen bei besonderen Sachverhalten.
Die für den Übergangsbereich erforderlichen Angaben werden im Rahmen des elektronischen Meldeverfahrens berücksichtigt. Die historischen Sonderregelungen aus der Umstellung von der Gleitzone auf den Übergangsbereich im Jahr 2019 sind für aktuelle Beschäftigungen nicht mehr relevant.
Wie wird ein Midijob in Lexware Lohn & Gehalt abgerechnet?
Lexware Lohn & Gehalt berücksichtigt die besonderen Berechnungsvorschriften des Übergangsbereichs bei der Sozialversicherungsabrechnung. Voraussetzung ist, dass die Beschäftigung und die Arbeitnehmerdaten korrekt hinterlegt sind.
In der Praxis sollte der Arbeitgeber in dieser Reihenfolge vorgehen:
- Regelmäßiges monatliches Arbeitsentgelt ermitteln.
- Weitere relevante Beschäftigungen des Arbeitnehmers berücksichtigen.
- Prüfen, ob das Gesamtentgelt innerhalb des Übergangsbereichs liegt.
- Beschäftigung und Sozialversicherungsdaten in Lexware korrekt hinterlegen.
- Lohnabrechnung durchführen.
- Arbeitnehmer- und Arbeitgeberanteile zur Sozialversicherung kontrollieren.
- Sozialversicherungsmeldungen und Beitragsnachweise prüfen.
Die eigentliche Berechnung übernimmt Lexware. Die fachliche Beurteilung, ob die Voraussetzungen des Übergangsbereichs vorliegen, hängt jedoch von den tatsächlichen Beschäftigungs- und Entgeltverhältnissen ab.
Wo finden Arbeitgeber verbindliche Informationen zum Übergangsbereich?
Aktuelle Informationen zum Übergangsbereich, zu den jeweiligen Entgeltgrenzen und zur Beitragsberechnung stellen insbesondere die Deutsche Rentenversicherung und das Bundesministerium für Arbeit und Soziales bereit.
Die gesetzliche Grundlage des Übergangsbereichs finden Sie in § 20 SGB IV.
Informationen zur Rentenversicherung bei Minijobs und zur Befreiung von der Rentenversicherungspflicht finden Sie außerdem in unserem entsprechenden Beitrag im Bereich Sozialversicherungsrecht.