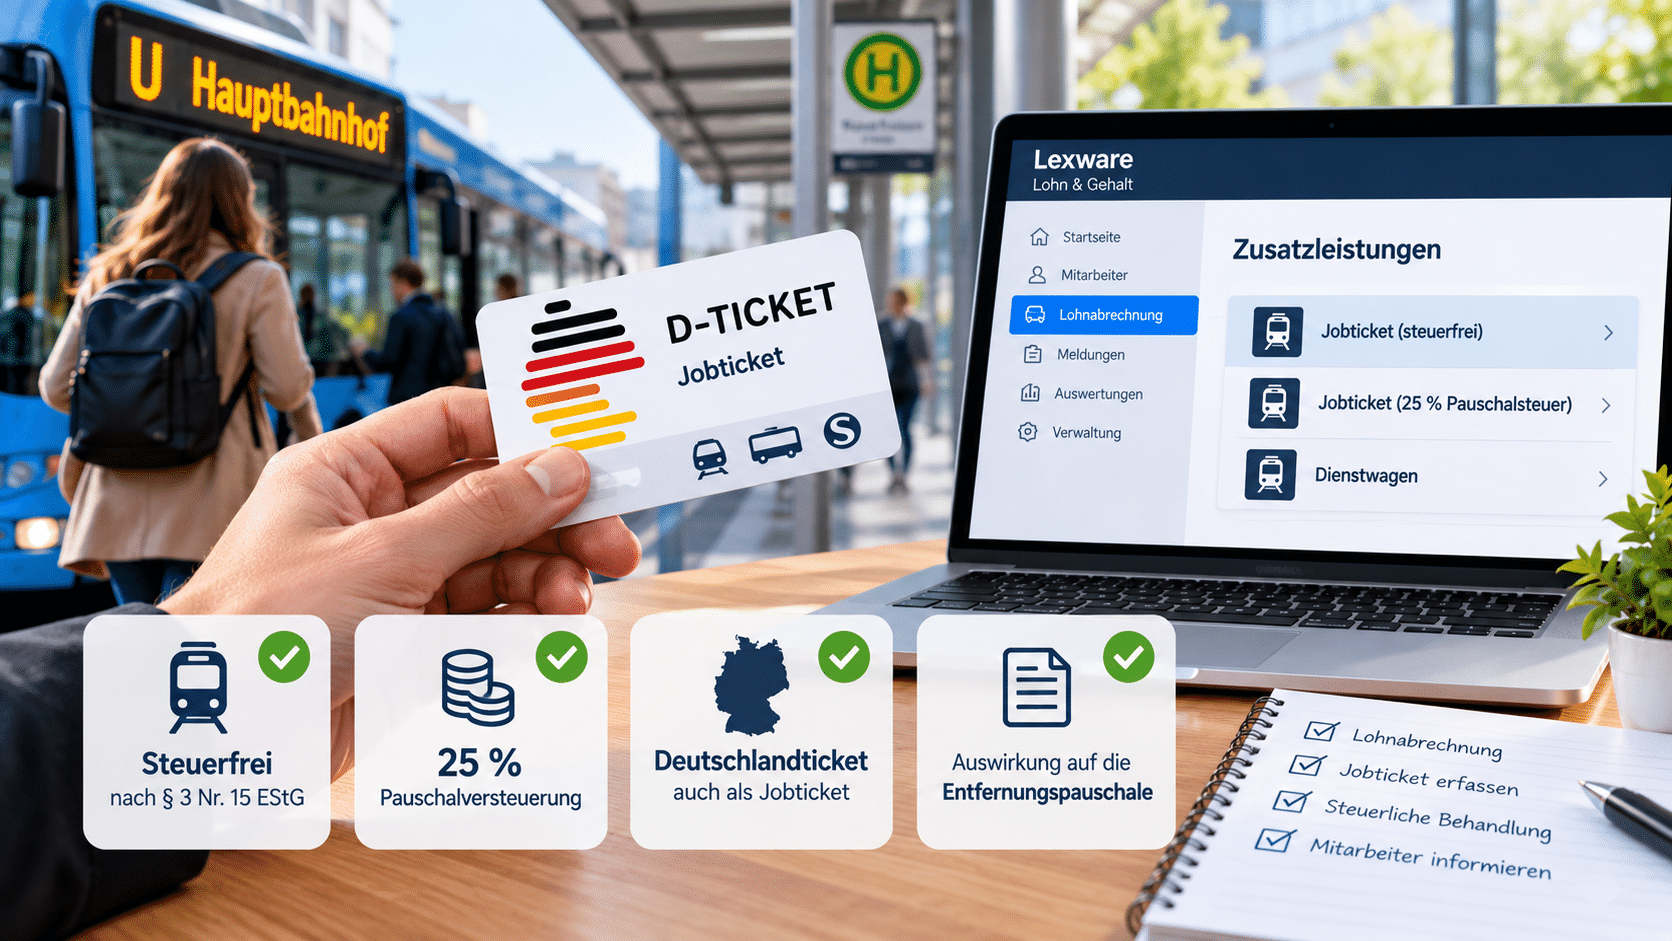
 Arbeitgeber können ihren Mitarbeitern Fahrkarten für öffentliche Verkehrsmittel steuerfrei oder steuerbegünstigt überlassen beziehungsweise bezuschussen. Dazu gehören insbesondere Jobtickets und das Deutschlandticket. Entscheidend ist, wie die Leistung gewährt wird und welche Verkehrsmittel genutzt werden können.
Für die Lohnabrechnung kommen vor allem zwei Varianten infrage: die Steuerbefreiung nach § 3 Nr. 15 EStG und die Pauschalversteuerung mit 25 % nach § 40 Abs. 2 EStG.
Wann ist ein Jobticket steuerfrei?
Nach § 3 Nr. 15 EStG sind bestimmte Arbeitgeberleistungen für öffentliche Verkehrsmittel steuerfrei, wenn sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden.
Die Steuerbefreiung umfasst:
- unentgeltlich oder verbilligt überlassene Fahrberechtigungen und
- Zuschüsse des Arbeitgebers zu entsprechenden Fahrberechtigungen des Arbeitnehmers.
Der Arbeitgeber muss das Ticket deshalb nicht zwingend selbst beim Verkehrsunternehmen kaufen. Auch ein Zuschuss zu einer vom Arbeitnehmer erworbenen Fahrkarte kann die Voraussetzungen erfüllen.
Gilt die Steuerbefreiung nur für den Arbeitsweg?
Nein. Bei Fahrten im öffentlichen Personennahverkehr ist die Steuerbefreiung nicht auf Fahrten zwischen Wohnung und erster Tätigkeitsstätte beschränkt.
Begünstigt sind deshalb grundsätzlich auch private Fahrten mit öffentlichen Verkehrsmitteln im Personennahverkehr.
Bei öffentlichen Verkehrsmitteln im Personenfernverkehr ist die Steuerbefreiung dagegen auf bestimmte beruflich veranlasste Fahrten beschränkt, insbesondere Fahrten zwischen Wohnung und erster Tätigkeitsstätte.
Ist auch das Deutschlandticket als Jobticket steuerfrei?
Ja. Das Deutschlandticket kann vom Arbeitgeber steuerfrei überlassen oder bezuschusst werden, wenn die Voraussetzungen des § 3 Nr. 15 EStG erfüllt sind.
Da das Deutschlandticket zur Nutzung des öffentlichen Personennahverkehrs berechtigt, darf der Arbeitnehmer es im Rahmen der Steuerbefreiung grundsätzlich auch für private Fahrten nutzen.
Ob der Arbeitgeber die Kosten vollständig übernimmt oder lediglich einen Zuschuss zahlt, ist für die grundsätzliche Anwendung der Steuerbefreiung nicht entscheidend.
Muss das Jobticket zusätzlich zum Arbeitslohn gewährt werden?
Für die Steuerbefreiung nach § 3 Nr. 15 EStG gilt grundsätzlich die Voraussetzung, dass das Jobticket beziehungsweise der Arbeitgeberzuschuss zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt wird.
Eine Gehaltsumwandlung erfüllt diese Voraussetzung nicht.
Verzichtet ein Arbeitnehmer beispielsweise auf 50 Euro Bruttogehalt und erhält dafür ein Jobticket im Wert von 50 Euro, kann die Steuerbefreiung nach § 3 Nr. 15 EStG für diese Leistung grundsätzlich nicht genutzt werden.
Was bedeutet „zusätzlich zum ohnehin geschuldeten Arbeitslohn“?
Die Voraussetzungen für eine zusätzliche Arbeitgeberleistung sind heute gesetzlich in § 8 Abs. 4 EStG geregelt.
Eine Leistung wird danach nur zusätzlich zum ohnehin geschuldeten Arbeitslohn erbracht, wenn insbesondere:
- die Leistung nicht auf den Anspruch auf Arbeitslohn angerechnet wird,
- der Anspruch auf Arbeitslohn nicht zugunsten der Leistung herabgesetzt wird,
- die Leistung nicht anstelle einer bereits vereinbarten künftigen Lohnerhöhung gewährt wird und
- bei Wegfall der Leistung der Arbeitslohn nicht entsprechend erhöht wird.
Die Steuerbefreiung lässt sich deshalb nicht dadurch erreichen, dass regulärer Arbeitslohn lediglich in ein steuerfreies Jobticket umgewandelt wird.
Ist ein steuerfreies Jobticket sozialversicherungsfrei?
Ja. Wird das Jobticket nach § 3 Nr. 15 EStG steuerfrei gewährt, gehört der entsprechende Vorteil grundsätzlich auch nicht zum sozialversicherungspflichtigen Arbeitsentgelt.
Damit kann ein steuerfreies Jobticket für Arbeitgeber und Arbeitnehmer günstiger sein als eine entsprechende Bruttolohnerhöhung.
Wird die Entfernungspauschale durch ein steuerfreies Jobticket gekürzt?
Ja. Die nach § 3 Nr. 15 EStG steuerfreien Arbeitgeberleistungen mindern grundsätzlich die beim Arbeitnehmer als Werbungskosten abziehbare Entfernungspauschale.
Der Arbeitgeber muss die steuerfreien Leistungen deshalb grundsätzlich in der Lohnsteuerbescheinigung ausweisen.
Damit soll verhindert werden, dass der Arbeitnehmer einerseits die Kosten des Arbeitswegs steuerfrei vom Arbeitgeber erhält und andererseits für denselben Aufwand die ungekürzte Entfernungspauschale geltend macht.
Kann der Arbeitgeber das Jobticket mit 25 % pauschal versteuern?
Ja. Als Alternative zur Steuerbefreiung kann der Arbeitgeber bestimmte Leistungen für Fahrten mit öffentlichen Verkehrsmitteln nach § 40 Abs. 2 EStG mit 25 % pauschaler Lohnsteuer versteuern.
Diese Variante hat zwei wesentliche Besonderheiten:
- Die Leistung muss für diese Pauschalierung nicht zwingend zusätzlich zum ohnehin geschuldeten Arbeitslohn erbracht werden.
- Die Entfernungspauschale des Arbeitnehmers wird durch diese pauschal versteuerte Leistung nicht gekürzt.
Damit kann die 25-%-Pauschalierung insbesondere bei einer Gehaltsumwandlung oder dann interessant sein, wenn die ungekürzte Entfernungspauschale erhalten bleiben soll.
Was ist besser: steuerfreies Jobticket oder 25-%-Pauschalsteuer?
Beide Varianten haben unterschiedliche Auswirkungen:
| Steuerfrei nach § 3 Nr. 15 EStG | 25 % Pauschalsteuer | |
|---|---|---|
| Lohnsteuer | steuerfrei | 25 % pauschal durch Arbeitgeber |
| Zusätzlich zum Arbeitslohn erforderlich | Ja | Nein |
| Gehaltsumwandlung möglich | Nein | grundsätzlich ja |
| Sozialversicherung | grundsätzlich beitragsfrei | bei ordnungsgemäßer Pauschalversteuerung grundsätzlich beitragsfrei |
| Kürzung der Entfernungspauschale | Ja | Nein |
Welche Variante günstiger ist, hängt deshalb von der konkreten Gestaltung und der steuerlichen Situation des Arbeitnehmers ab.
Gibt es weiterhin eine Pauschalversteuerung mit 15 %?
Ja. Neben der 25-%-Pauschalierung existiert weiterhin die Möglichkeit einer Pauschalversteuerung mit 15 % für bestimmte Arbeitgeberleistungen im Zusammenhang mit Fahrten zwischen Wohnung und erster Tätigkeitsstätte.
Diese Pauschalierung ist allerdings grundsätzlich auf den Betrag begrenzt, den der Arbeitnehmer als Entfernungspauschale als Werbungskosten geltend machen könnte.
Außerdem mindert der mit 15 % pauschal versteuerte Betrag die beim Arbeitnehmer abziehbare Entfernungspauschale.
Für typische Jobticket-Gestaltungen ist deshalb häufig die Abgrenzung zwischen der Steuerbefreiung nach § 3 Nr. 15 EStG und der 25-%-Pauschalierung besonders relevant.
Kann der Arbeitgeber dem Arbeitnehmer die Ticketkosten erstatten?
Ja. Anders als nach früheren steuerlichen Regelungen muss der Arbeitgeber das Jobticket nicht zwingend selbst beim Verkehrsunternehmen erwerben.
§ 3 Nr. 15 EStG begünstigt ausdrücklich auch Arbeitgeberzuschüsse zu den Aufwendungen des Arbeitnehmers für entsprechende Fahrberechtigungen.
Der Arbeitnehmer kann beispielsweise selbst ein Deutschlandticket erwerben und vom Arbeitgeber einen Zuschuss erhalten.
Der Arbeitgeber sollte entsprechende Nachweise zu den Lohnunterlagen nehmen, damit die Voraussetzungen und die Höhe des steuerfreien beziehungsweise pauschal versteuerten Zuschusses nachvollziehbar bleiben.
Kann der Arbeitgeber nur einen Teil des Deutschlandtickets bezahlen?
Ja. Der Arbeitgeber muss nicht die gesamten Ticketkosten übernehmen.
Er kann beispielsweise einen monatlichen Zuschuss zahlen und der Arbeitnehmer trägt den verbleibenden Betrag selbst.
Bei Anwendung der Steuerbefreiung nach § 3 Nr. 15 EStG ist der Arbeitgeberzuschuss im Rahmen der gesetzlichen Voraussetzungen steuerfrei.
Gilt die monatliche Sachbezugsfreigrenze für Jobtickets?
Für ein nach § 3 Nr. 15 EStG steuerfreies Jobticket ist die allgemeine monatliche Sachbezugsfreigrenze nicht erforderlich.
Das Jobticket verfügt über eine eigene gesetzliche Steuerbefreiung. Deshalb muss der Arbeitgeber den Vorteil nicht mit anderen Sachbezügen zusammenrechnen, um die Steuerbefreiung nach § 3 Nr. 15 EStG zu erhalten.
Die frühere steuerliche Behandlung von Jobtickets über die allgemeine Sachbezugsgrenze ist für heutige Jobticket-Gestaltungen daher regelmäßig nicht mehr der maßgebliche Ansatz.
Was gilt bei einer Jahreskarte?
Auch bei längerfristig gültigen Fahrberechtigungen richtet sich die steuerliche Behandlung heute in erster Linie danach, ob die Voraussetzungen der speziellen Steuerbefreiung nach § 3 Nr. 15 EStG beziehungsweise einer Pauschalversteuerung erfüllt sind.
Die früher besonders wichtige Frage, ob der gesamte Vorteil einer Jahreskarte bereits bei deren Ausgabe zufließt und dadurch eine monatliche Sachbezugsgrenze überschritten wird, hat für nach § 3 Nr. 15 EStG begünstigte Jobtickets ihre frühere praktische Bedeutung weitgehend verloren.
Darf das Jobticket auch privat genutzt werden?
Bei begünstigten Fahrberechtigungen für den öffentlichen Personennahverkehr ist die private Nutzung grundsätzlich von der Steuerbefreiung umfasst.
Ein Arbeitnehmer kann ein entsprechend begünstigtes Deutschlandticket deshalb beispielsweise auch am Wochenende für private Fahrten im Nahverkehr nutzen.
Die private Nutzung führt nicht allein deshalb zu einem zusätzlichen steuerpflichtigen geldwerten Vorteil.
Welche Nachweise sollte der Arbeitgeber aufbewahren?
Der Arbeitgeber muss die Voraussetzungen für die gewählte steuerliche Behandlung nachvollziehbar dokumentieren können.
Abhängig von der Gestaltung können insbesondere folgende Unterlagen relevant sein:
- Vereinbarung über die Gewährung des Jobtickets,
- Nachweis über die erworbene Fahrberechtigung,
- Rechnung beziehungsweise Zahlungsnachweis,
- Höhe des Arbeitgeberzuschusses und
- gegebenenfalls Unterlagen zur Gehaltsumwandlung.
Bei laufenden Zuschüssen sollte außerdem sichergestellt werden, dass der Arbeitgeberzuschuss nicht weitergezahlt wird, obwohl keine entsprechende Fahrberechtigung mehr besteht.
Wie wird ein Jobticket in Lexware Lohn & Gehalt abgerechnet?
Für die Abrechnung muss zunächst feststehen, welche steuerliche Gestaltung gewählt wurde.
Zu unterscheiden sind insbesondere:
- steuerfreie Arbeitgeberleistung nach § 3 Nr. 15 EStG,
- Pauschalversteuerung mit 25 %,
- Pauschalversteuerung mit 15 % und
- gegebenenfalls eine nicht begünstigte steuerpflichtige Leistung.
Die Leistung muss in der Lohnabrechnung mit der jeweils zutreffenden steuer- und sozialversicherungsrechtlichen Behandlung erfasst werden.
Bei steuerfreien Leistungen nach § 3 Nr. 15 EStG ist außerdem die erforderliche Bescheinigung für die Lohnsteuerbescheinigung zu berücksichtigen, weil diese Leistungen grundsätzlich die Entfernungspauschale des Arbeitnehmers mindern.
Bei der 25-%-Pauschalierung erfolgt dagegen keine entsprechende Anrechnung auf die Entfernungspauschale.
Welche Eingabemöglichkeiten und Lohnarten hierfür zur Verfügung stehen, hängt von der eingesetzten Lexware-Version und dem jeweiligen Abrechnungsfall ab.
Welche Jobticket-Variante eignet sich bei einer Gehaltsumwandlung?
Bei einer Gehaltsumwandlung scheidet die Steuerbefreiung nach § 3 Nr. 15 EStG grundsätzlich aus, weil die Leistung nicht zusätzlich zum ohnehin geschuldeten Arbeitslohn erbracht wird.
Hier kann die 25-%-Pauschalversteuerung eine Alternative sein.
Das ist ein wesentlicher Unterschied zur Steuerbefreiung: Der Gesetzgeber erlaubt die 25-%-Pauschalierung ausdrücklich unabhängig davon, ob die Leistung zusätzlich zum ohnehin geschuldeten Arbeitslohn erbracht wird.
Wo sind die steuerlichen Regeln zum Jobticket geregelt?
Die Steuerbefreiung für Arbeitgeberleistungen zu öffentlichen Verkehrsmitteln ist in § 3 Nr. 15 EStG geregelt.
Die Voraussetzungen für Leistungen „zusätzlich zum ohnehin geschuldeten Arbeitslohn“ ergeben sich aus § 8 Abs. 4 EStG.
Die Regelungen zur Pauschalversteuerung finden sich in § 40 EStG.