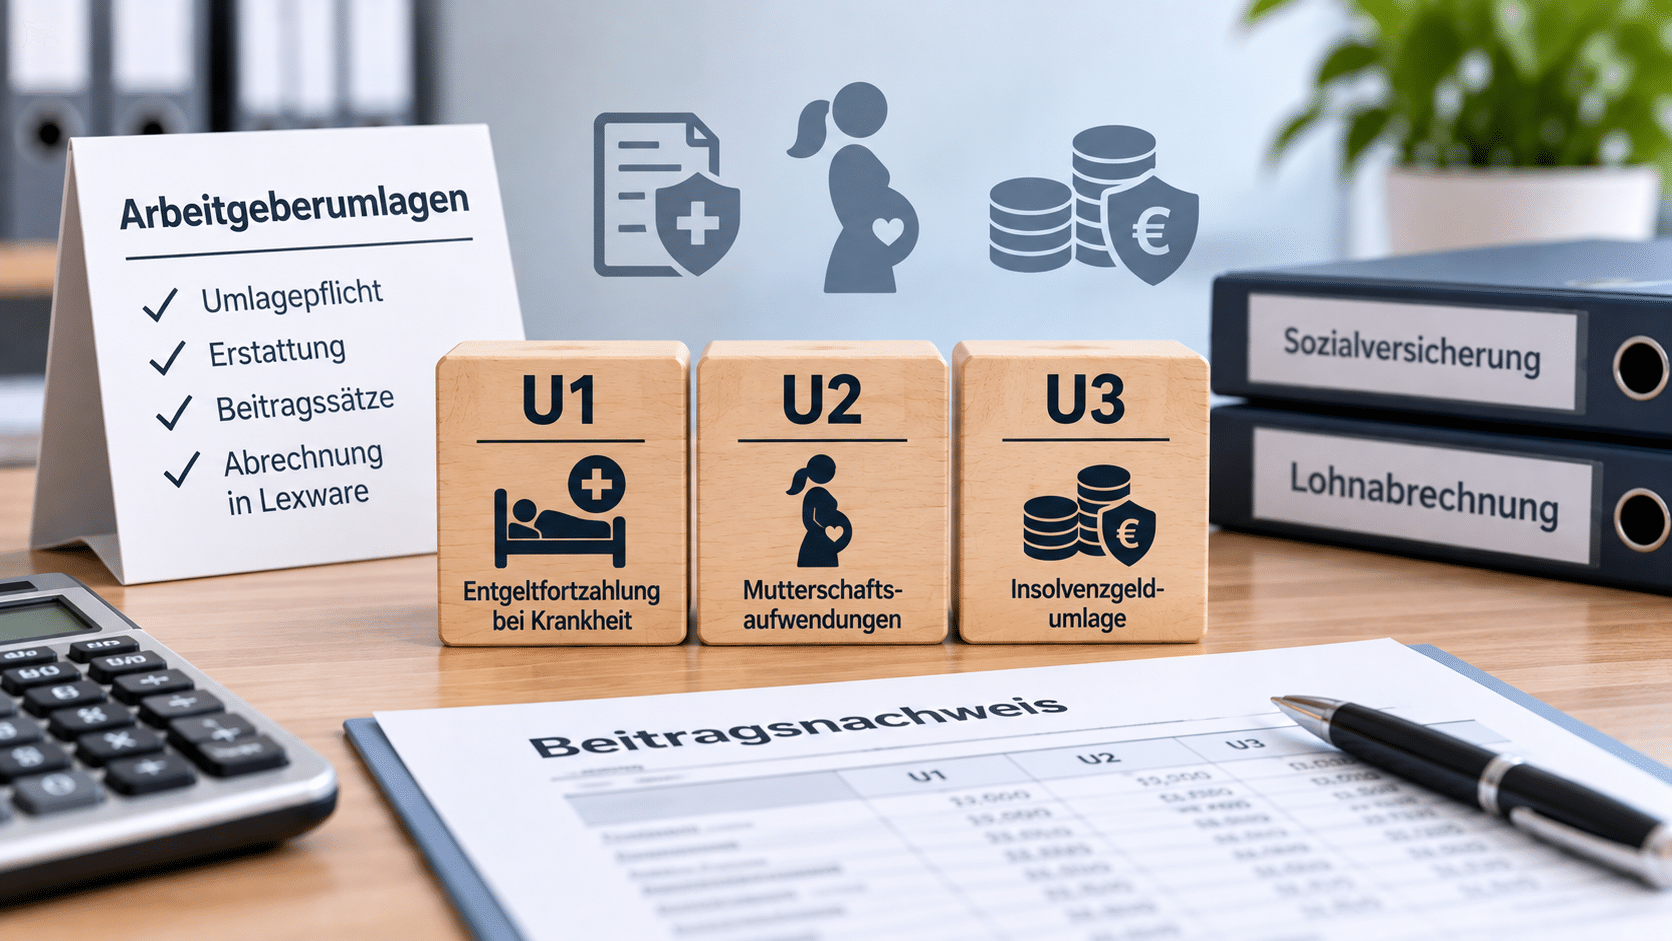
 Arbeitgeber müssen neben den eigentlichen Sozialversicherungsbeiträgen verschiedene Umlagen zahlen. Besonders wichtig sind die Umlage U1 für die Entgeltfortzahlung im Krankheitsfall, die Umlage U2 für Aufwendungen nach dem Mutterschutzgesetz und die Insolvenzgeldumlage, häufig als U3 bezeichnet.
U1 und U2 beruhen auf dem Aufwendungsausgleichsgesetz (AAG). Die Insolvenzgeldumlage verfolgt dagegen einen anderen Zweck und hat eine andere gesetzliche Grundlage.
Was ist die Umlage U1?
Die Umlage U1 dient dazu, kleinere Arbeitgeber finanziell zu entlasten, wenn sie Arbeitnehmern im Krankheitsfall Entgelt fortzahlen müssen.
Ist ein Arbeitgeber zur Teilnahme am U1-Verfahren verpflichtet, zahlt er laufend Beiträge an die zuständige Krankenkasse. Muss er einem erkrankten Arbeitnehmer Entgeltfortzahlung leisten, kann er einen Teil seiner Aufwendungen von der Krankenkasse zurückerhalten.
Die gesetzliche Grundlage findet sich insbesondere in § 1 AAG.
Welche Arbeitgeber müssen an der Umlage U1 teilnehmen?
Am U1-Verfahren nehmen grundsätzlich Arbeitgeber teil, die regelmäßig nicht mehr als 30 Arbeitnehmer beschäftigen.
Ob diese Voraussetzung erfüllt ist, wird grundsätzlich für jedes Kalenderjahr festgestellt. Ein Arbeitgeber gilt regelmäßig als Arbeitgeber mit nicht mehr als 30 Arbeitnehmern, wenn er im vorangegangenen Kalenderjahr in mindestens acht Kalendermonaten nicht mehr als 30 Arbeitnehmer beschäftigt hat.
Bei der Feststellung kann jeweils von der Zahl der am Ersten eines Kalendermonats beschäftigten Arbeitnehmer ausgegangen werden.
Das Ergebnis gilt grundsätzlich für das gesamte Kalenderjahr. Veränderungen der Beschäftigtenzahl während des laufenden Jahres führen deshalb nicht automatisch zu einem Wechsel der U1-Pflicht.
Wie werden Teilzeitbeschäftigte bei der U1-Grenze gezählt?
Teilzeitbeschäftigte werden bei der Prüfung der 30-Arbeitnehmer-Grenze nicht immer als voller Arbeitnehmer berücksichtigt.
| Regelmäßige wöchentliche Arbeitszeit | Berücksichtigung |
|---|---|
| nicht mehr als 10 Stunden | 0,25 Arbeitnehmer |
| nicht mehr als 20 Stunden | 0,50 Arbeitnehmer |
| nicht mehr als 30 Stunden | 0,75 Arbeitnehmer |
| mehr als 30 Stunden | 1,00 Arbeitnehmer |
Auszubildende werden bei der Feststellung der Arbeitnehmerzahl nicht mitgezählt. Auch schwerbehinderte Menschen im Sinne des SGB IX bleiben bei dieser Berechnung außer Ansatz.
Ein Arbeitgeber, der ausschließlich Auszubildende beschäftigt, nimmt dennoch am U1-Verfahren teil.
Wie viel erstattet die Krankenkasse bei U1?
Das Aufwendungsausgleichsgesetz sieht grundsätzlich eine Erstattung von 80 Prozent der erstattungsfähigen Aufwendungen vor. Die Krankenkassen können in ihren Satzungen jedoch unterschiedliche Erstattungssätze vorsehen.
In der Praxis bieten Krankenkassen deshalb häufig mehrere U1-Umlagesätze mit unterschiedlichen Erstattungssätzen an. Ein höherer Erstattungssatz ist regelmäßig mit einem höheren Umlagesatz verbunden.
Der Arbeitgeber sollte deshalb prüfen, welcher angebotene Tarif für seinen Betrieb sinnvoll ist.
Erstattet werden können insbesondere:
- das im Krankheitsfall fortgezahlte Arbeitsentgelt und
- die darauf entfallenden erstattungsfähigen Arbeitgeberanteile beziehungsweise Arbeitgeberbeiträge zur Sozialversicherung.
Die konkrete Höhe richtet sich nach dem gewählten Erstattungssatz und der Satzung der jeweiligen Krankenkasse.
Was ist die Umlage U2?
Die Umlage U2 dient dem Ausgleich von Arbeitgeberaufwendungen im Zusammenhang mit Mutterschaft.
Im Gegensatz zur U1 ist die Teilnahme nicht von der Betriebsgröße abhängig. Grundsätzlich nehmen alle Arbeitgeber am U2-Verfahren teil. Das gilt auch für Arbeitgeber, die ausschließlich männliche Arbeitnehmer beschäftigen.
Über die Umlage werden die entsprechenden Aufwendungen auf die Gesamtheit der Arbeitgeber verteilt.
Welche Aufwendungen werden über U2 erstattet?
Über das U2-Verfahren werden dem Arbeitgeber insbesondere folgende Aufwendungen erstattet:
- der Arbeitgeberzuschuss zum Mutterschaftsgeld,
- das vom Arbeitgeber bei einem Beschäftigungsverbot nach dem Mutterschutzgesetz gezahlte Arbeitsentgelt und
- die darauf entfallenden erstattungsfähigen Arbeitgeberanteile beziehungsweise Arbeitgeberbeiträge zur Sozialversicherung.
Der Zuschuss zum Mutterschaftsgeld und das bei einem Beschäftigungsverbot gezahlte Arbeitsentgelt werden grundsätzlich zu 100 Prozent erstattet.
Bei den auf das Arbeitsentgelt während eines Beschäftigungsverbots entfallenden Arbeitgeberbeiträgen kann die Satzung der Krankenkasse eine pauschale Erstattung vorsehen.
Was ist der Unterschied zwischen U1 und U2?
| U1 | U2 | |
|---|---|---|
| Zweck | Ausgleich bei Entgeltfortzahlung wegen Krankheit | Ausgleich von Aufwendungen bei Mutterschaft |
| Teilnehmer | grundsätzlich Arbeitgeber mit nicht mehr als 30 Arbeitnehmern | grundsätzlich alle Arbeitgeber |
| Erstattung | abhängig vom gewählten Erstattungssatz | Arbeitsentgelt bzw. Zuschuss grundsätzlich 100 % |
| Umlagesatz | abhängig von Krankenkasse und Tarif | abhängig von der Krankenkasse |
Wie hoch sind die Umlagesätze U1 und U2?
Für U1 und U2 gibt es keinen einheitlichen bundesweiten Umlagesatz. Die Krankenkassen legen ihre Umlagesätze im Rahmen der gesetzlichen Vorgaben selbst fest.
Bei U1 hängt die Höhe zusätzlich vom gewählten Erstattungssatz ab. Deshalb kann für Arbeitnehmer verschiedener Krankenkassen auch ein unterschiedlicher Umlagesatz gelten.
Aktuelle Umlagesätze sollten immer anhand der Angaben der jeweiligen Krankenkasse beziehungsweise der in der Lohnabrechnungssoftware hinterlegten Beitragssätze geprüft werden.
Aus welchem Arbeitsentgelt werden U1 und U2 berechnet?
Grundlage für die Umlageberechnung ist grundsätzlich das Arbeitsentgelt, nach dem die Beiträge zur gesetzlichen Rentenversicherung bemessen werden oder bei bestehender Rentenversicherungspflicht zu bemessen wären.
Die Berechnung erfolgt höchstens bis zur Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung.
Einmalig gezahltes Arbeitsentgelt wird bei der Umlageberechnung nicht berücksichtigt.
Bei U1 gibt es darüber hinaus Besonderheiten. Arbeitsentgelt von Arbeitnehmern, deren Beschäftigungsverhältnis nicht länger als vier Wochen besteht und die deshalb noch keinen gesetzlichen Anspruch auf Entgeltfortzahlung im Krankheitsfall haben können, wird beispielsweise nicht in die U1-Bemessung einbezogen.
Wer trägt die Umlagen U1 und U2?
Die Umlagen U1 und U2 sind reine Arbeitgeberaufwendungen. Vom Arbeitsentgelt des Arbeitnehmers darf hierfür kein Anteil einbehalten werden.
Die Umlagen werden zusammen mit den übrigen Sozialversicherungsbeiträgen im Beitragsnachweis berücksichtigt und an die zuständige Einzugsstelle abgeführt.
Was ist die Insolvenzgeldumlage U3?
Die Insolvenzgeldumlage wird in der Lohnabrechnung häufig als U3 bezeichnet. Sie gehört jedoch nicht zum Aufwendungsausgleichsgesetz und darf deshalb fachlich nicht mit U1 und U2 gleichgesetzt werden.
Mit der Insolvenzgeldumlage finanzieren die Arbeitgeber das Insolvenzgeld. Dieses kann Arbeitnehmern bei Zahlungsunfähigkeit ihres Arbeitgebers für ausgefallenes Arbeitsentgelt zustehen.
Die gesetzliche Grundlage findet sich in den §§ 358 ff. SGB III.
Wie hoch ist die Insolvenzgeldumlage 2026?
Der Umlagesatz für das Insolvenzgeld beträgt im Jahr 2026 0,15 Prozent des umlagepflichtigen Arbeitsentgelts.
Auch die Insolvenzgeldumlage trägt grundsätzlich der Arbeitgeber allein.
Anders als bei U1 und U2 hängt der Umlagesatz nicht von der Krankenkasse des Arbeitnehmers ab.
Was ist der wichtigste Unterschied zwischen U1, U2 und U3?
| Umlage | Zweck | Wer zahlt? |
|---|---|---|
| U1 | Ausgleich der Entgeltfortzahlung bei Krankheit | U1-pflichtige Arbeitgeber |
| U2 | Ausgleich von Mutterschaftsaufwendungen | grundsätzlich alle Arbeitgeber |
| U3 | Finanzierung des Insolvenzgeldes | grundsätzlich umlagepflichtige Arbeitgeber |
U1 und U2 führen bei Vorliegen der Voraussetzungen zu einem konkreten Erstattungsanspruch des Arbeitgebers. Die U3 finanziert dagegen das Insolvenzgeld und ist kein Erstattungsverfahren für normale Arbeitgeberaufwendungen.
Wie werden U1, U2 und U3 in Lexware Lohn & Gehalt berücksichtigt?
Lexware Lohn & Gehalt berücksichtigt die Umlagen im Rahmen der laufenden Lohnabrechnung. Voraussetzung ist, dass die relevanten Angaben zum Arbeitgeber, zu den Arbeitnehmern und zu den Krankenkassen korrekt hinterlegt sind.
In der Praxis sollten Arbeitgeber insbesondere prüfen:
- Besteht für den Betrieb U1-Pflicht?
- Ist der gewünschte U1-Erstattungssatz bei der jeweiligen Krankenkasse korrekt hinterlegt?
- Sind die aktuellen U1- und U2-Umlagesätze vorhanden?
- Werden die Umlagen im Beitragsnachweis richtig ausgewiesen?
- Wurde bei einer erstattungsfähigen Entgeltfortzahlung ein U1-Erstattungsantrag erstellt?
- Wurde bei Mutterschaft beziehungsweise Beschäftigungsverbot der erforderliche U2-Erstattungsantrag erstellt?
Die laufende Berechnung der Umlagebeiträge übernimmt Lexware. Die fachliche Beurteilung – insbesondere die Feststellung der U1-Pflicht und die Wahl des U1-Erstattungssatzes – muss jedoch anhand der tatsächlichen betrieblichen Verhältnisse erfolgen.
Wie beantragt der Arbeitgeber eine Erstattung nach U1 oder U2?
Die Erstattung erfolgt nicht automatisch allein deshalb, weil Umlagebeiträge gezahlt wurden. Der Arbeitgeber muss für den jeweiligen Erstattungsfall einen Antrag an die zuständige Krankenkasse übermitteln.
Die Übermittlung erfolgt elektronisch aus dem Entgeltabrechnungsprogramm.
Damit hängen in der Praxis zwei Vorgänge zusammen:
- Die Umlage wird im Rahmen der laufenden Abrechnung berechnet und abgeführt.
- Bei einem konkreten Erstattungsfall wird der entsprechende U1- oder U2-Erstattungsantrag elektronisch übermittelt.
Gerade bei kleineren Arbeitgebern sollte deshalb kontrolliert werden, ob für einen erstattungsfähigen Krankheits- oder Mutterschaftsfall tatsächlich ein Antrag übermittelt wurde. Anderenfalls bleibt ein bestehender Erstattungsanspruch möglicherweise ungenutzt.
Wo finden Arbeitgeber die gesetzlichen Grundlagen?
Die gesetzlichen Regelungen zu U1 und U2 finden Sie im Aufwendungsausgleichsgesetz (AAG). Die Voraussetzungen für die U1-Teilnahme sind insbesondere in § 3 AAG geregelt.
Die Vorschriften zur Insolvenzgeldumlage finden sich in den §§ 358 bis 361 SGB III.