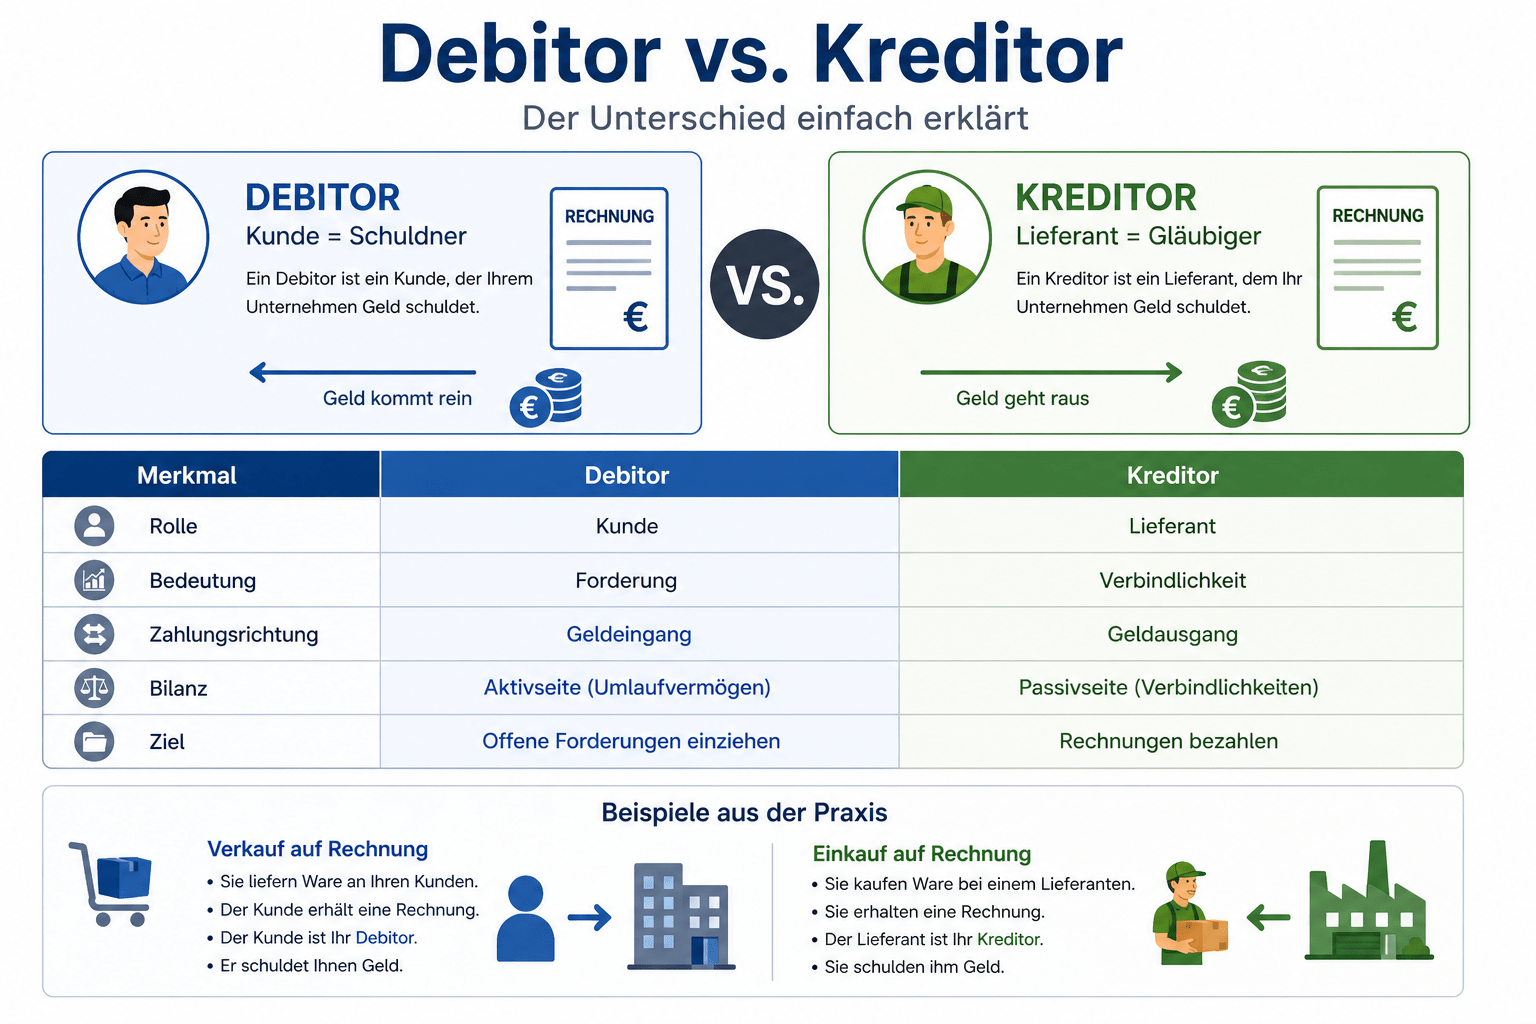
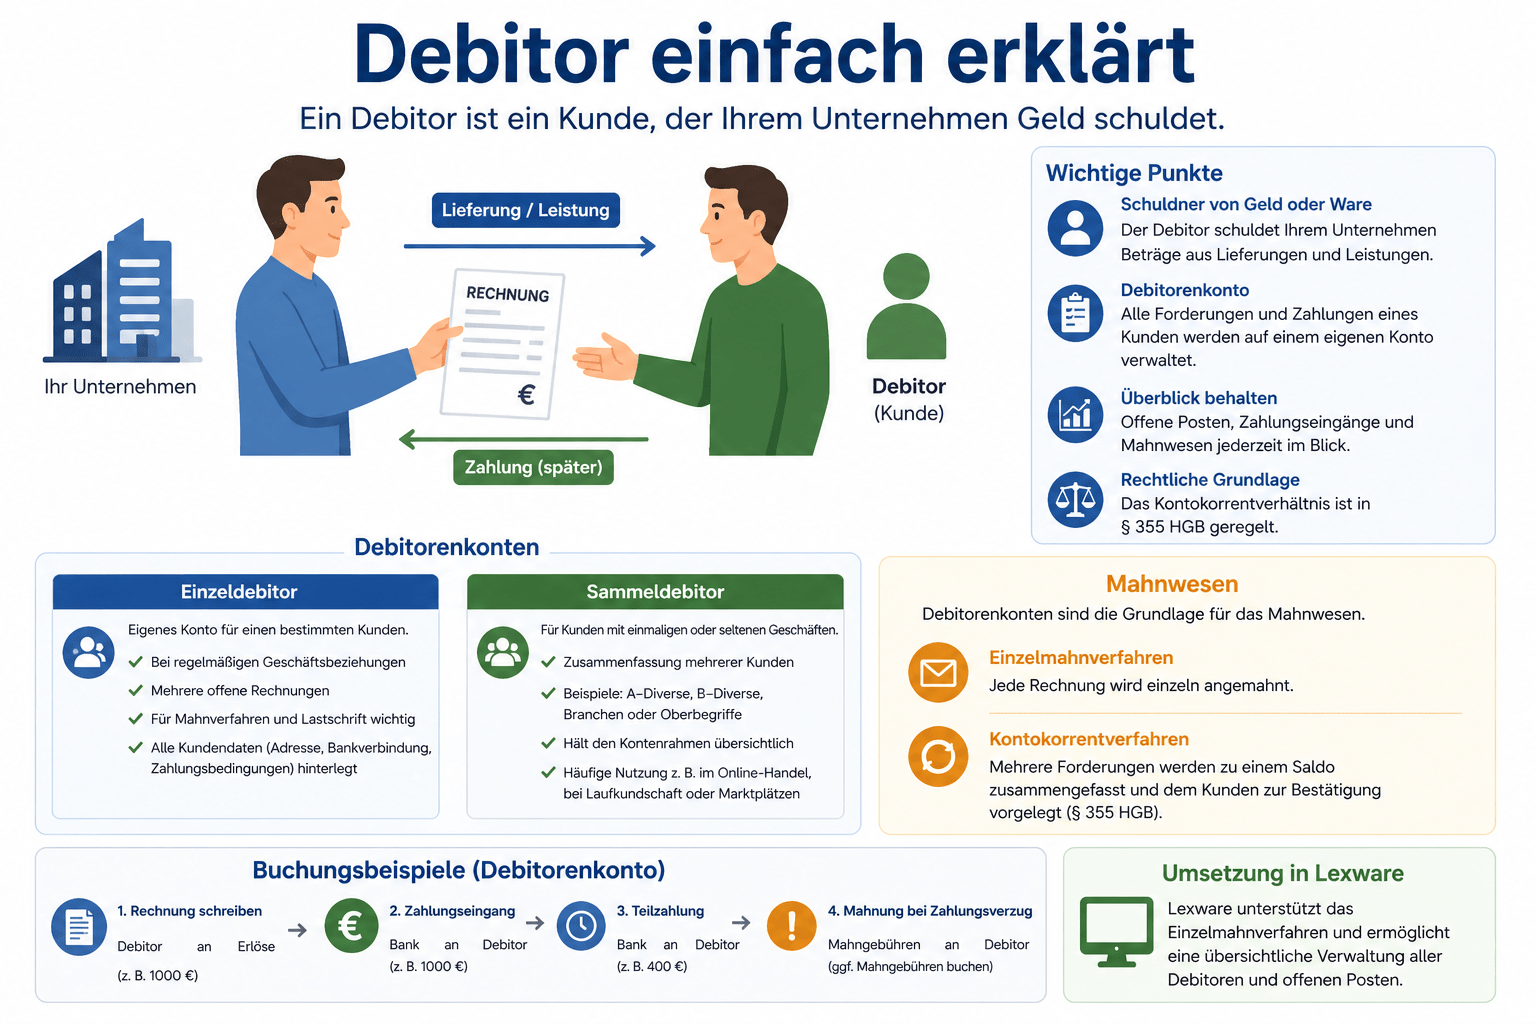
Das Gegenstück ist der Kreditor, also der Lieferant, dem das Unternehmen Geld schuldet. Lesen Sie bitte auch unsere detaillierte Beschreibung des Unterschieds zwischen Debitor und Kreditor.
Die Buchhaltung ist ein zentraler Bestandteil jeder Unternehmenssoftware. Mit Lexware lassen sich Buchungen erfassen, Belege verwalten und steuerrelevante Daten strukturiert verarbeiten.
LexWIKI bietet verständliche Erklärungen zur Buchhaltung mit Lexware – von grundlegenden Begriffen bis hin zu praktischen Lösungen für typische Aufgaben.
Einen allgemeinen Einstieg finden Sie im Beitrag Lexware Überblick.
Noch eine Frage zu diesem Thema?Bei ausgewählten Lexware Produkten hilft Ihnen ISELA, die digitale LexSHOP-Assistentin mit Antworten auf Basis geprüfter Produkt- und Supportinformationen weiter.
In diesem Bereich finden Sie die wichtigsten Grundlagen der Buchhaltung, verständlich erklärt und praxisnah aufbereitet.
Lexware unterstützt verschiedene Möglichkeiten zum Import von Buchungsdaten. Hier finden Sie Informationen zum DATEV-Import und zur Verarbeitung externer Daten.
Die Verwaltung von Belegen ist ein wichtiger Bestandteil der Buchhaltung. Erfahren Sie, wie Belege in Lexware organisiert und verarbeitet werden.
Neben der technischen Umsetzung spielen steuerliche Grundlagen eine wichtige Rolle. Hier finden Sie praxisnahe Erklärungen zu häufigen Themen.

Das Gegenstück ist der Kreditor, also der Lieferant, dem das Unternehmen Geld schuldet. Lesen Sie bitte auch unsere detaillierte Beschreibung des Unterschieds zwischen Debitor und Kreditor.

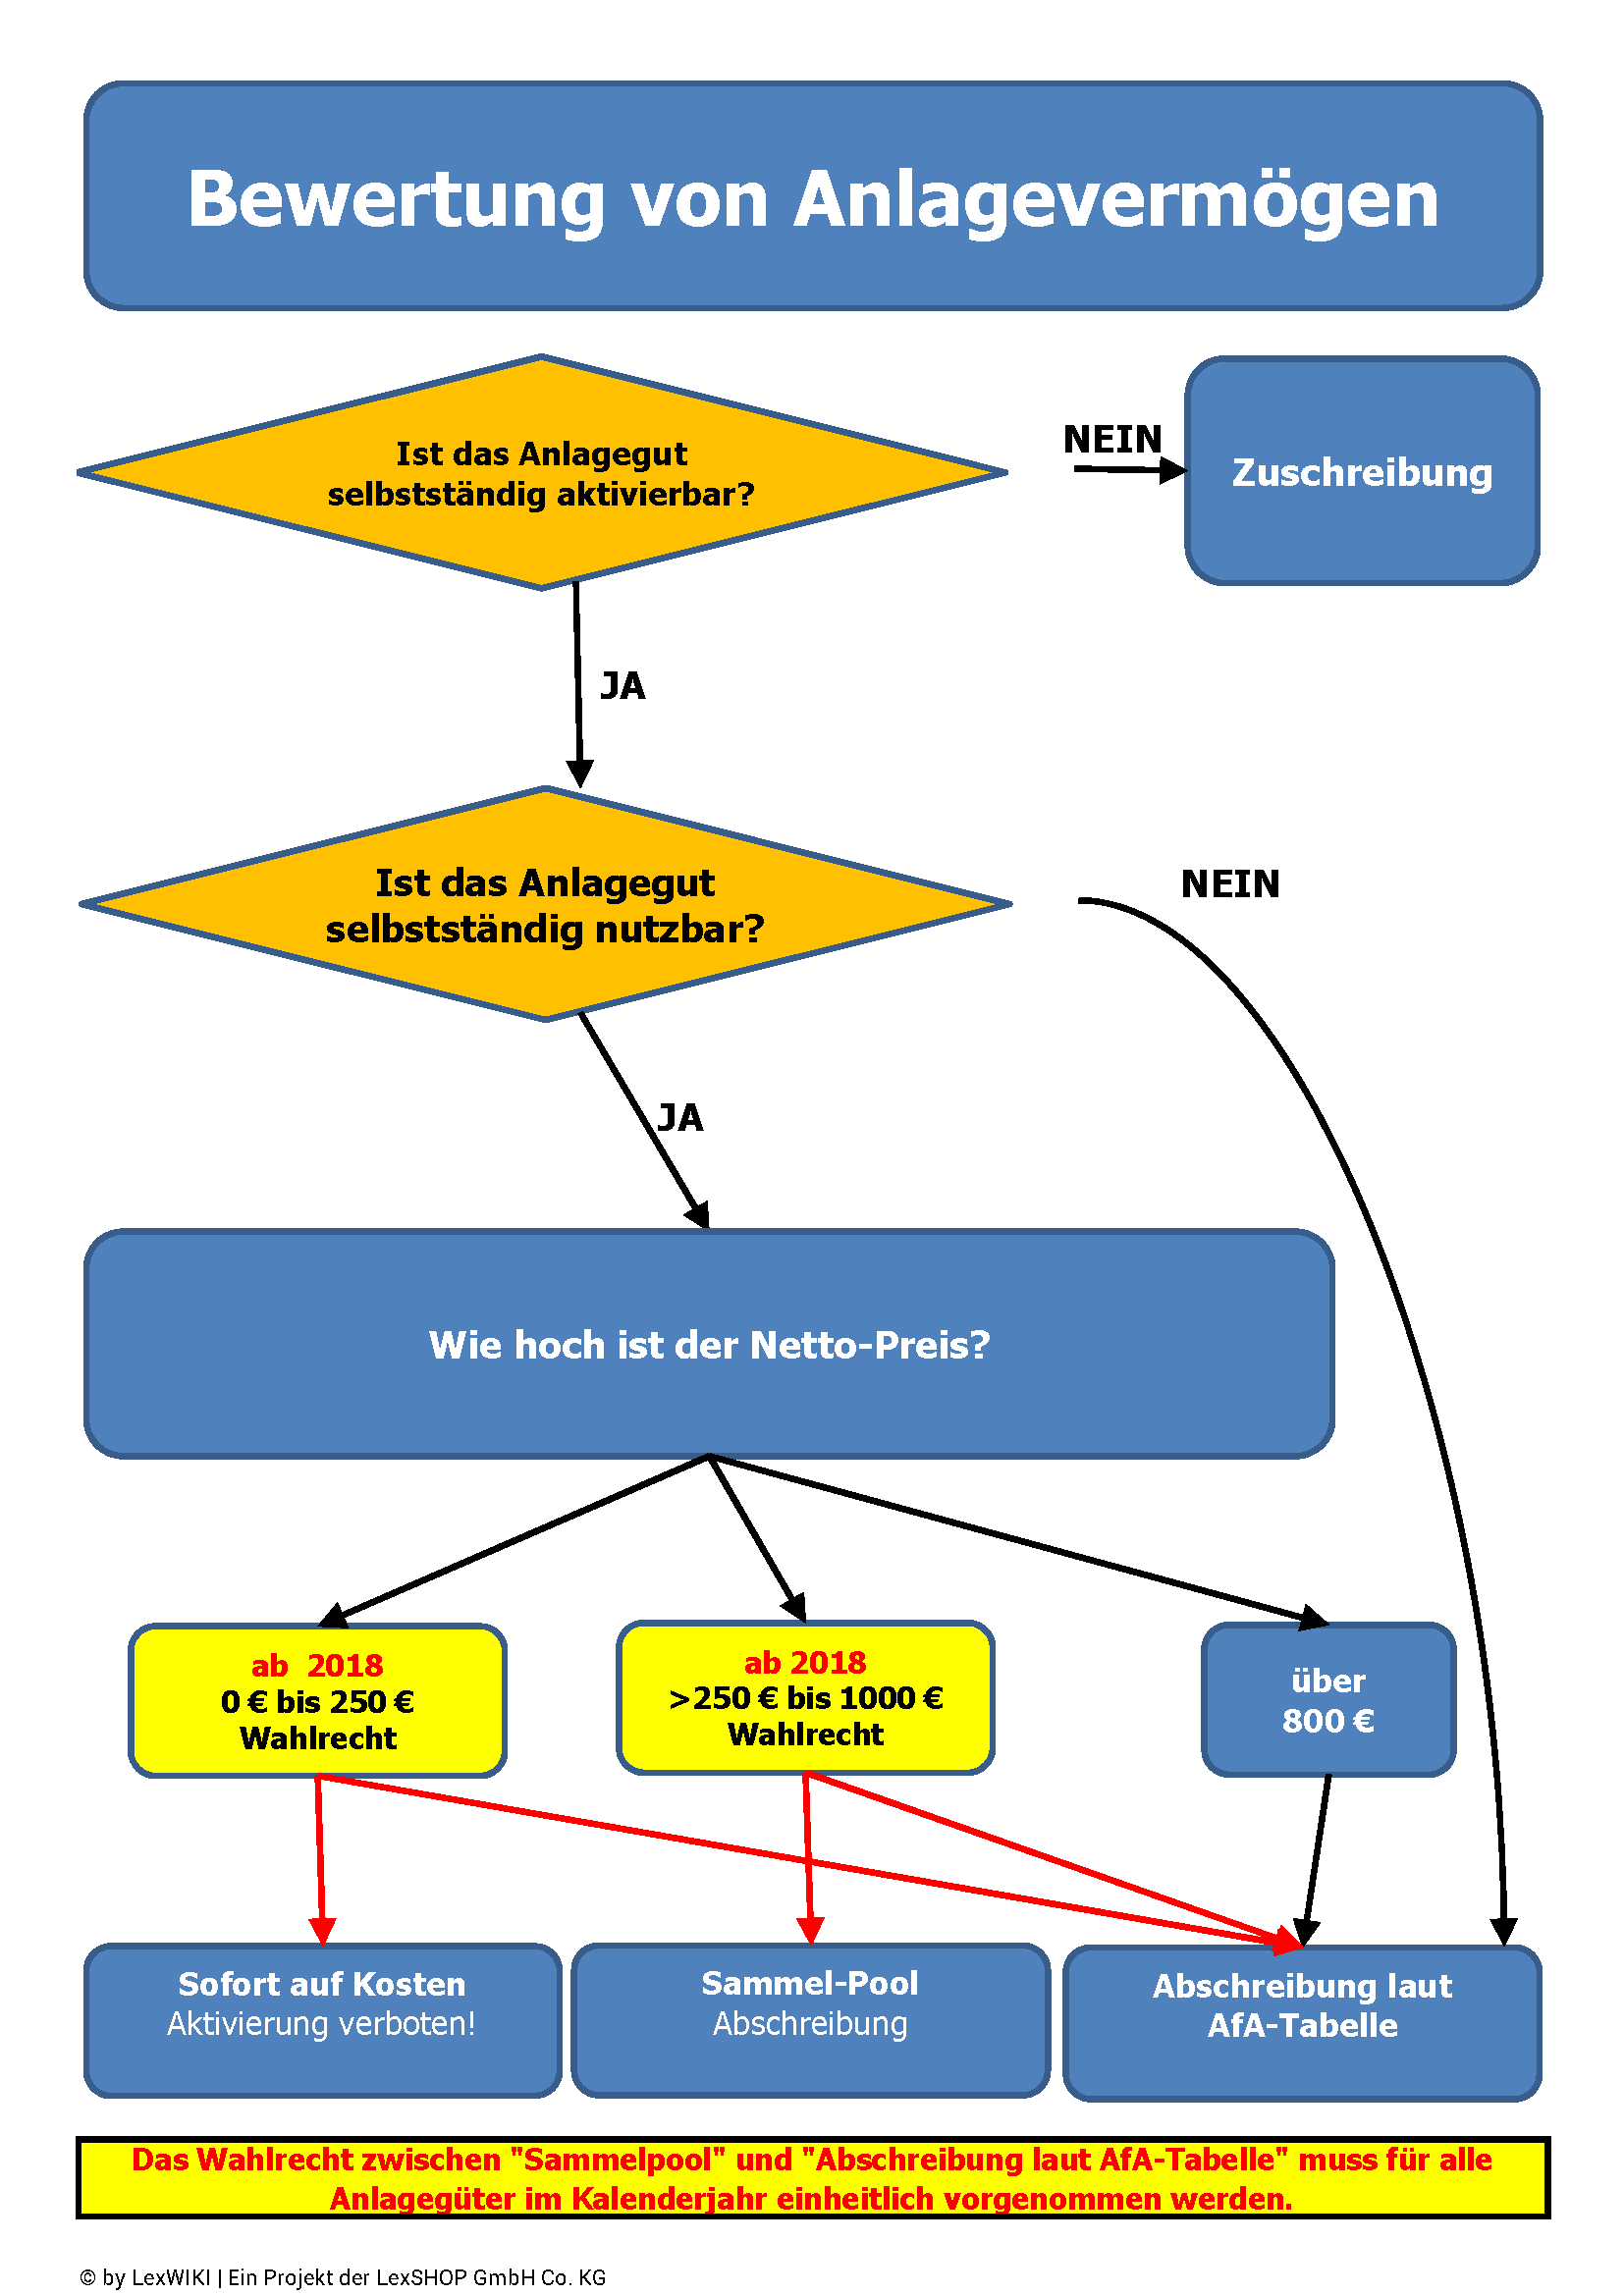
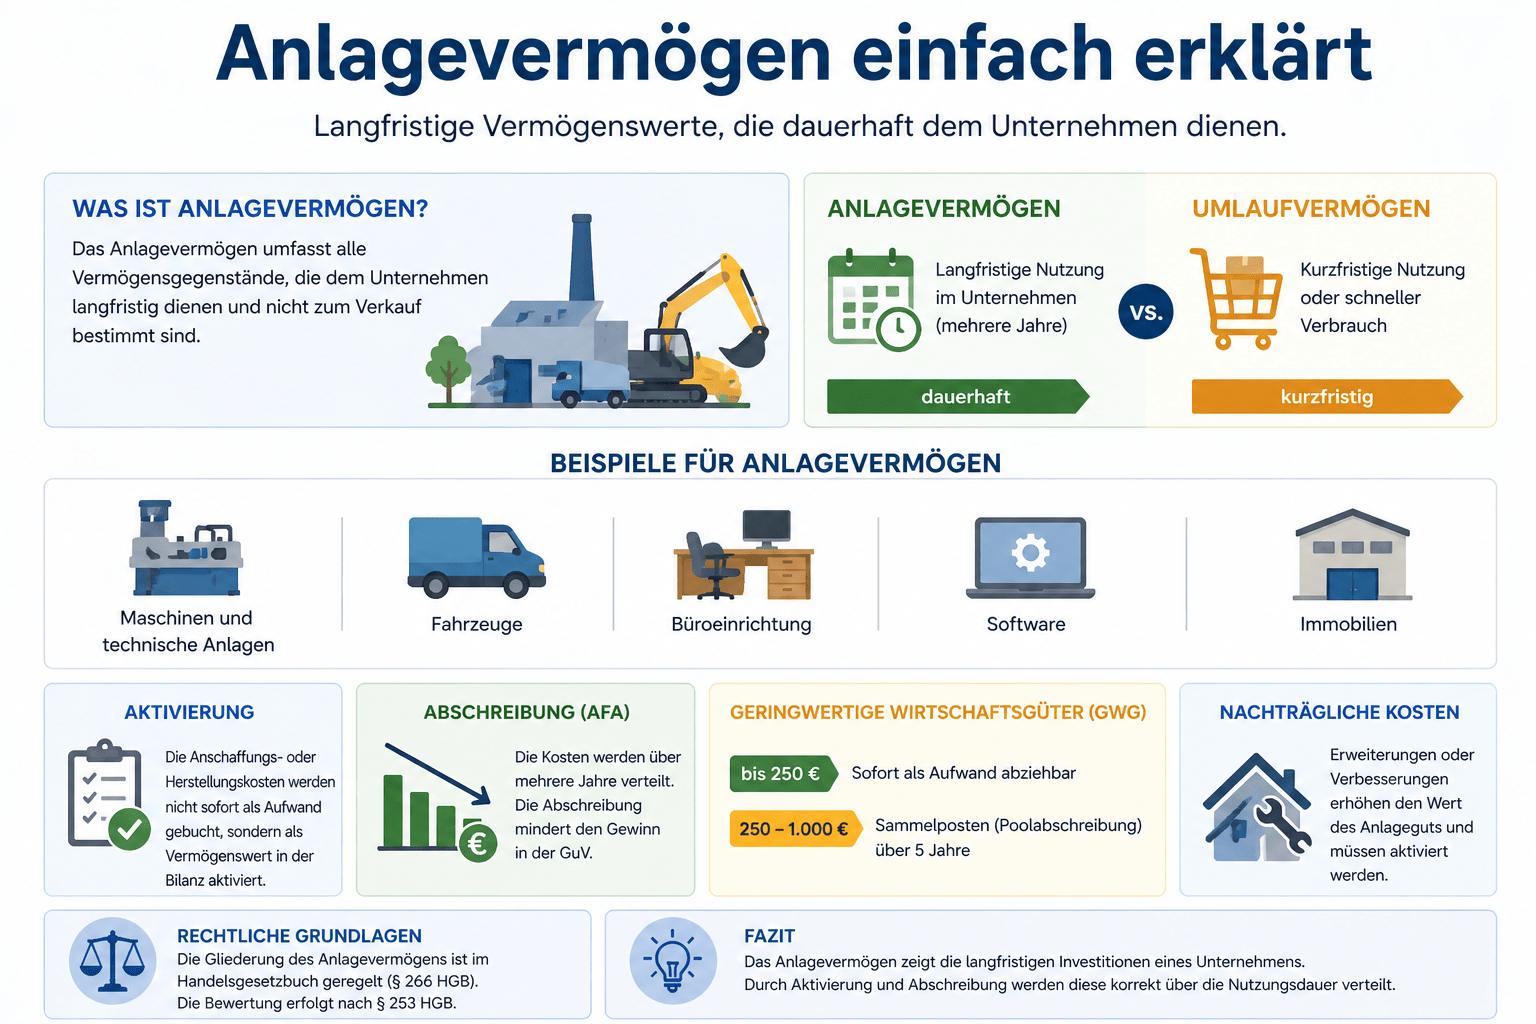
Typisch ist: Diese Güter dienen dem Unternehmen dauerhaft und werden nicht kurzfristig verkauft oder verbraucht.

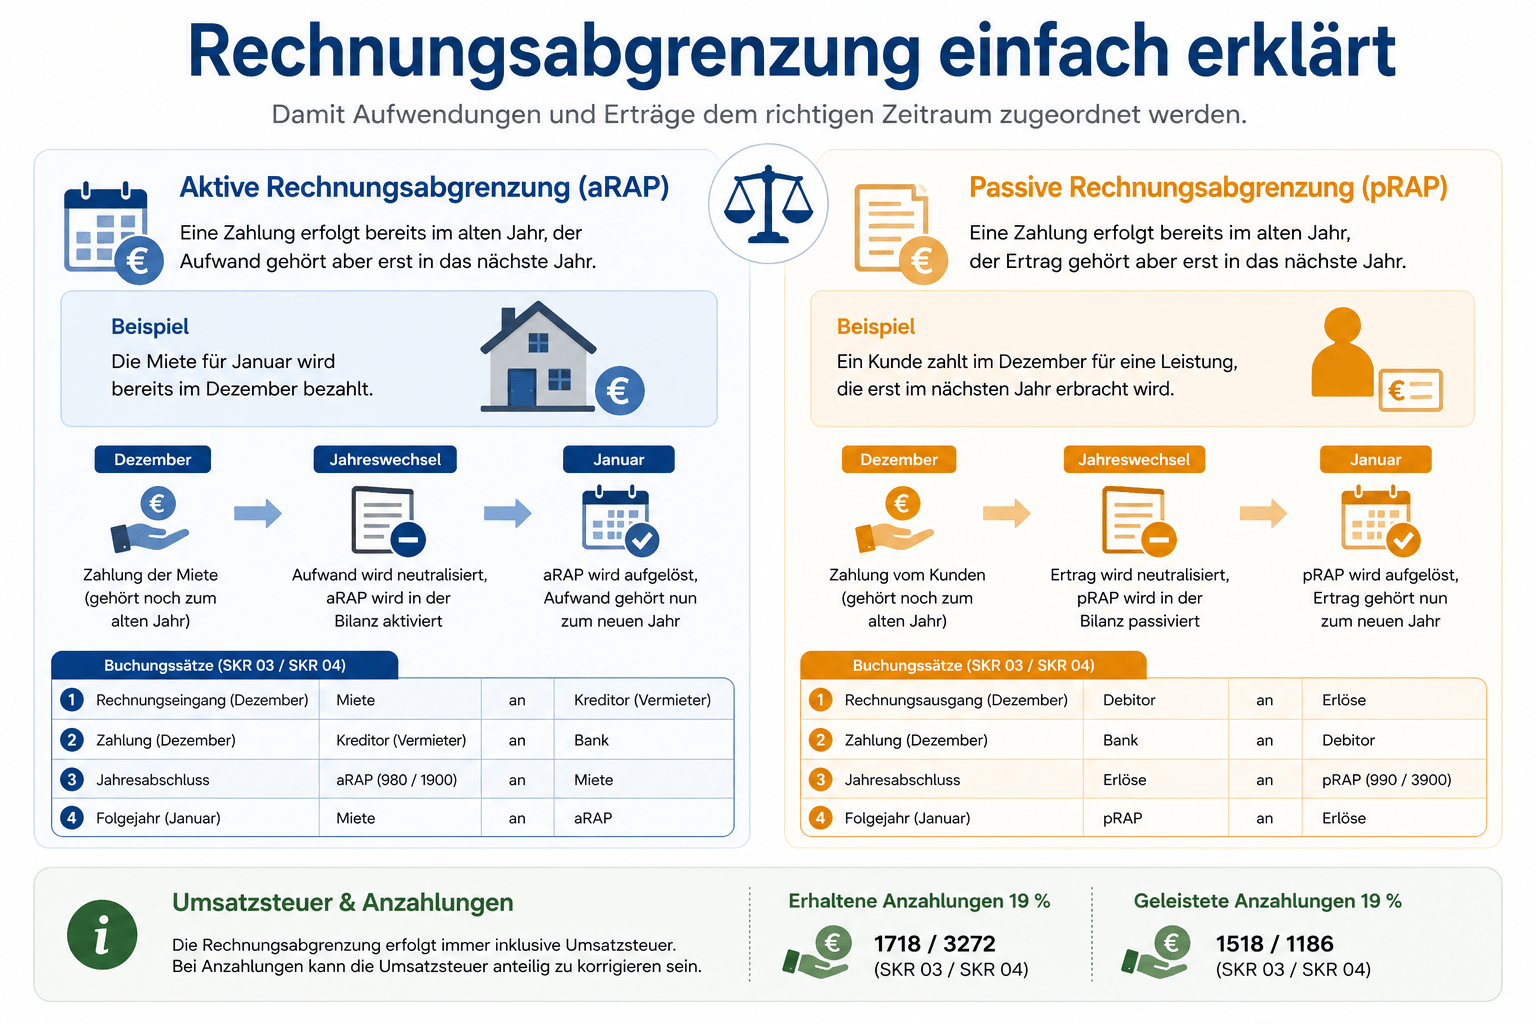
Sie ist ein wichtiger Bestandteil der Buchhaltung und wird insbesondere zum Jahresende durchgeführt, kann aber auch monatlich sinnvoll sein.

AfA ist ein zentraler Bestandteil der Buchhaltung und spielt auch in Lexware eine wichtige Rolle, insbesondere bei der Verwaltung von Anlagegütern.

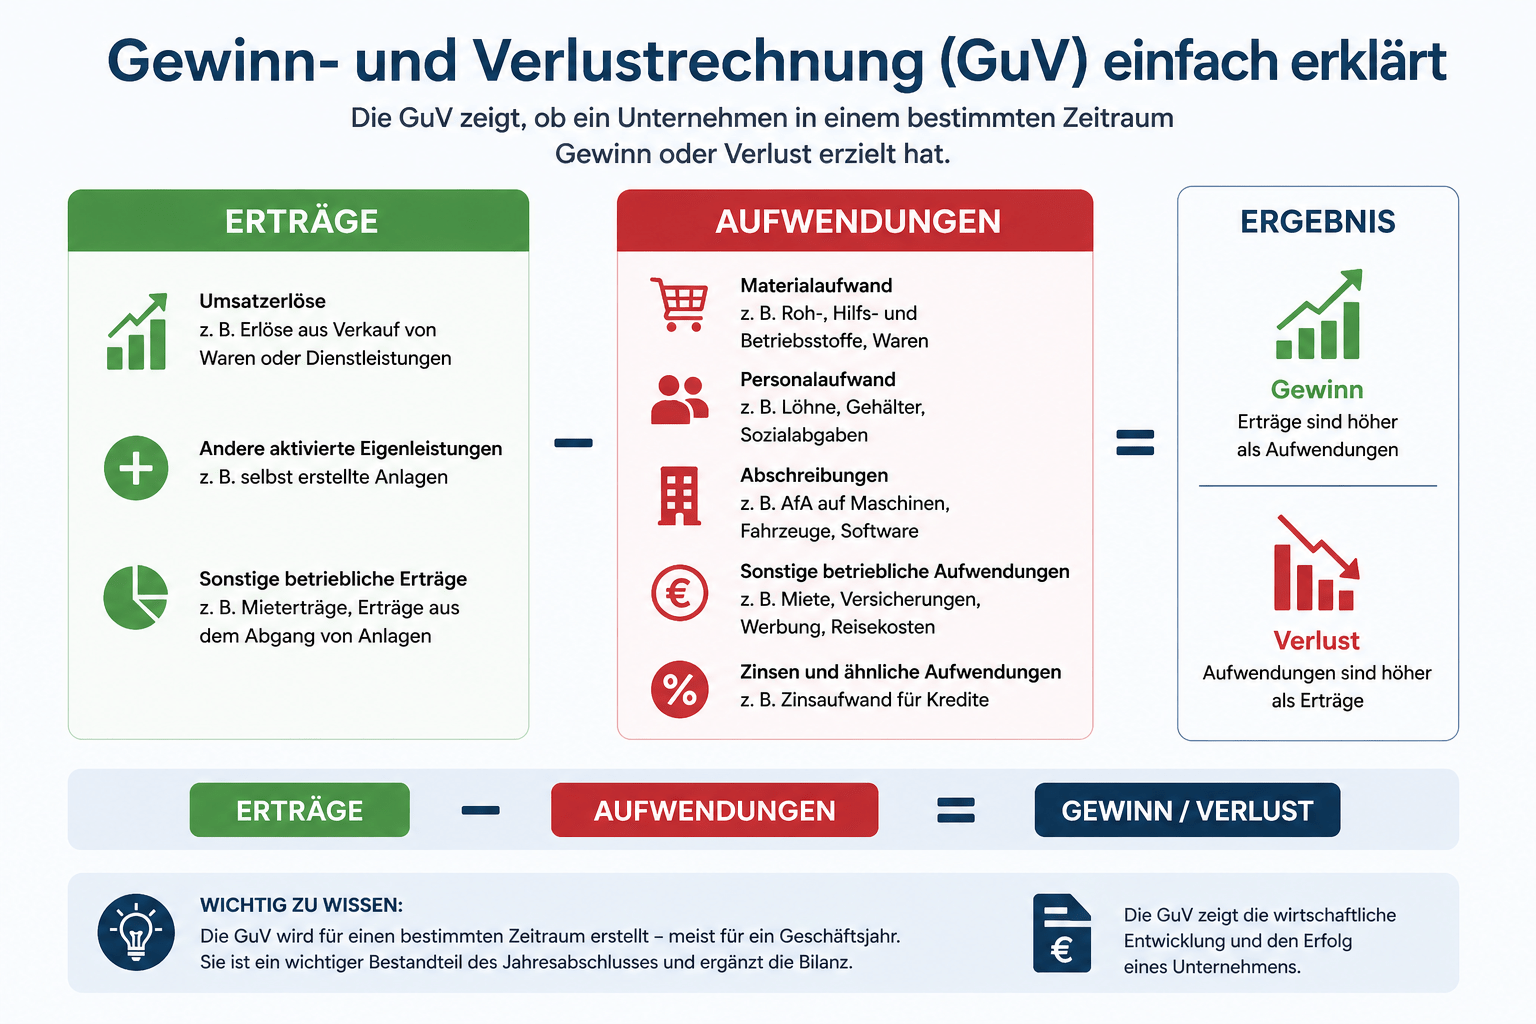
Während die Bilanz den Vermögensstand zu einem bestimmten Zeitpunkt darstellt, zeigt die GuV die wirtschaftliche Entwicklung über einen Zeitraum.
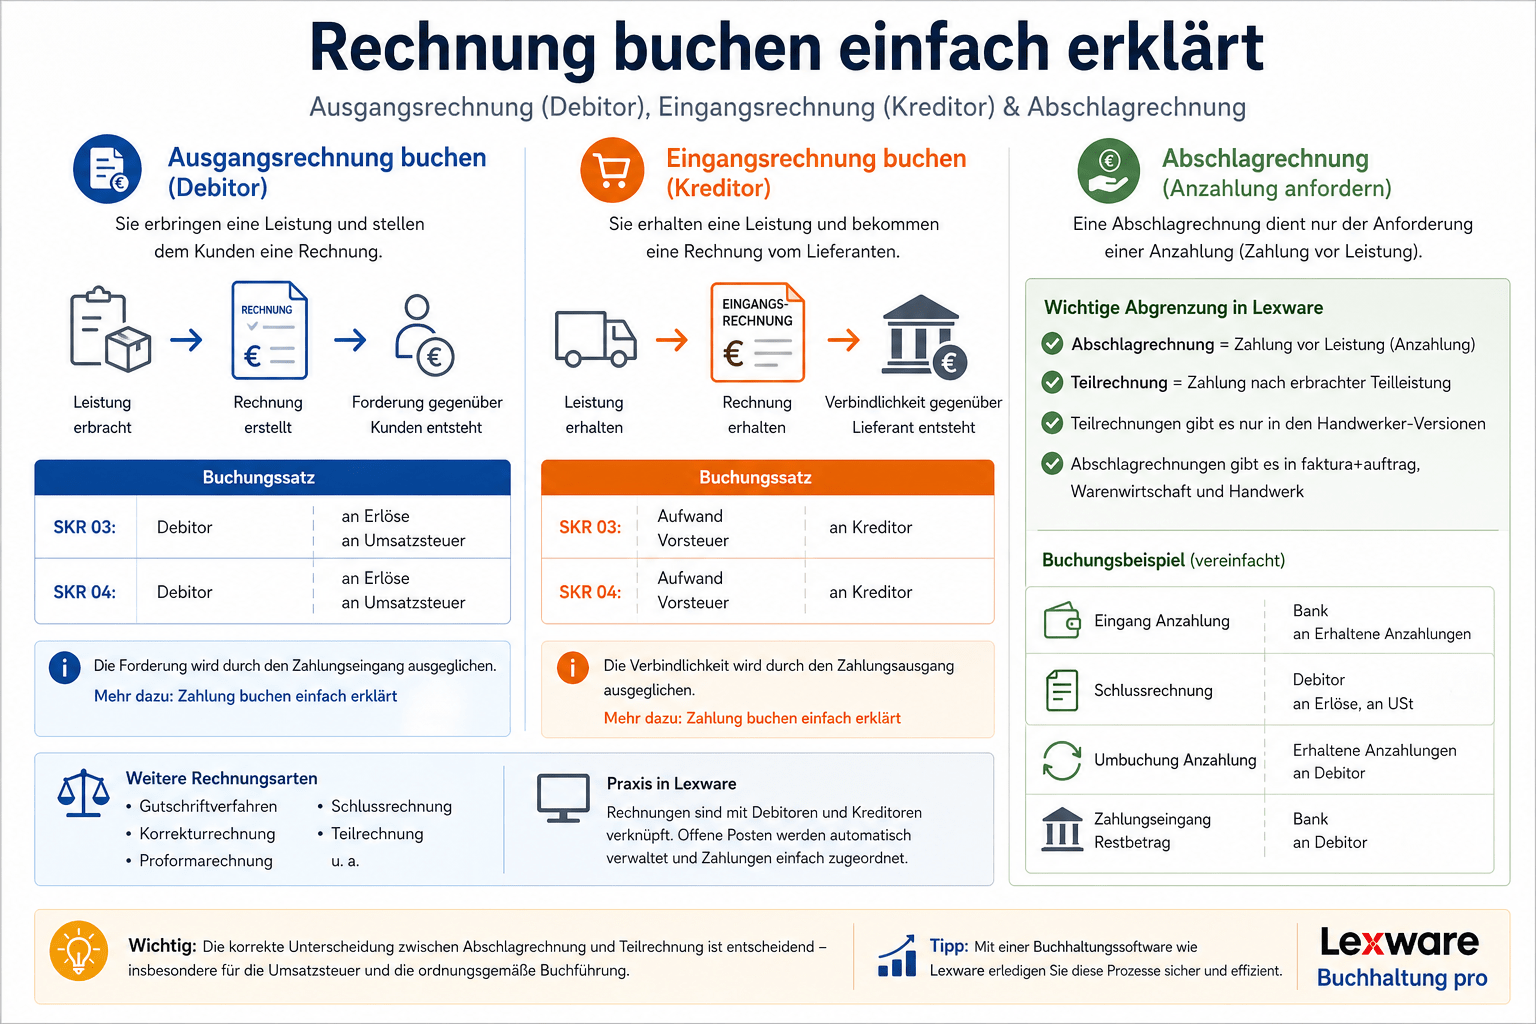
Ausgang, Eingang & AbschlagRechnung buchen einfach erklärt: Eine Rechnung dokumentiert eine Geldforderung für eine Lieferung oder Leistung. In der Buchhaltung unterscheidet man zwischen Ausgangsrechnungen (Verkauf) und Eingangsrechnungen (Einkauf).
Zusätzlich gibt es Sonderformen wie die Abschlagrechnung, die insbesondere im Bau- und Projektgeschäft eine wichtige Rolle spielt.
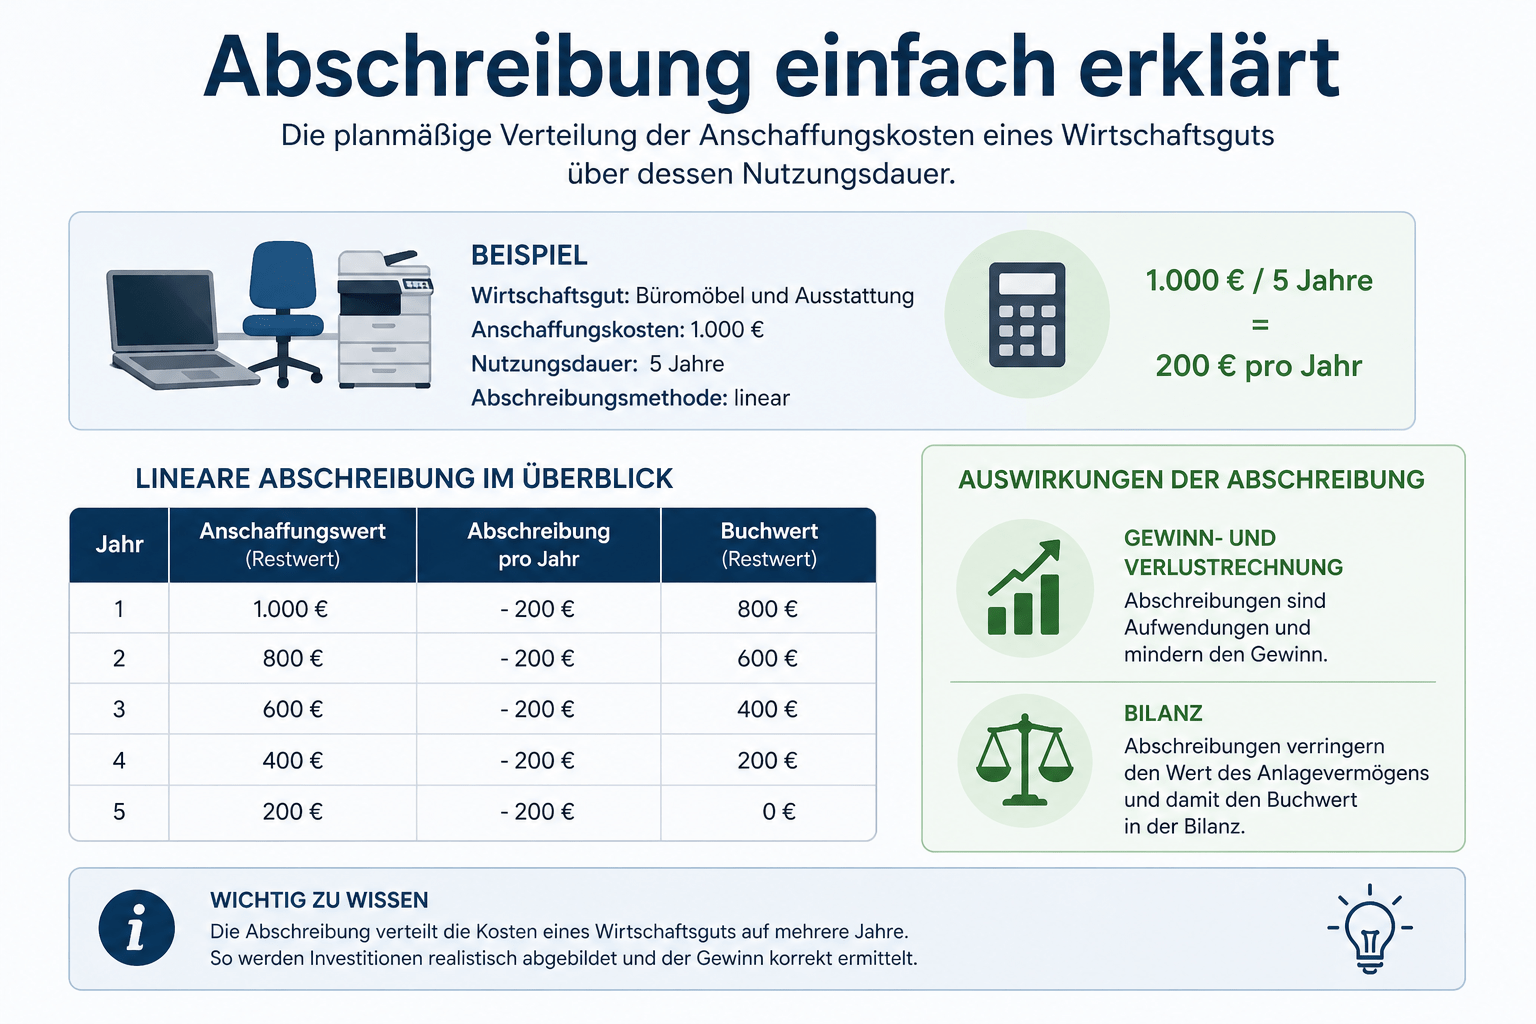
Die Abschreibung beschreibt die planmäßige Wertminderung von Wirtschaftsgütern über deren Nutzungsdauer. Statt eine Anschaffung sofort vollständig als Kosten zu verbuchen, werden die Ausgaben auf mehrere Jahre verteilt.
Dieses Prinzip ist ein zentraler Bestandteil der Buchhaltung und sorgt dafür, dass Investitionen realistisch dargestellt werden. So wird der tatsächliche wirtschaftliche Erfolg eines Unternehmens korrekt ermittelt.

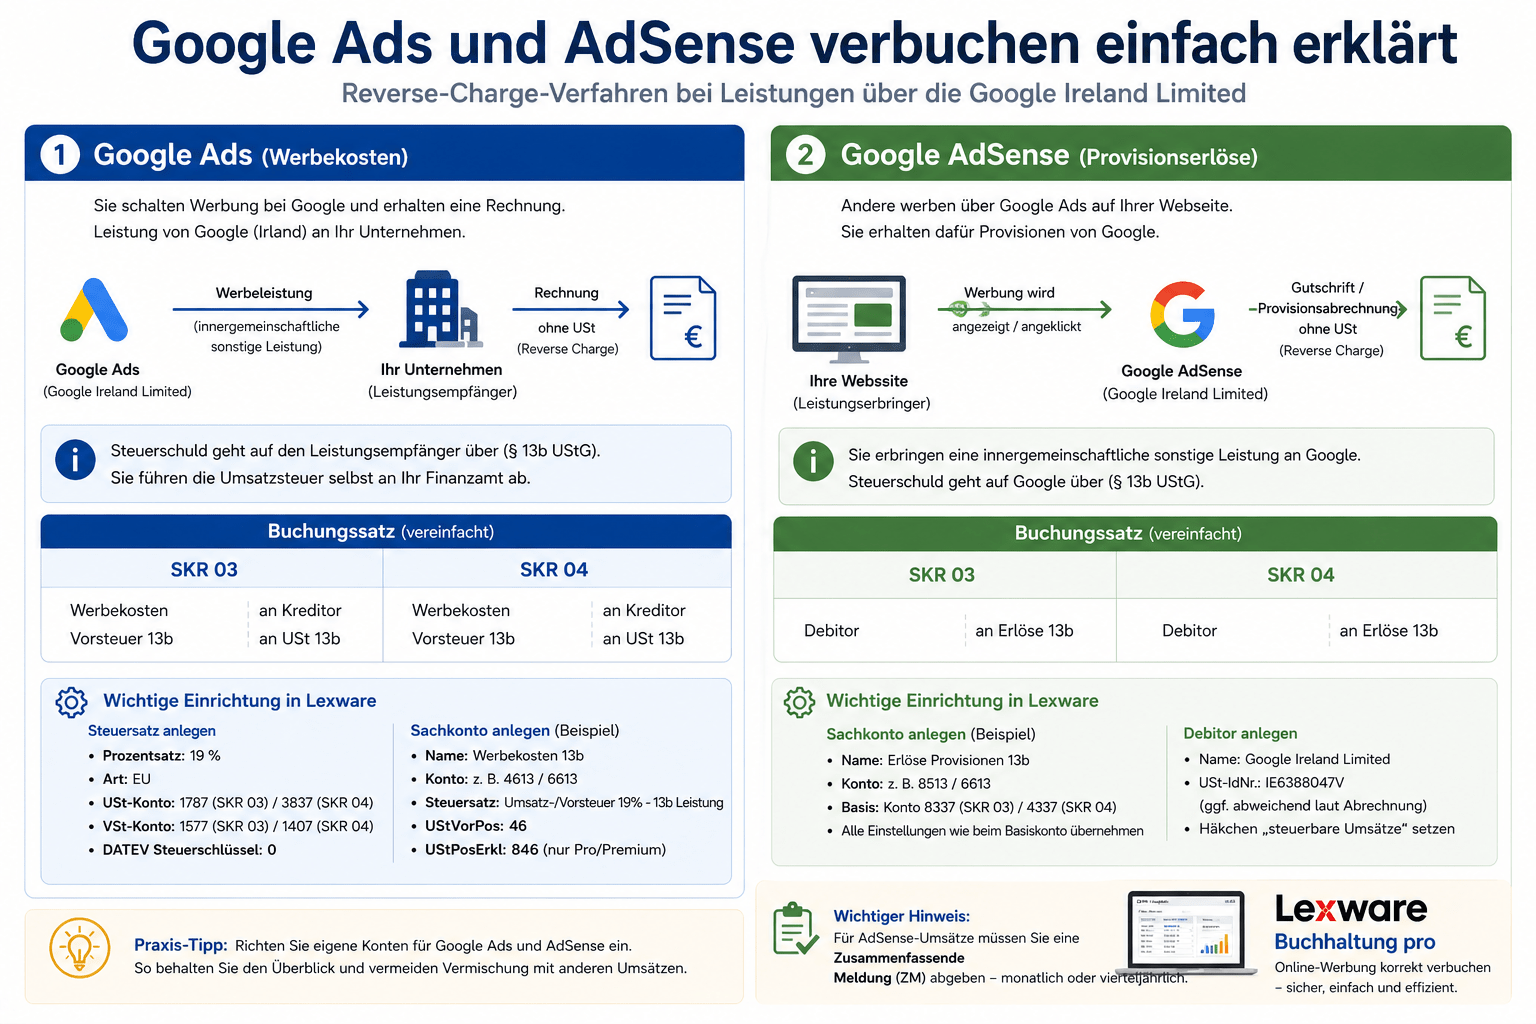
Dieser Beitrag erklärt die Verbuchung von Google Ads (Werbekosten) und Google AdSense (Provisionserlöse) verständlich und praxisnah.

Diese beiden Begriffe gehören zu den wichtigsten Grundlagen der Buchhaltung und werden täglich in Unternehmen verwendet.

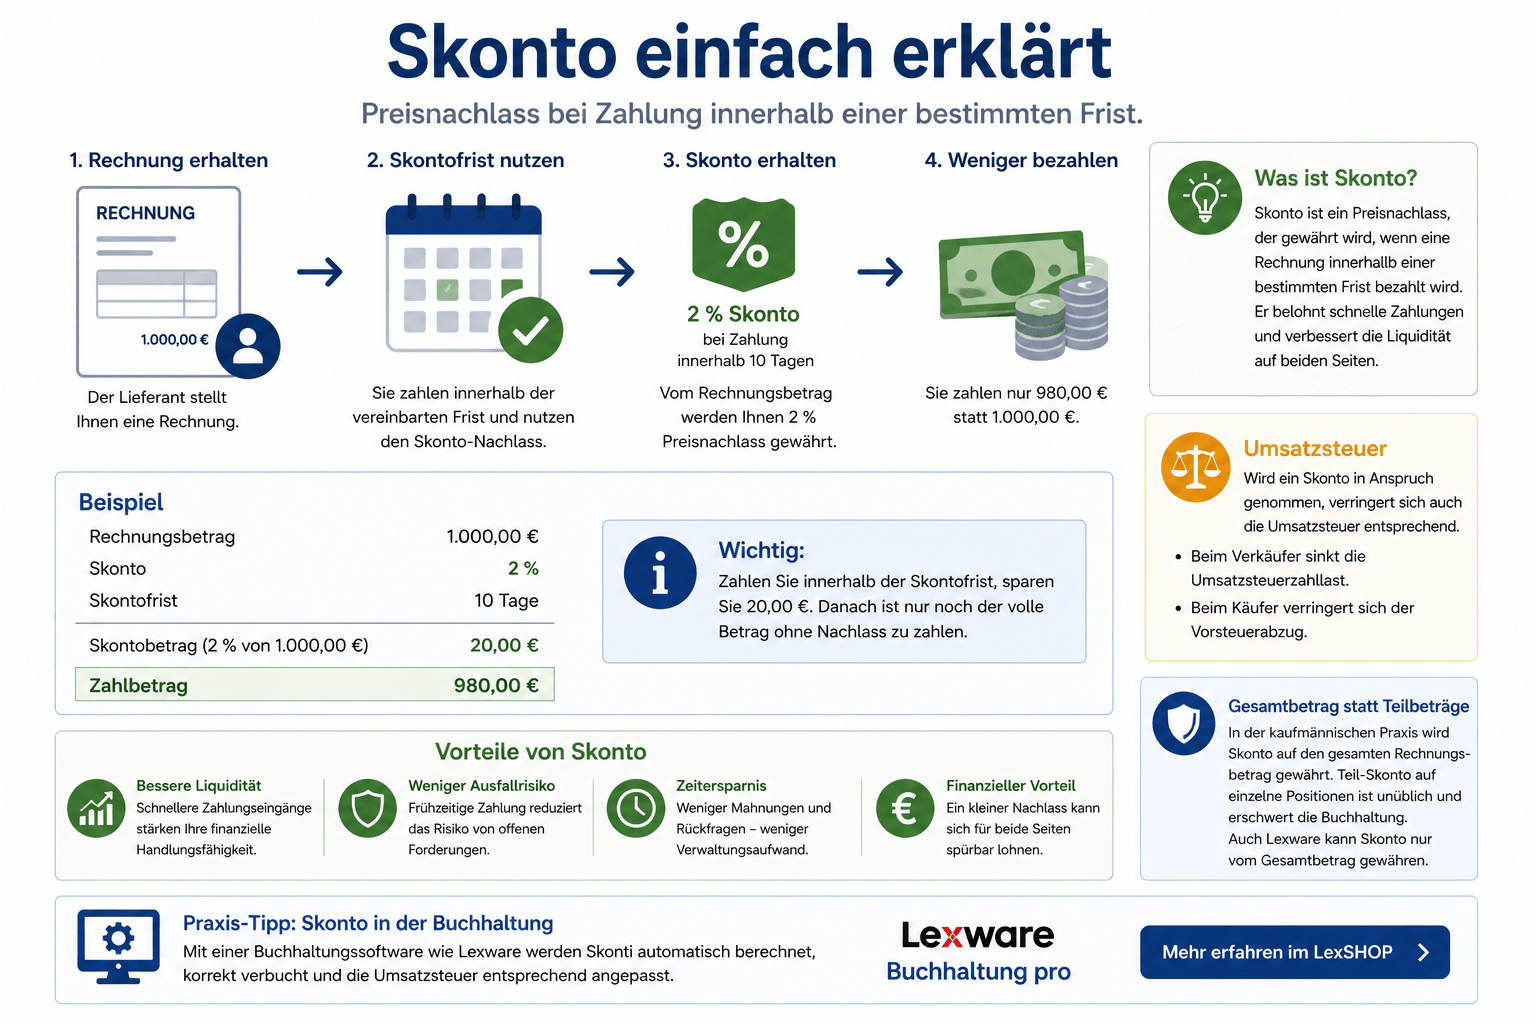
Hinweis: Dieser Beitrag bezieht sich auf Skonto in der Buchhaltung. Die Behandlung in der Warenwirtschaft wird im Beitrag Skonto in der Warenwirtschaft erklärt.