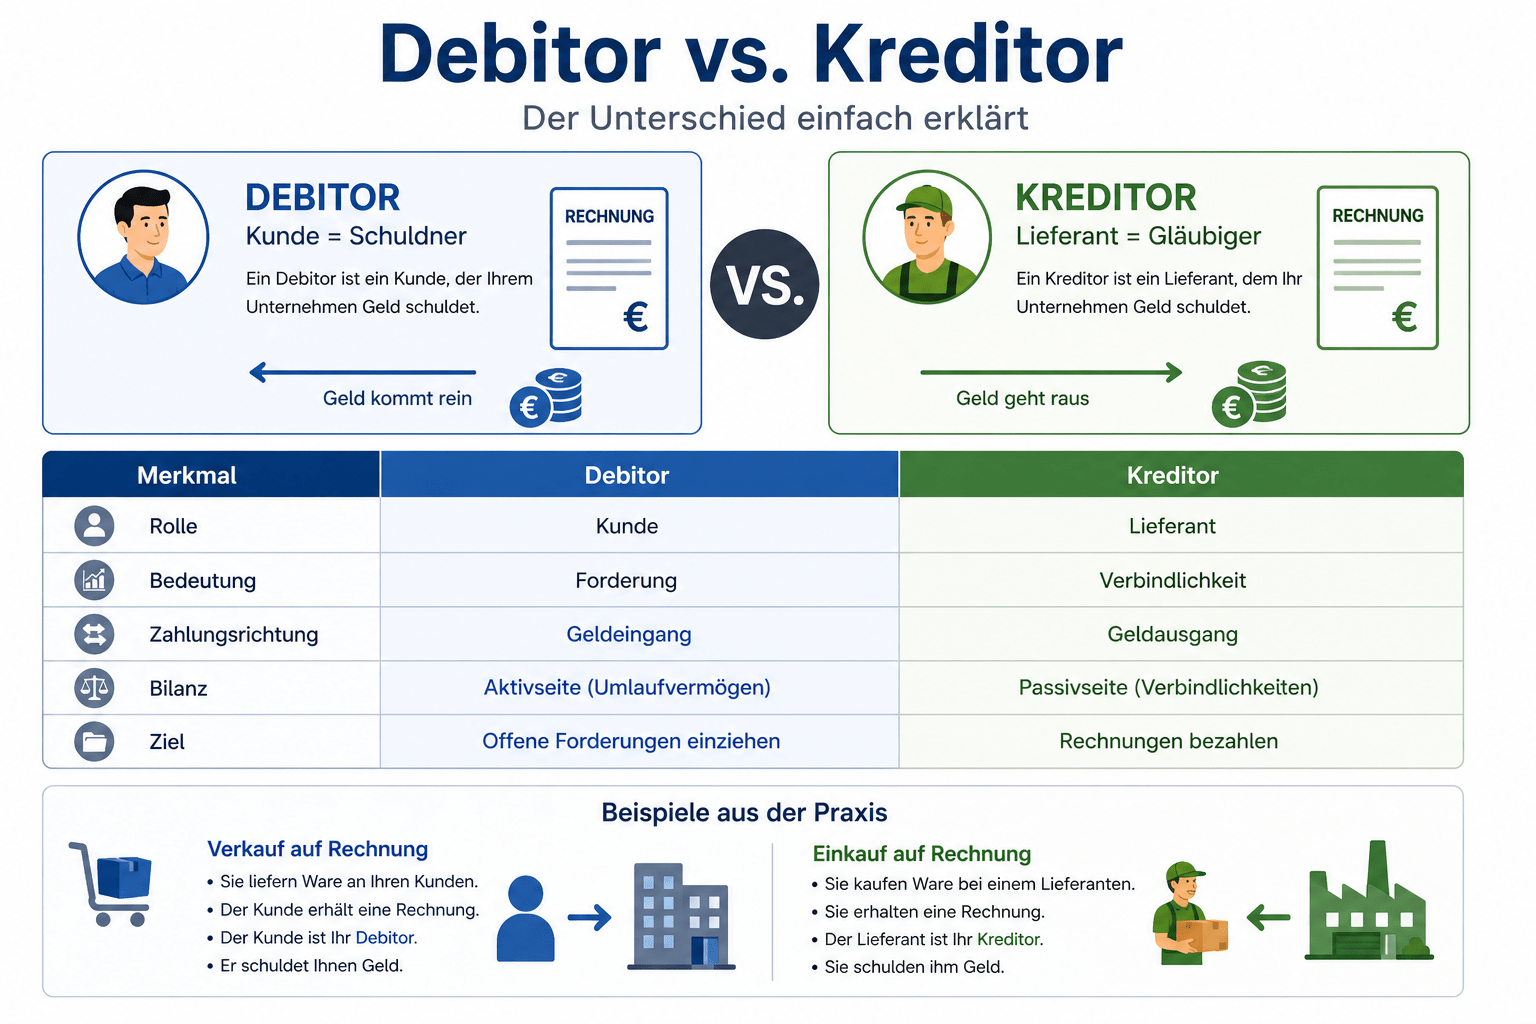
Diese beiden Begriffe gehören zu den wichtigsten Grundlagen der Buchhaltung und werden täglich in Unternehmen verwendet.
Die Buchhaltung ist ein zentraler Bestandteil jeder Unternehmenssoftware. Mit Lexware lassen sich Buchungen erfassen, Belege verwalten und steuerrelevante Daten strukturiert verarbeiten.
LexWIKI bietet verständliche Erklärungen zur Buchhaltung mit Lexware – von grundlegenden Begriffen bis hin zu praktischen Lösungen für typische Aufgaben.
Noch eine Frage zu diesem Thema?Bei ausgewählten Lexware Produkten hilft Ihnen ISELA, die digitale LexSHOP-Assistentin mit Antworten auf Basis geprüfter Produkt- und Supportinformationen weiter.
In diesem Bereich finden Sie die wichtigsten Grundlagen der Buchhaltung, verständlich erklärt und praxisnah aufbereitet.
Lexware unterstützt verschiedene Möglichkeiten zum Import von Buchungsdaten. Hier finden Sie Informationen zum DATEV-Import und zur Verarbeitung externer Daten.
Die Verwaltung von Belegen ist ein wichtiger Bestandteil der Buchhaltung. Erfahren Sie, wie Belege in Lexware organisiert und verarbeitet werden.
Neben der technischen Umsetzung spielen steuerliche Grundlagen eine wichtige Rolle. Hier finden Sie praxisnahe Erklärungen zu häufigen Themen.

Diese beiden Begriffe gehören zu den wichtigsten Grundlagen der Buchhaltung und werden täglich in Unternehmen verwendet.

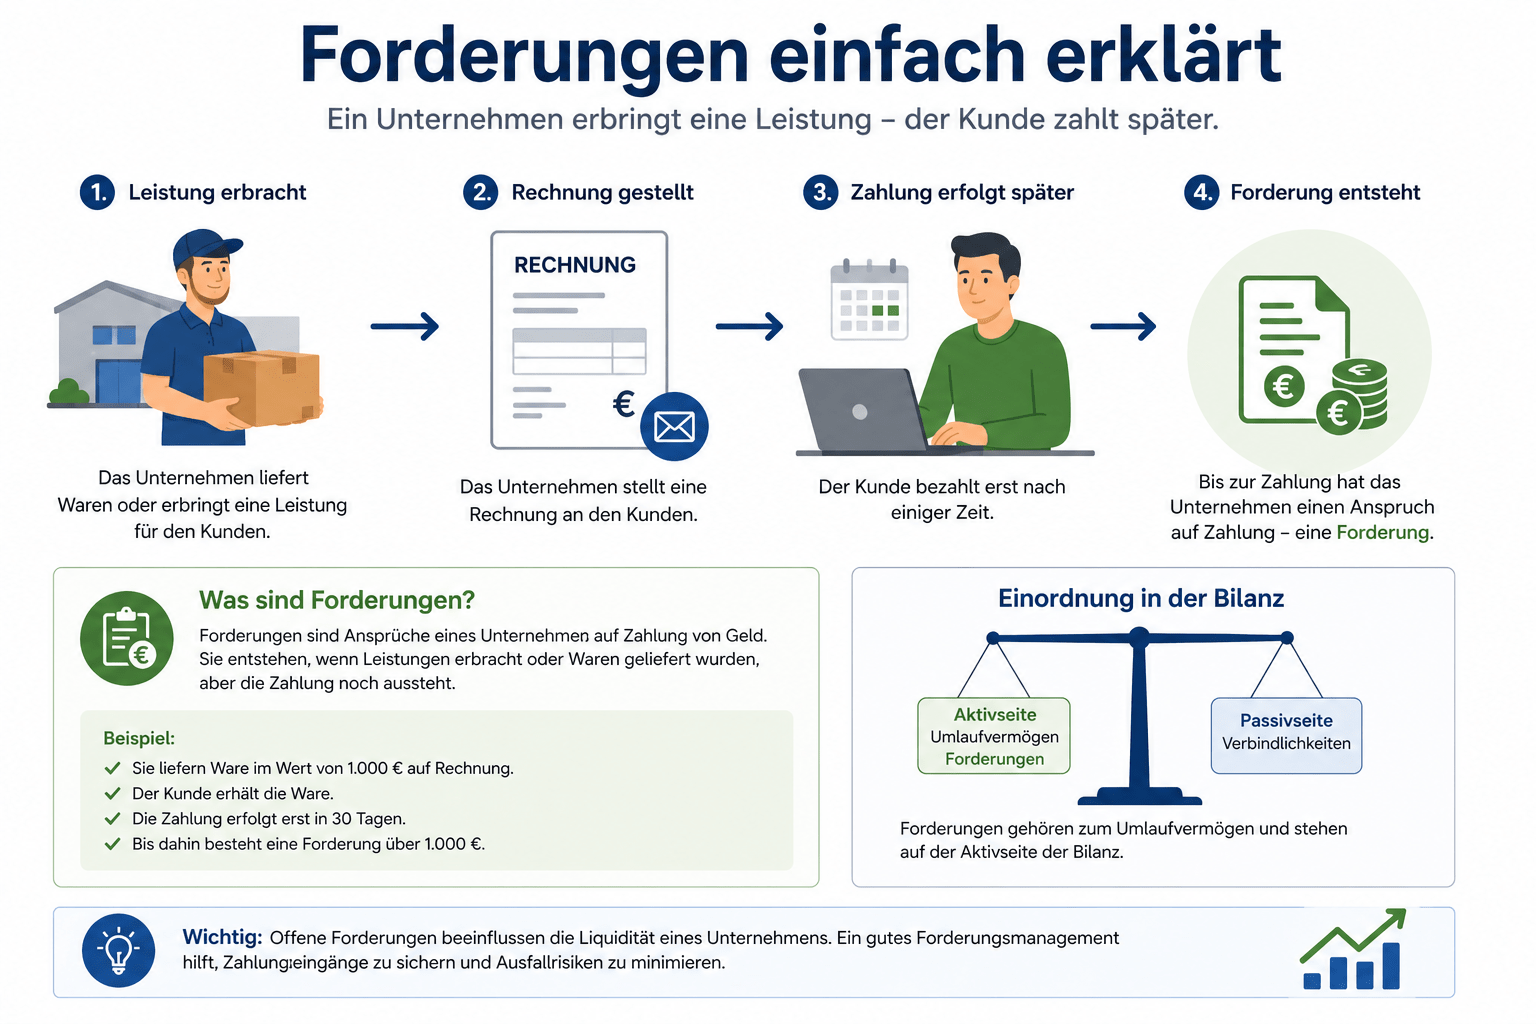
AfA ist ein zentraler Bestandteil der Buchhaltung und spielt auch in Lexware eine wichtige Rolle, insbesondere bei der Verwaltung von Anlagegütern.

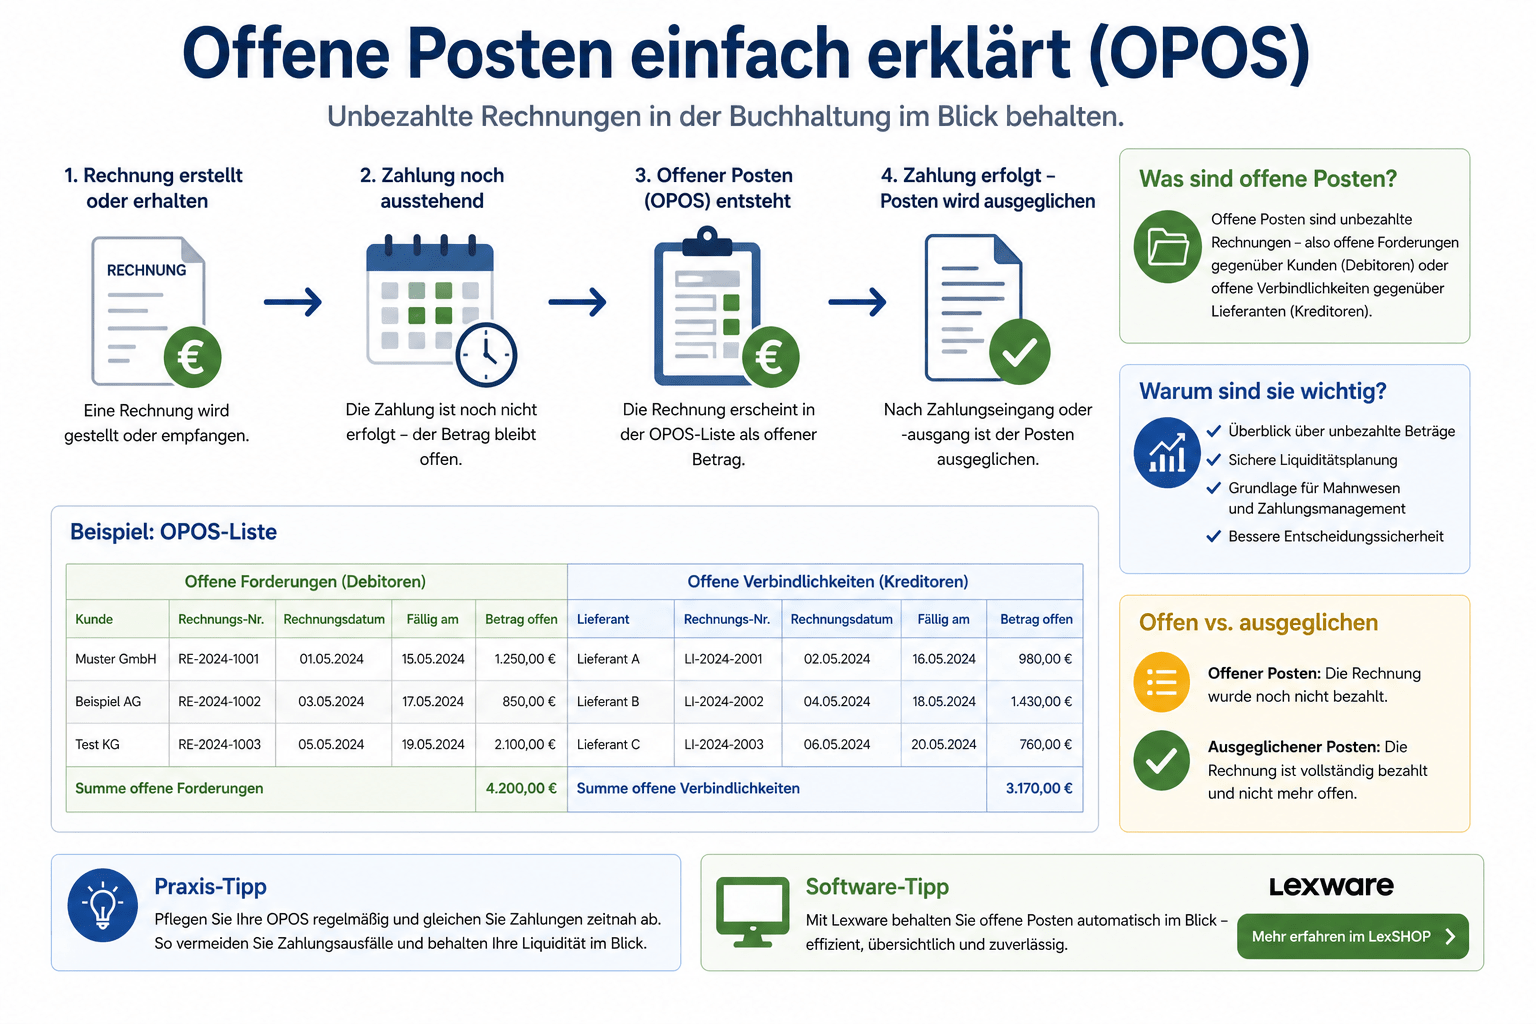
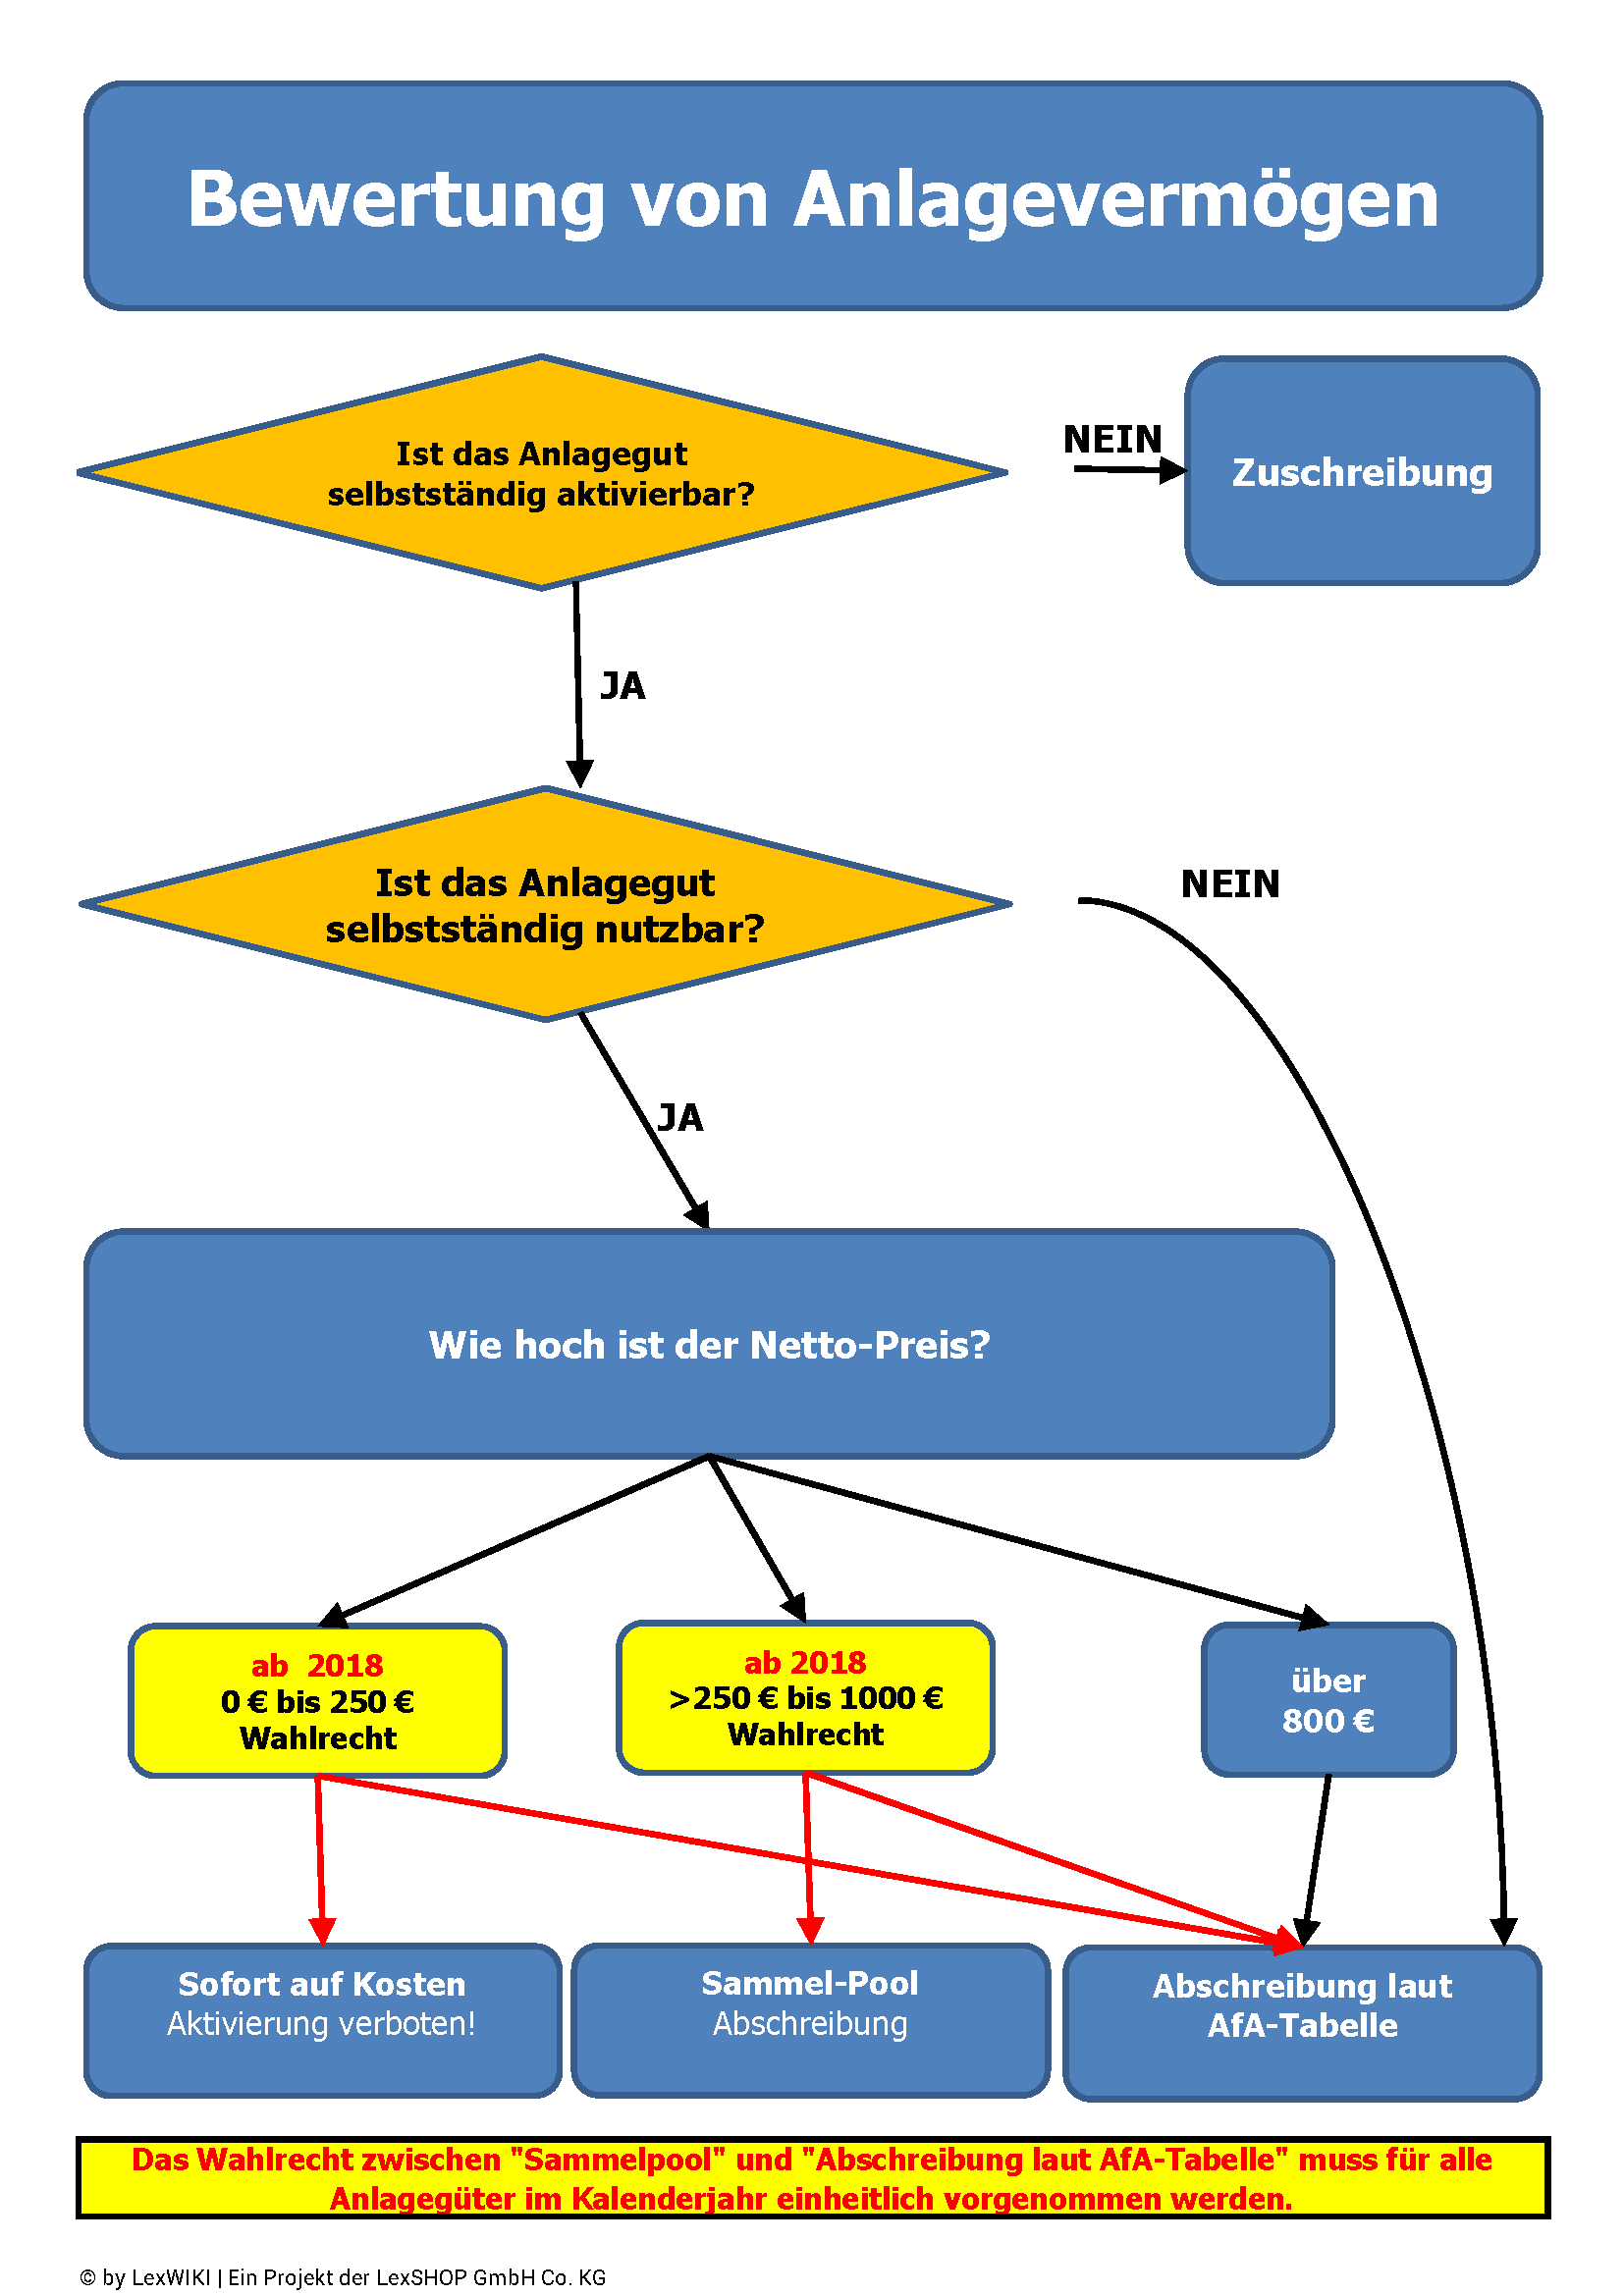
Solche offenen Beträge entstehen typischerweise gegenüber Debitoren, also Kunden.
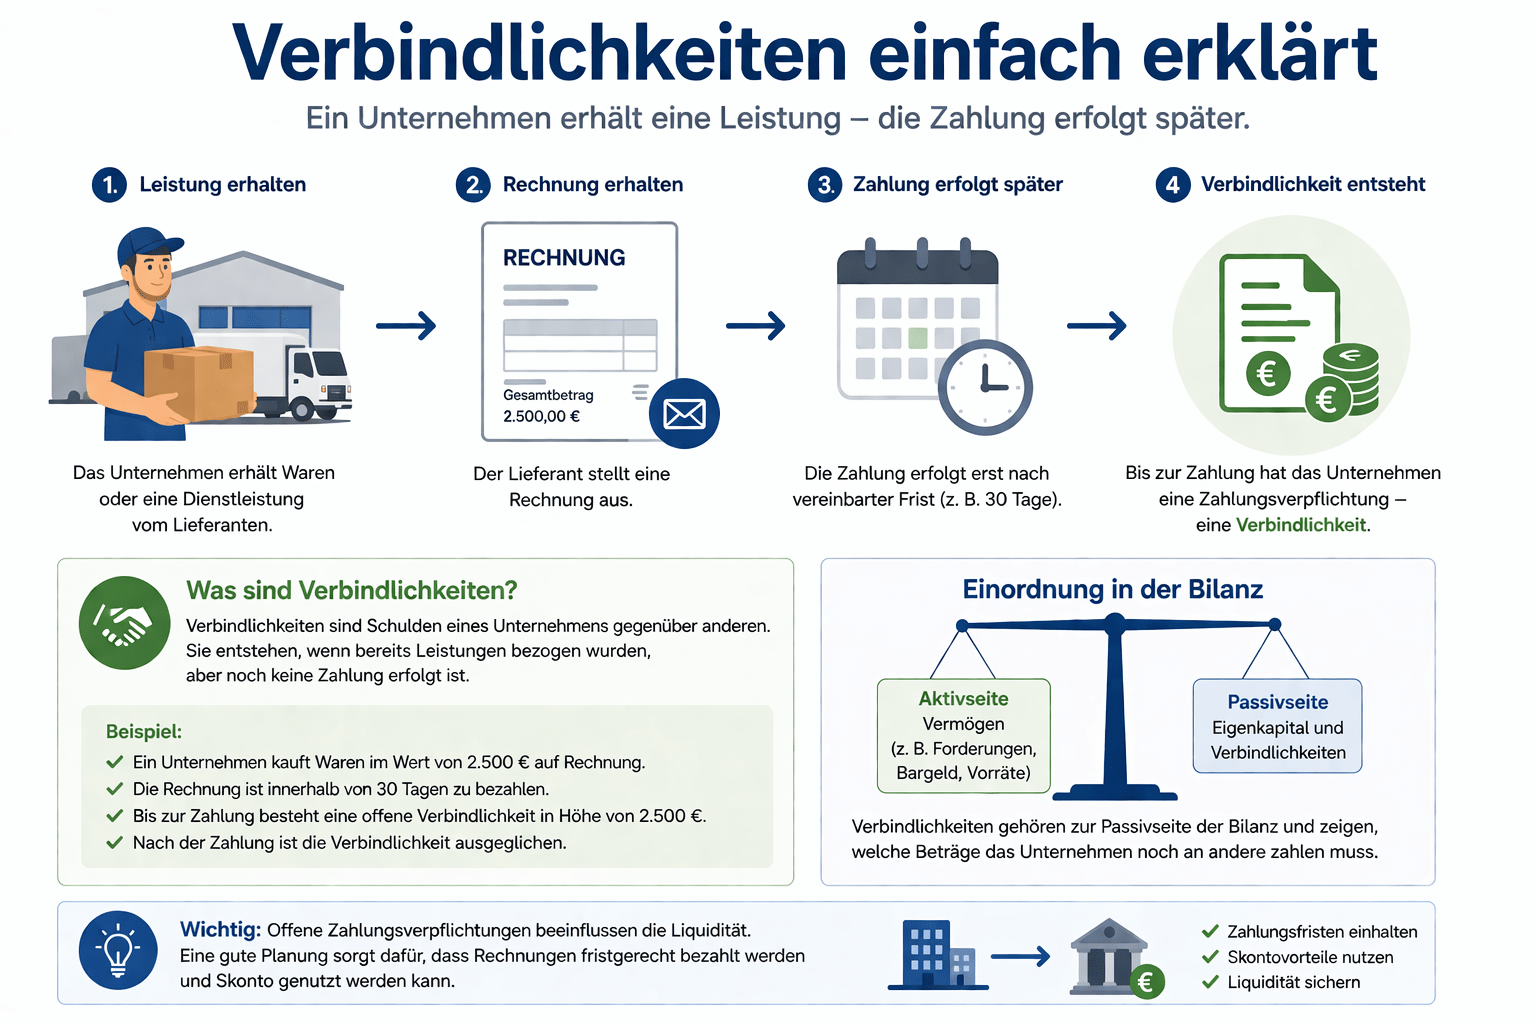
Das Gegenstück zu den Forderungen sind die Verbindlichkeiten.
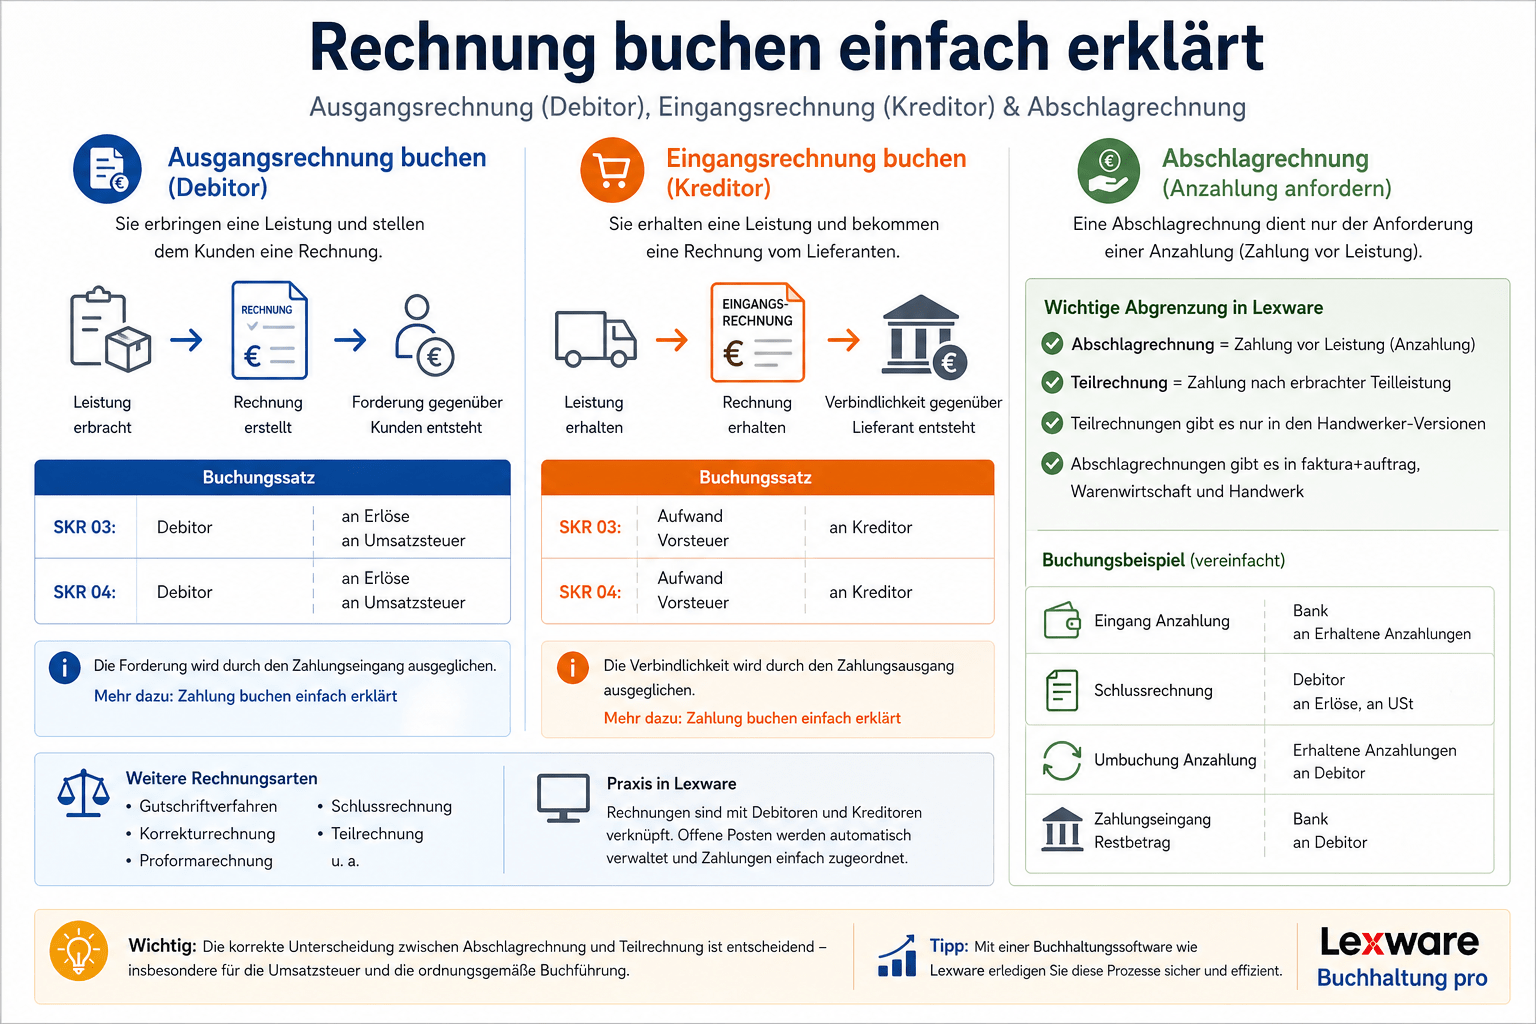
Ausgang, Eingang & AbschlagRechnung buchen einfach erklärt: Eine Rechnung dokumentiert eine Geldforderung für eine Lieferung oder Leistung. In der Buchhaltung unterscheidet man zwischen Ausgangsrechnungen (Verkauf) und Eingangsrechnungen (Einkauf).
Zusätzlich gibt es Sonderformen wie die Abschlagrechnung, die insbesondere im Bau- und Projektgeschäft eine wichtige Rolle spielt.

Solche offenen Beträge bestehen häufig gegenüber Kreditoren, also Lieferanten oder Dienstleistern.
Das Gegenstück zu den Verbindlichkeiten sind die Forderungen.

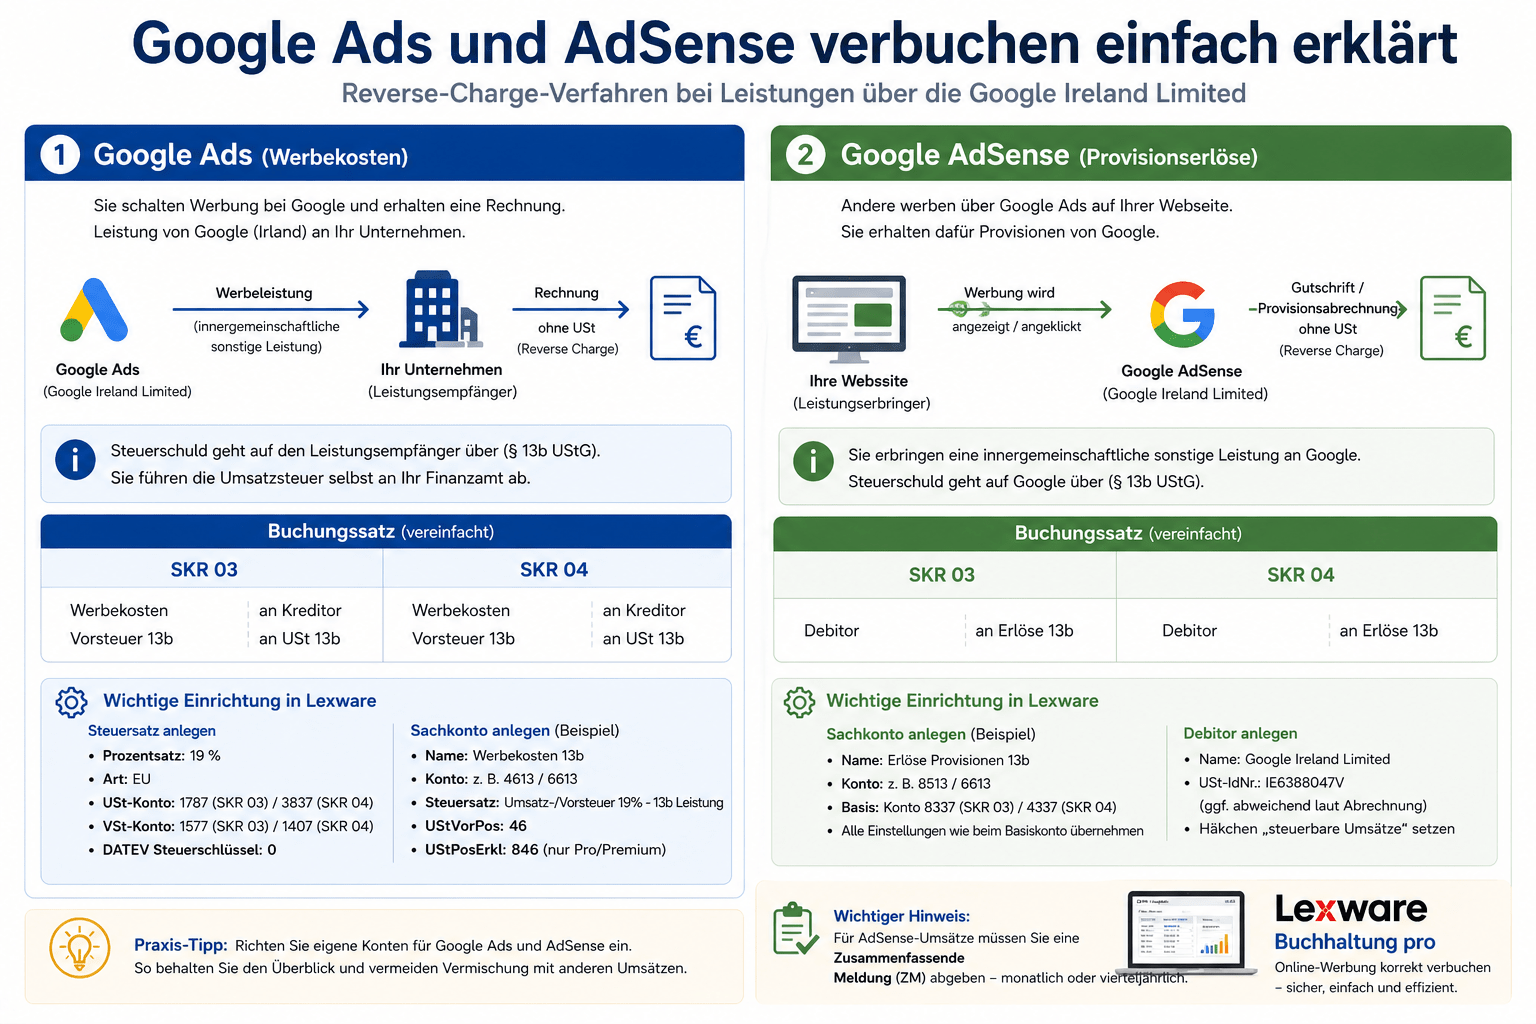
Dieser Beitrag erklärt die Verbuchung von Google Ads (Werbekosten) und Google AdSense (Provisionserlöse) verständlich und praxisnah.

Man unterscheidet zwischen Ansprüchen gegenüber Debitoren und Zahlungsverpflichtungen gegenüber Kreditoren.

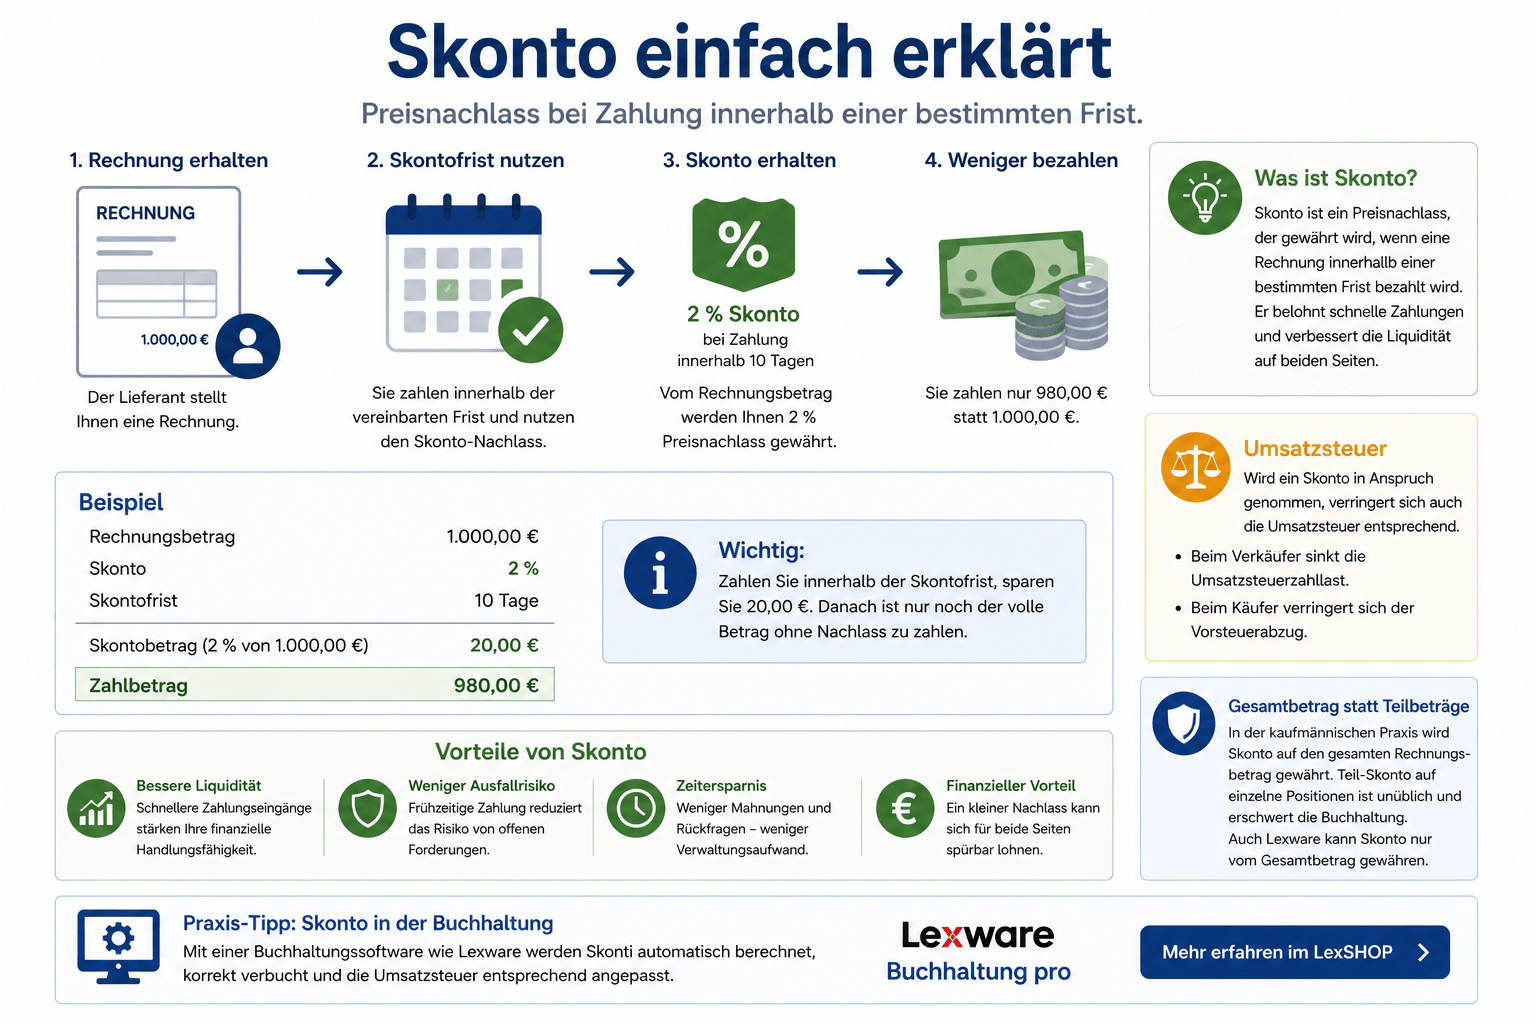
Hinweis: Dieser Beitrag bezieht sich auf Skonto in der Buchhaltung. Die Behandlung in der Warenwirtschaft wird im Beitrag Skonto in der Warenwirtschaft erklärt.

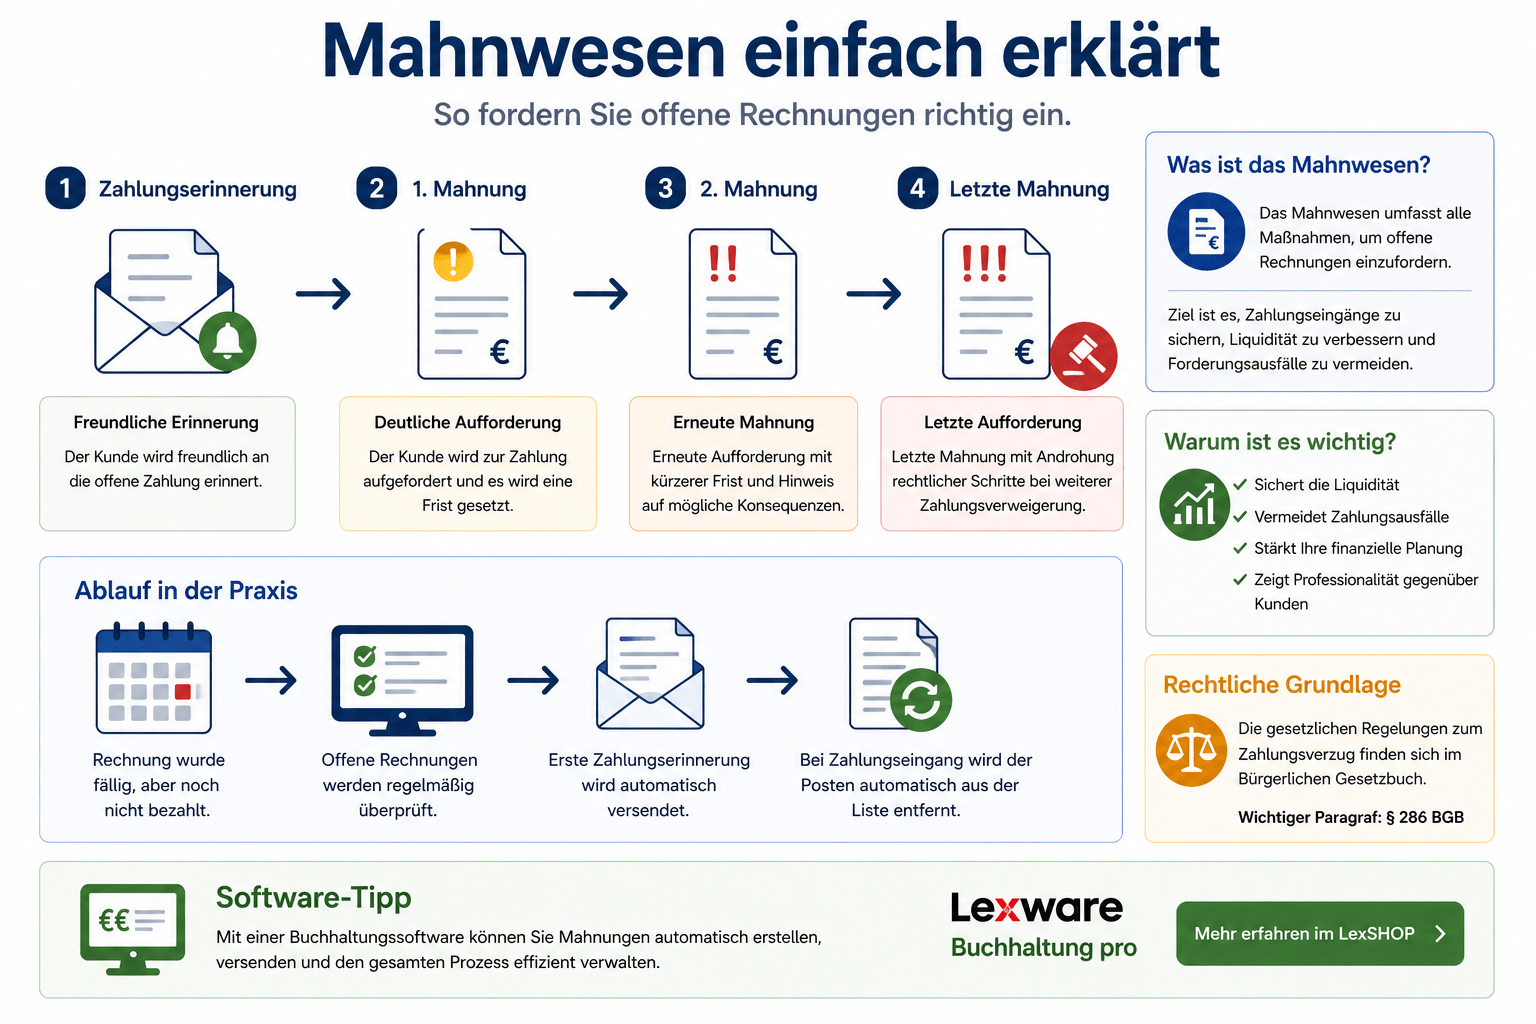
Es baut auf unbezahlten Rechnungen auf und ist ein wichtiger Bestandteil der Buchhaltung.

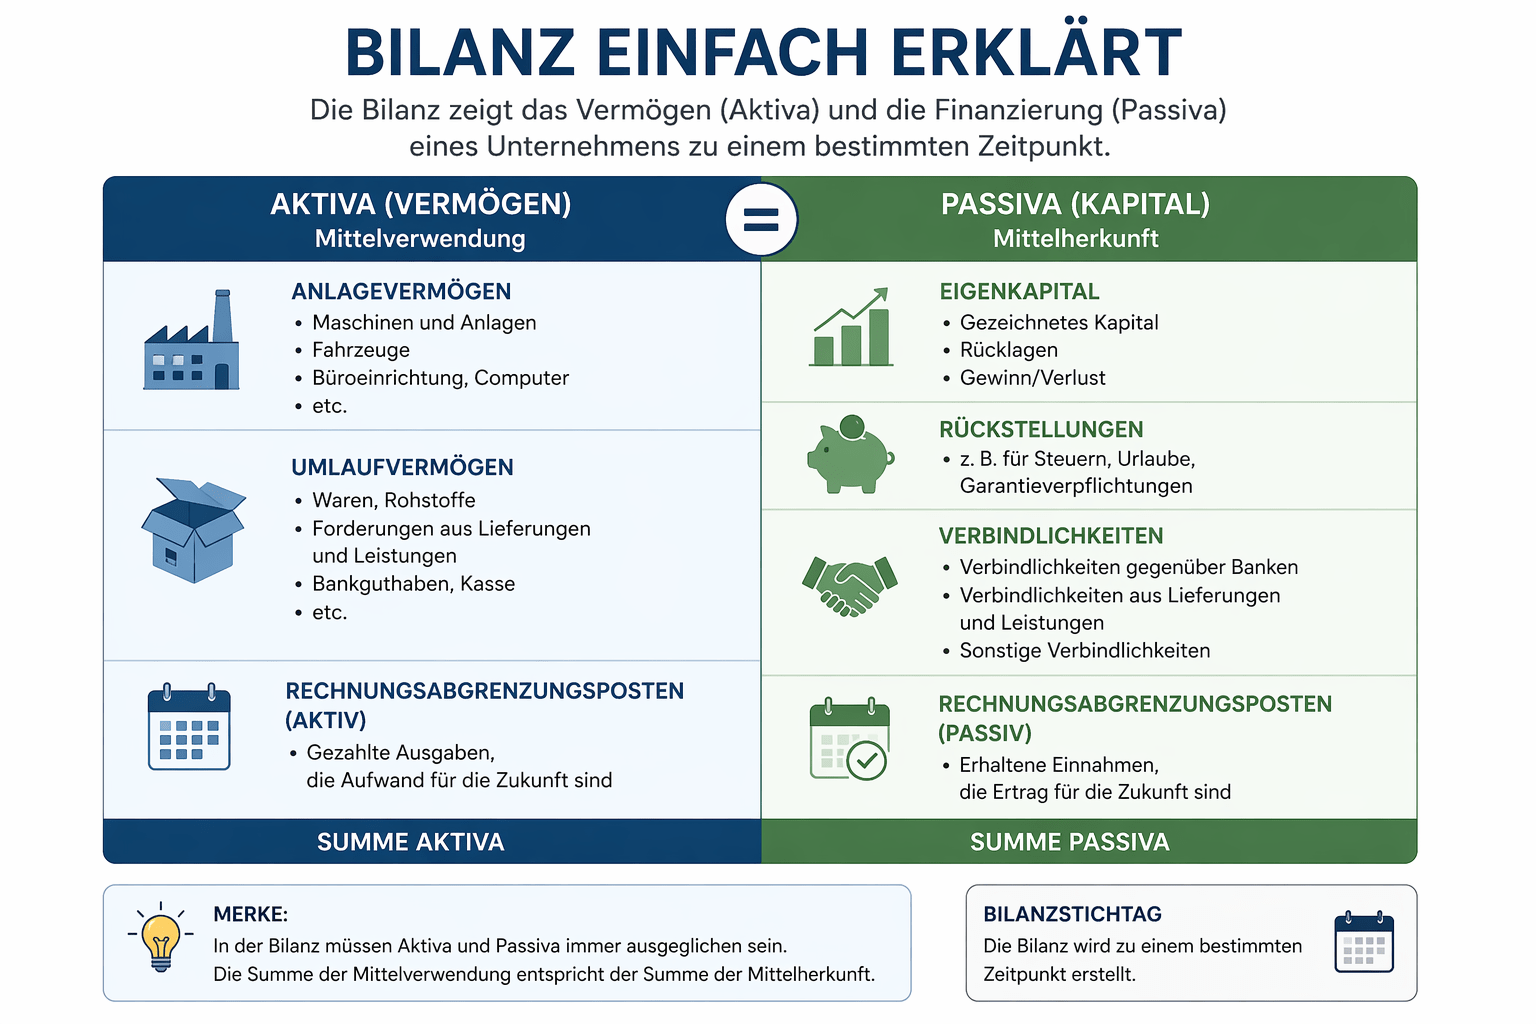
Zusammen mit der Gewinn- und Verlustrechnung (GuV) gehört sie zum Jahresabschluss und hilft dabei, die wirtschaftliche Lage eines Unternehmens zu beurteilen.